銀價創年內新低,金銀比突破76或持續走高
2026-10-30 14:07:30
受頑固通脹、美債收益率走高壓制,貴金屬整體承壓。MetalsFocus最新報告指出,黃金尚能在4000美元附近守住重要支撐,白銀卻已經創出年內新低。投資需求走弱、現貨市場流動性大幅改善,多重基本面利空持續打壓銀價,金銀比價攀升至階段高位。
在本輪貴金屬拋售行情中,白銀波動更大,跌幅顯著超過黃金,金銀比價走高至76上方,這是2025年12月以來首次突破該水平,而夏季大部分時間該比值僅在60至70區間震盪。今年以來金銀比漲幅已經超過11%,雖然尚未觸及2020至2025年82的均值,但機構判斷,白銀利空尚未出盡,比價仍有上行空間。
伊朗局勢推升油價、加劇通脹擔憂,疊加美聯儲偏鷹政策預期,共同放大了貴金屬的下行壓力。美聯儲本週議息維持利率不變,但保留緊縮傾向。CME美聯儲觀察工具顯示,市場定價12月加息25個基點概率達到80%,並且預期2027年還有至少兩次加息。更高利率和美債收益率抬升了無息貴金屬的持有機會成本。
二者基本面韌性差距來自資產屬性區別。黃金具備貨幣屬性,央行持續購金、長線資金為對沖地緣與宏觀風險配置黃金,避險買盤為金價提供緩衝。白銀則更依賴工業需求與投機資金,對資金流向變化更加敏感。
此前在2025年末至2026年初推高銀價的現貨流動性緊張局面已經基本消退。倫敦金庫白銀庫存攀升至近四年高點9.32億盎司,剔除ETF持倉後的可流通庫存達到2.67億盎司,幾乎是2025年10月低點的兩倍,供給約束大幅緩解。
白銀投資端需求全線萎縮。今年以來白銀ETF持倉累計流出約6000萬盎司,大量存量白銀迴流實物市場。初期流出是獲利了結,而後續投資者缺乏信心,沒有新增資金入場。CME白銀期貨的資管多頭淨頭寸下滑至1700萬盎司,創下2024年2月以來最低水平。
實物銀幣需求同樣慘淡。機構調研顯示,二季度主流鑄幣廠銀幣銷量環比暴跌超80%,創下調研自2010年開啓以來的季度低點;三季度雖小幅回暖,但依然較去年同期低22%。高價抑制首飾、銀器消費,光伏等工業領域也出現減配白銀、尋找替代材料的趨勢。
MetalsFocus預判,全球白銀供需缺口將在今年進一步收窄,並在2027年轉為供給過剩,短期很難再出現此前那種庫存緊張驅動的逼空行情。機構整體對白銀前景偏空,但並不認為白銀會持續跑輸黃金。未來一年白銀走勢仍將跟隨黃金主線,短期高利率、高債息環境依舊帶來下行風險。
黃金依靠避險與央行購金守住支撐,而白銀的供給放開、投資和工業需求走弱形成多重利空。金銀比上行反映市場偏好,白銀想要扭轉頹勢,既要看金價企穩,更要等待自身基本面出現改善。
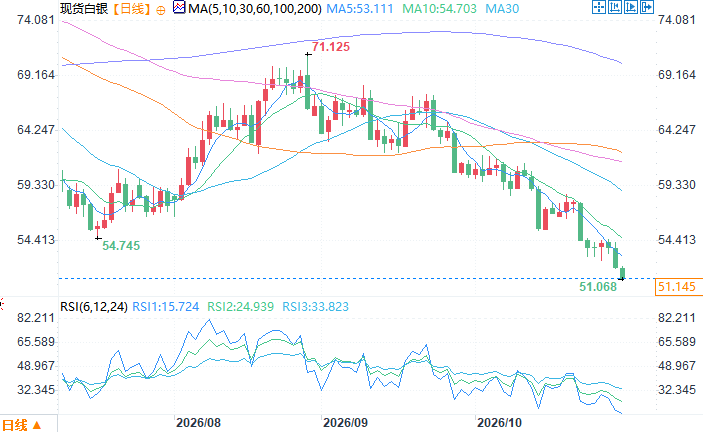
現貨白銀日線圖
北京時間10月30日14:07 現貨白銀 報 50.93美元/盎司
金銀走勢明顯分化,金銀比價突破76
在本輪貴金屬拋售行情中,白銀波動更大,跌幅顯著超過黃金,金銀比價走高至76上方,這是2025年12月以來首次突破該水平,而夏季大部分時間該比值僅在60至70區間震盪。今年以來金銀比漲幅已經超過11%,雖然尚未觸及2020至2025年82的均值,但機構判斷,白銀利空尚未出盡,比價仍有上行空間。
伊朗局勢推升油價、加劇通脹擔憂,疊加美聯儲偏鷹政策預期,共同放大了貴金屬的下行壓力。美聯儲本週議息維持利率不變,但保留緊縮傾向。CME美聯儲觀察工具顯示,市場定價12月加息25個基點概率達到80%,並且預期2027年還有至少兩次加息。更高利率和美債收益率抬升了無息貴金屬的持有機會成本。
屬性差異造成韌性不同,黃金避險託底、白銀高度綁定工業需求
二者基本面韌性差距來自資產屬性區別。黃金具備貨幣屬性,央行持續購金、長線資金為對沖地緣與宏觀風險配置黃金,避險買盤為金價提供緩衝。白銀則更依賴工業需求與投機資金,對資金流向變化更加敏感。
此前在2025年末至2026年初推高銀價的現貨流動性緊張局面已經基本消退。倫敦金庫白銀庫存攀升至近四年高點9.32億盎司,剔除ETF持倉後的可流通庫存達到2.67億盎司,幾乎是2025年10月低點的兩倍,供給約束大幅緩解。
投資需求全面走弱,實物買盤持續低迷
白銀投資端需求全線萎縮。今年以來白銀ETF持倉累計流出約6000萬盎司,大量存量白銀迴流實物市場。初期流出是獲利了結,而後續投資者缺乏信心,沒有新增資金入場。CME白銀期貨的資管多頭淨頭寸下滑至1700萬盎司,創下2024年2月以來最低水平。
實物銀幣需求同樣慘淡。機構調研顯示,二季度主流鑄幣廠銀幣銷量環比暴跌超80%,創下調研自2010年開啓以來的季度低點;三季度雖小幅回暖,但依然較去年同期低22%。高價抑制首飾、銀器消費,光伏等工業領域也出現減配白銀、尋找替代材料的趨勢。
供需格局反轉,擠兑行情短期難以重現
MetalsFocus預判,全球白銀供需缺口將在今年進一步收窄,並在2027年轉為供給過剩,短期很難再出現此前那種庫存緊張驅動的逼空行情。機構整體對白銀前景偏空,但並不認為白銀會持續跑輸黃金。未來一年白銀走勢仍將跟隨黃金主線,短期高利率、高債息環境依舊帶來下行風險。
結語
黃金依靠避險與央行購金守住支撐,而白銀的供給放開、投資和工業需求走弱形成多重利空。金銀比上行反映市場偏好,白銀想要扭轉頹勢,既要看金價企穩,更要等待自身基本面出現改善。
現貨白銀日線圖
北京時間10月30日14:07 現貨白銀 報 50.93美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。