地緣風險還在,黃金卻在跌,4000美元下方誰在賣?
2026-10-30 14:55:48
現貨黃金連續第二日承受沉重拋壓,週五(10月30日)亞洲時段交投於4000美元心理關口下方,受美聯儲鷹派預期壓制。週四美國宏觀數據指向經濟增長韌性十足、價格壓力持續,鞏固了市場對12月即將加息的押注,進而削弱無收益的黃金,支持進一步貶值的判斷。
三季度GDP初值顯示美國經濟年化增速加快至3.4%,高於上季度的2.2%,並超出3.2%的共識預期。美國商務部還報告,9月個人消費支出(PCE)價格指數環比上漲0.5%,同比上漲3.6%;剔除波動較大的食品和能源價格的核心指標環比上漲0.3%、同比上漲3.1%。
這疊加上美國國債收益率高企所帶來的通脹擔憂,強化了美聯儲進一步收緊政策的前景。
與此同時,美債收益率大幅下滑,因科技股業績疲弱引發市場擔憂AI支出上升可能無法帶來足夠回報,投資者紛紛湧入避險政府債券。
此外,中東衝突外交解決希望的回升令避險美元連續第三日走低,但這幾乎未能緩解黃金週圍的看跌壓力。
最新進展方面,美國副總統JD·萬斯致信伊朗最高國家安全委員會秘書穆赫辛·雷扎伊,以推動重啓和平談判;卡塔爾則向伊朗提交了一份結束與美國和以色列衝突的新協議草案。
然而,投資者仍保持警惕,因也門胡塞武裝與沙特之間的敵對行動升級。
此外,美國與以色列威脅在中期選舉後重啓攻擊,令地緣政治風險溢價牢牢存在。
與此同時,伊朗海軍週四稱四艘油輪在霍爾木茲海峽觸雷,加劇供應中斷擔憂並支撐油價。
這支持了美元逢低買入的理由,表明黃金阻力最小的路徑是下行,任何反彈都可能被拋售。
摩根大通私人銀行亞洲利率與外匯策略主管唐雨軒表示,黃金在近期拋售後仍面臨進一步下行風險,主因市場流動性偏淡、美聯儲仍有加息空間。
該行預計美聯儲將在12月及2027年一季度各加息一次,推動10年期美債收益率在2027年中升至5.25%—5.5%的峯值。收益率走高會削弱黃金吸引力。但一旦利率見頂,黃金將構築堅實底部,預計2027年年中升至4500美元,年底達到5000美元,主要受益於避險需求和經濟政策不確定性。
瑞銀首席投資辦公室(CIO)維持對黃金未來12個月的建設性看法,預計2026年12月金價將達到4600美元,隨後逐步升至2027年3月的5000美元、6月的5200美元,並在2027年9月觸及5400美元。
瑞銀認為,近期實際收益率走高和美元堅挺雖構成短期逆風,但央行購金、儲備多元化、政府債務高企以及地緣政治不確定性仍是核心支撐。任何回落至4000美元附近的調整,均被視為增加敞口的機會。建議投資者保持中等個位數的黃金配置比例。
黃金連續第二日下跌,核心壓制來自美聯儲加息押注——三季度GDP超預期與PCE通脹頑固共同鞏固了12月加息預期,削弱無收益黃金的吸引力。值得注意的是,美債收益率下滑與美元三連跌這兩項通常利好黃金的因素,此次均未能提供支撐,反映市場當前定價的主線是利率路徑而非避險需求。地緣風險溢價雖仍在,但油價高企反而強化了美元逢低買入的邏輯,黃金反彈料遭拋售。
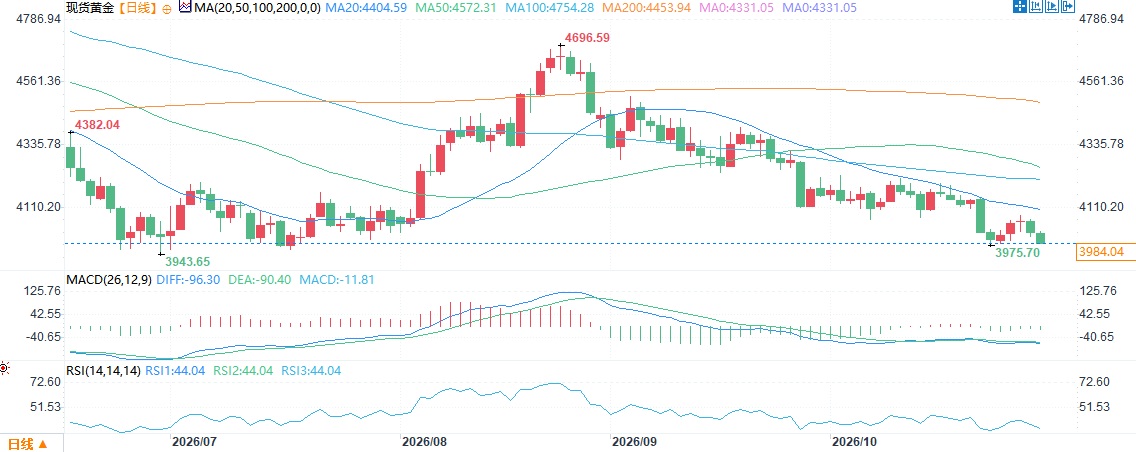
(現貨黃金日線圖,)
北京時間14:49,現貨黃金報3984.80美元/盎司。
三季度GDP初值顯示美國經濟年化增速加快至3.4%,高於上季度的2.2%,並超出3.2%的共識預期。美國商務部還報告,9月個人消費支出(PCE)價格指數環比上漲0.5%,同比上漲3.6%;剔除波動較大的食品和能源價格的核心指標環比上漲0.3%、同比上漲3.1%。
這疊加上美國國債收益率高企所帶來的通脹擔憂,強化了美聯儲進一步收緊政策的前景。
避險資金流向美債,卻繞開了黃金
與此同時,美債收益率大幅下滑,因科技股業績疲弱引發市場擔憂AI支出上升可能無法帶來足夠回報,投資者紛紛湧入避險政府債券。
此外,中東衝突外交解決希望的回升令避險美元連續第三日走低,但這幾乎未能緩解黃金週圍的看跌壓力。
最新進展方面,美國副總統JD·萬斯致信伊朗最高國家安全委員會秘書穆赫辛·雷扎伊,以推動重啓和平談判;卡塔爾則向伊朗提交了一份結束與美國和以色列衝突的新協議草案。
地緣風險溢價仍在,但金價反彈料遭拋售
然而,投資者仍保持警惕,因也門胡塞武裝與沙特之間的敵對行動升級。
此外,美國與以色列威脅在中期選舉後重啓攻擊,令地緣政治風險溢價牢牢存在。
與此同時,伊朗海軍週四稱四艘油輪在霍爾木茲海峽觸雷,加劇供應中斷擔憂並支撐油價。
這支持了美元逢低買入的理由,表明黃金阻力最小的路徑是下行,任何反彈都可能被拋售。
機構觀點
摩根大通私人銀行亞洲利率與外匯策略主管唐雨軒表示,黃金在近期拋售後仍面臨進一步下行風險,主因市場流動性偏淡、美聯儲仍有加息空間。
該行預計美聯儲將在12月及2027年一季度各加息一次,推動10年期美債收益率在2027年中升至5.25%—5.5%的峯值。收益率走高會削弱黃金吸引力。但一旦利率見頂,黃金將構築堅實底部,預計2027年年中升至4500美元,年底達到5000美元,主要受益於避險需求和經濟政策不確定性。
瑞銀首席投資辦公室(CIO)維持對黃金未來12個月的建設性看法,預計2026年12月金價將達到4600美元,隨後逐步升至2027年3月的5000美元、6月的5200美元,並在2027年9月觸及5400美元。
瑞銀認為,近期實際收益率走高和美元堅挺雖構成短期逆風,但央行購金、儲備多元化、政府債務高企以及地緣政治不確定性仍是核心支撐。任何回落至4000美元附近的調整,均被視為增加敞口的機會。建議投資者保持中等個位數的黃金配置比例。
結論
黃金連續第二日下跌,核心壓制來自美聯儲加息押注——三季度GDP超預期與PCE通脹頑固共同鞏固了12月加息預期,削弱無收益黃金的吸引力。值得注意的是,美債收益率下滑與美元三連跌這兩項通常利好黃金的因素,此次均未能提供支撐,反映市場當前定價的主線是利率路徑而非避險需求。地緣風險溢價雖仍在,但油價高企反而強化了美元逢低買入的邏輯,黃金反彈料遭拋售。
(現貨黃金日線圖,)
北京時間14:49,現貨黃金報3984.80美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。