日本央行加息預期支撐日元,美元兑日元回落至157.50下方
2026-10-30 16:10:21
日本央行本次決議雖維持利率不變,但釋放的鷹派信號幾乎滿足了市場的全部期待。展望報告首次明確"潛在消費者物價通脹處於與2%目標大體一致的水平",並預計將維持在該水平附近。這一判斷的依據包括持續的勞動力短缺、工資與物價的良性循環,以及約2%的中長期通脹預期。央行同時將物價風險描述為偏向上行,警告企業加薪提價可能推動潛在通脹超過目標。投票分佈同樣值得關注——委員高田創以8比1中的唯一反對票主張加息至1.5%,且沒有任何委員持鴿派異議支持降息,這消除了會前市場對內部分裂的擔憂。此外,央行宣佈自2027年1月起將ETF年出售規模從約3300億日元提高至約8600億日元,完成持倉出售的時間從約112年縮短至約43年。
通脹預測方面,央行上調了2027財年核心CPI預期中值至2.6%(此前為2.4%),2026財年維持2.5%不變,2028財年維持2.0%。經濟增長預測變化不大,2026-2028財年實際GDP增速預期中值分別為0.7%、0.7%、0.8%。
行長植田和男在記者會上表示,核心CPI通脹水平總體符合2%物價穩定目標,預計將維持在該水平附近;中長期通脹預期約為2%。他強調,日本央行"將繼續上調政策利率",並根據經濟活動、物價及金融形勢發展調整貨幣寬鬆程度,同時需密切關注外匯、AI需求和中東局勢的影響。
植田還指出,超寬鬆貨幣政策已顯現一些積極效果,但不足以像最初預期那樣在兩年內將通脹推升至2%。整體而言,其FXS Speechtracker評分為7.2/10,略低於歷史均值7.7/10,反映出措辭相對剋制,但"繼續加息"的框架已清晰確立。
美元兑日元的回落並非僅由日本央行驅動。週四美國科技財報不及預期——谷歌母公司Alphabet股價重挫12%,創下歷史最大單日跌幅,引發市場對AI投入回報率的擔憂,避險情緒推動資金湧入美債,美債收益率回落,美日利差收窄對美元構成壓力。
與此同時,中東外交斡旋推進削弱了避險美元的買盤支撐。美國副總統萬斯已致信伊朗最高國家安全委員會秘書雷扎伊,試圖重啓和平談判,卡塔爾亦提交新的停火草案。原文儘管地緣風險溢價尚未完全消退,但避險情緒的邊際降温使美元整體承壓。
從跨資產邏輯來看,美元兑日元當前處於"日元政策轉向+美元避險退潮+美債收益率回落"的三重共振中。但美日利差仍高達275個基點(美聯儲政策利率上限4.00% vs 日本央行1.25%),套息交易的基礎並未瓦解,這決定了日元的上行空間仍受制約。市場目前定價日本央行12月加息至1.5%的概率約為80%,這一預期若被後續數據驗證,將為日元提供進一步支撐。
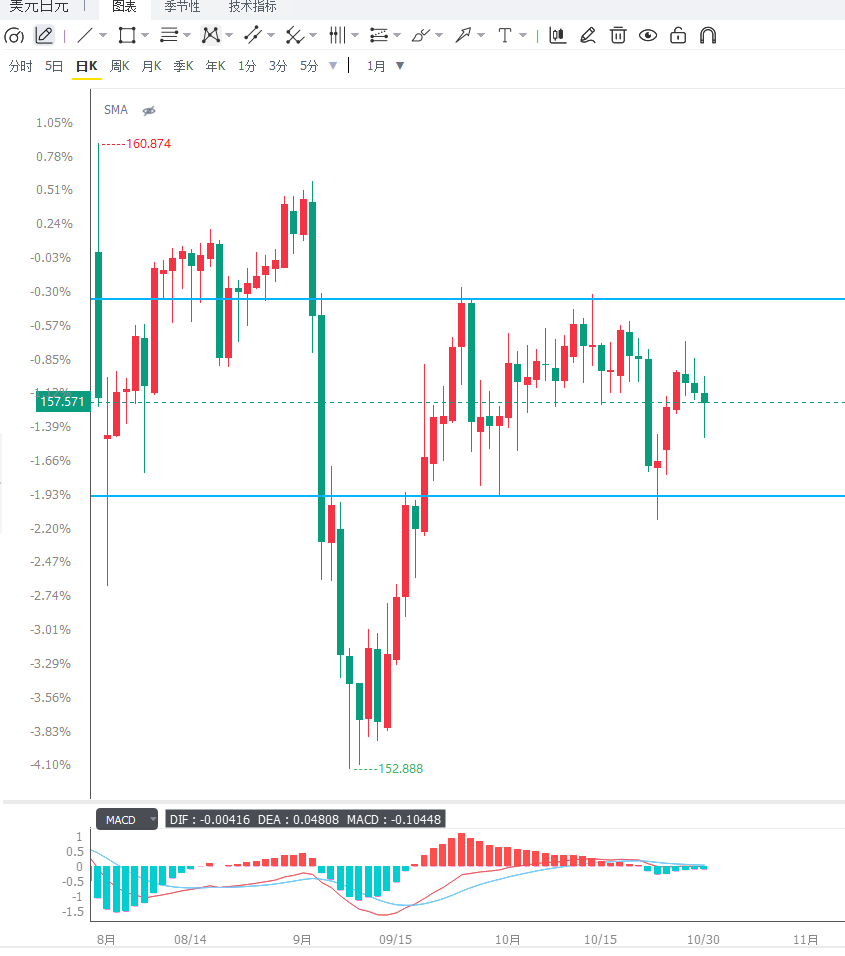
日線圖上,美元兑日元自9月中旬以來持續在156—159區間內高位震盪,未能有效突破200日均線(約158.55)與10月14日前高158.95構成的層疊阻力區。今日盤中觸及157.89後快速回落,目前交投於157.44附近,價格重新回到區間中下部。RSI(14)回落至約48.7,處於中性區域,MACD在零軸附近反覆纏繞,動能偏弱。
4小時圖上,匯價從157.89高點回落,已跌破短期均線支撐,當前在157.30—157.70之間整理。上方阻力依次關注157.70(日內回落起點)、158.00整數關口,以及158.55(200日均線);下方支撐首先看157.00整數關口,其後為10月23日低點156.07與156.00區域。從結構來看,只要匯價持續運行於158.55下方,日線定性維持高位震盪;若有效跌破157.00,則可能打開向156.07乃至155.00區域回調的空間。反之,若重新站回158.00上方並企穩,則偏空格局可能緩解,再次考驗158.55阻力。
編輯總結
美元兑日元當前的核心矛盾在於:日本央行漸進加息路徑確立與美日利差高位維持之間的拉鋸。短期內,鷹派決議與植田的"繼續加息"表態為日元提供支撐,疊加美債收益率回落與避險美元退潮,匯價更可能在157.00—158.00區間內震盪蓄勢。後續需重點關注三個變量:一是日本央行12月利率決議,若如期加息至1.5%,日元可能進一步走強;二是下週美國10月非農就業數據,若就業市場繼續展現韌性,美債收益率可能重新上行,對美元構成支撐;三是美元兑日元能否在157.00整數關口獲得有效支撐,這是判斷短線偏空格局是否強化的首要技術依據。
通脹預測方面,央行上調了2027財年核心CPI預期中值至2.6%(此前為2.4%),2026財年維持2.5%不變,2028財年維持2.0%。經濟增長預測變化不大,2026-2028財年實際GDP增速預期中值分別為0.7%、0.7%、0.8%。
行長植田和男在記者會上表示,核心CPI通脹水平總體符合2%物價穩定目標,預計將維持在該水平附近;中長期通脹預期約為2%。他強調,日本央行"將繼續上調政策利率",並根據經濟活動、物價及金融形勢發展調整貨幣寬鬆程度,同時需密切關注外匯、AI需求和中東局勢的影響。
植田還指出,超寬鬆貨幣政策已顯現一些積極效果,但不足以像最初預期那樣在兩年內將通脹推升至2%。整體而言,其FXS Speechtracker評分為7.2/10,略低於歷史均值7.7/10,反映出措辭相對剋制,但"繼續加息"的框架已清晰確立。
美元兑日元的回落並非僅由日本央行驅動。週四美國科技財報不及預期——谷歌母公司Alphabet股價重挫12%,創下歷史最大單日跌幅,引發市場對AI投入回報率的擔憂,避險情緒推動資金湧入美債,美債收益率回落,美日利差收窄對美元構成壓力。
與此同時,中東外交斡旋推進削弱了避險美元的買盤支撐。美國副總統萬斯已致信伊朗最高國家安全委員會秘書雷扎伊,試圖重啓和平談判,卡塔爾亦提交新的停火草案。原文儘管地緣風險溢價尚未完全消退,但避險情緒的邊際降温使美元整體承壓。
從跨資產邏輯來看,美元兑日元當前處於"日元政策轉向+美元避險退潮+美債收益率回落"的三重共振中。但美日利差仍高達275個基點(美聯儲政策利率上限4.00% vs 日本央行1.25%),套息交易的基礎並未瓦解,這決定了日元的上行空間仍受制約。市場目前定價日本央行12月加息至1.5%的概率約為80%,這一預期若被後續數據驗證,將為日元提供進一步支撐。
日線圖上,美元兑日元自9月中旬以來持續在156—159區間內高位震盪,未能有效突破200日均線(約158.55)與10月14日前高158.95構成的層疊阻力區。今日盤中觸及157.89後快速回落,目前交投於157.44附近,價格重新回到區間中下部。RSI(14)回落至約48.7,處於中性區域,MACD在零軸附近反覆纏繞,動能偏弱。
4小時圖上,匯價從157.89高點回落,已跌破短期均線支撐,當前在157.30—157.70之間整理。上方阻力依次關注157.70(日內回落起點)、158.00整數關口,以及158.55(200日均線);下方支撐首先看157.00整數關口,其後為10月23日低點156.07與156.00區域。從結構來看,只要匯價持續運行於158.55下方,日線定性維持高位震盪;若有效跌破157.00,則可能打開向156.07乃至155.00區域回調的空間。反之,若重新站回158.00上方並企穩,則偏空格局可能緩解,再次考驗158.55阻力。
編輯總結
美元兑日元當前的核心矛盾在於:日本央行漸進加息路徑確立與美日利差高位維持之間的拉鋸。短期內,鷹派決議與植田的"繼續加息"表態為日元提供支撐,疊加美債收益率回落與避險美元退潮,匯價更可能在157.00—158.00區間內震盪蓄勢。後續需重點關注三個變量:一是日本央行12月利率決議,若如期加息至1.5%,日元可能進一步走強;二是下週美國10月非農就業數據,若就業市場繼續展現韌性,美債收益率可能重新上行,對美元構成支撐;三是美元兑日元能否在157.00整數關口獲得有效支撐,這是判斷短線偏空格局是否強化的首要技術依據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。