一張圖:波羅的海乾散貨指數全線回落,各船型運價集體跌至階段低位
2026-11-03 00:21:30
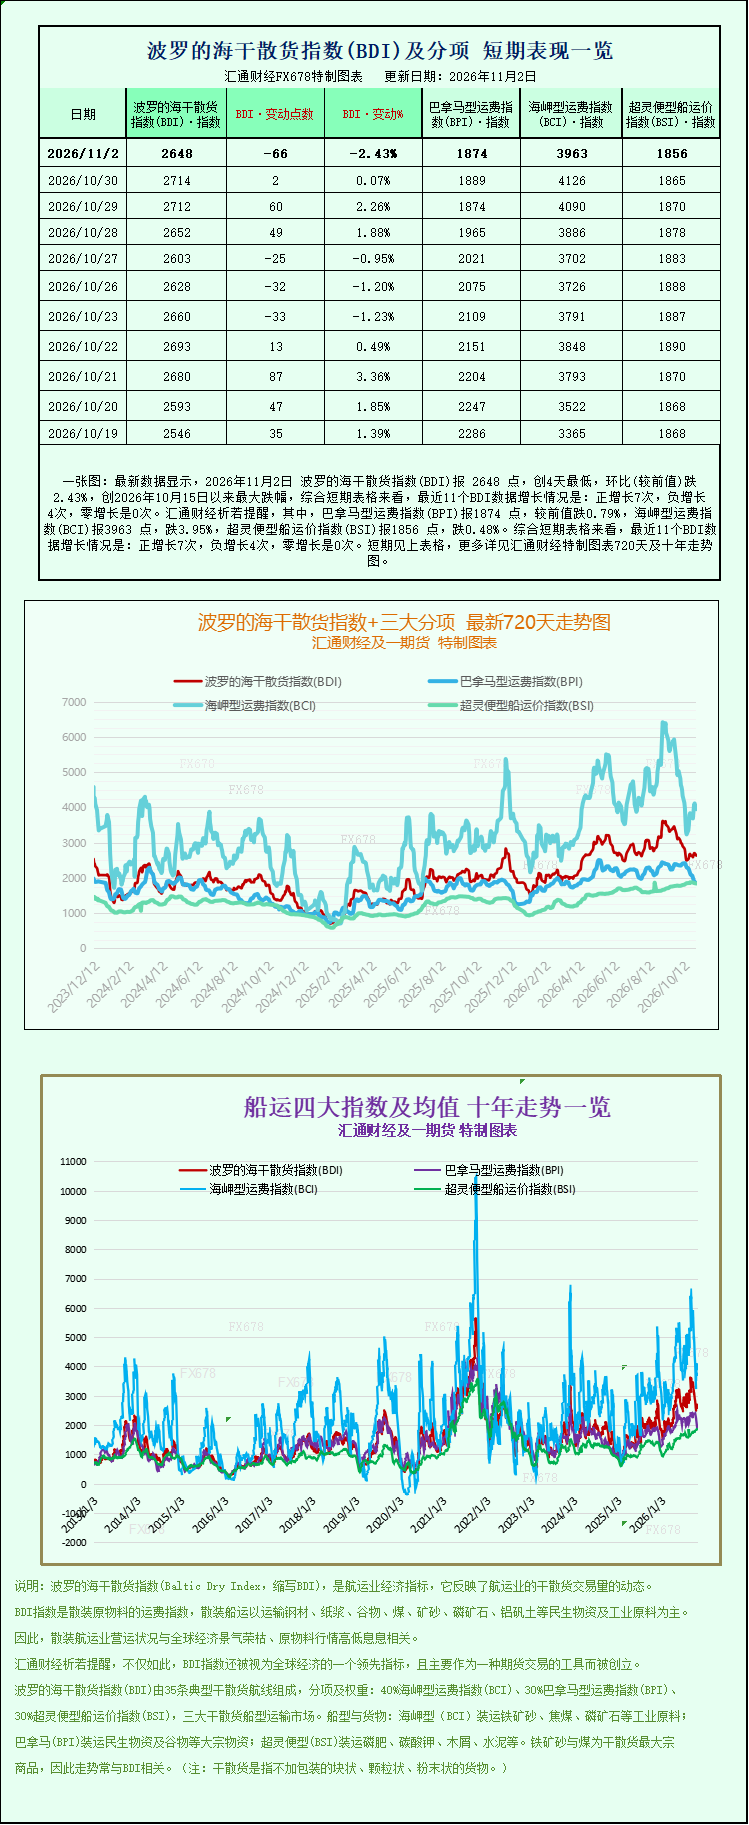
最新數據顯示,2026年11月2日 波羅的海乾散貨指數(BDI)報 2648 點,創4天最低,環比(較前值)跌2.43%,創2026年10月15日以來最大跌幅,綜合短期表格來看,最近11個BDI數據增長情況是:正增長7次,負增長4次,零增長是0次。其中,巴拿馬型運費指數(BPI)報1874 點,較前值跌0.79%,海岬型運費指數(BCI)報3963 點,跌3.95%,超靈便型船運價指數(BSI)報1856 點,跌0.48%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
受海岬型、巴拿馬型以及超靈便型全系列船型運價同步走弱拖累,代表全球幹散貨海運景氣度的波羅的海乾散貨指數(BDI)於本週一回落至近一週以來最低位置,市場整體情緒偏向負面,反映出當前全球大宗商品海運貨盤有所降温。波羅的海交易所指數綜合統計不同載重散貨船的即期租船報價,是觀察鐵礦石、煤炭、糧食等基礎原材料跨境貿易活躍度的核心風向標,指數下行意味着航運市場現貨租船需求轉淡,船東盈利空間出現明顯收縮。
數據顯示,綜合衡量三類主力船型市場表現的波羅的海乾散貨指數當日下跌66點,跌幅達到2.43%,收盤報2648點,創下自10月27日之後的最低讀數。從各細分子指數來看,幾乎全部船型均錄得不同程度下跌,市場缺乏支撐板塊,大船跌幅顯著高於中小型船舶,體現出大宗工業原料海運需求下滑帶來的直接衝擊。
權重佔比最高的海岬型船指數(BCI)成為拖累大盤的主要因素,單日大幅下挫163點,跌幅3.95%,收於3963點。海岬型散貨船主要承運15萬噸級別的鐵礦石與動力煤,是全球鋼鐵產業鏈海運環節最重要的運輸載體,運價與中國鋼鐵行業的生產節奏高度綁定。該船型市場即期平均日租金收入下滑1476美元,降至32441美元,相比前期高位已經出現明顯回調。市場觀察人士指出,海岬型船行情波動,很大程度取決於中國鐵礦石進口的貨盤釋放節奏,而當前國內鋼廠生產端的邊際變化正在向外傳導至海運市場。
就在指數大跌的同一天,鐵礦石現貨價格出現止跌企穩跡象。作為全球最大鐵礦石消費市場,中國市場鍊鋼原料需求回落幅度並未超出市場此前悲觀預期,支撐礦價暫時止跌。不過市場依舊普遍擔憂第四季度鐵礦石市場或將面臨供給過剩壓力,海外礦山發貨保持高位,而國內鋼廠受利潤約束,鐵水產量提升空間有限,進口採購更多以剛需補庫為主,大規模追加遠洋訂艙的動力不足,直接壓制海岬型船遠洋航線的租船需求,使得大船運價持續承壓。
巴拿馬型船市場同樣未能走出頹勢,巴拿馬型船運價指數(BPI)已經連續14個交易日收跌,本週一再度下跌15點,跌幅0.79%,報1874點,刷新今年4月13日以來的新低。巴拿馬型船舶主要運載6萬-7萬噸的煤炭、穀物,橫跨太平洋、大西洋多條糧食與能源貿易航線,其持續走弱反映全球煤炭進口需求、國際糧食海運貨盤同步轉淡。該船型平均日收入下降132美元,報16867美元,連續多日的下跌,也讓參與即期市場運營的船東收益持續縮水。北半球進入四季度,糧食出口旺季逐步步入尾聲,疊加部分國家煤炭進口採購節奏放緩,市場上新投放的貨盤數量有所減少,租家議價能力提升,運價不斷下探。
即便是靈活性更強、可以停靠中小型港口的超靈便型散貨船,也難以獨善其身。超靈便型船運價指數(BSI)小幅回落9點,跌幅0.48%,收於1856點,觸及10月15日以來低點。這類船舶承接小批量糧食、鋼材、鋁土礦等多元化雜散貨運輸,理論上受單一大宗商品週期衝擊相對較小,但在整體大盤下行的環境之下,區域支線貿易貨盤同樣有所減少,依舊跟隨大趨勢出現回調,只是跌幅顯著小於大型散貨船,表現出一定韌性。
從市場邏輯來看,此輪指數回調是多重因素共同作用的結果。需求層面,中國鋼鐵行業的採購節奏是影響整個幹散貨市場的核心變量,四季度鋼廠主動大規模補庫意願有限,鐵礦石遠洋貨盤收縮直接打壓海岬型船;全球煤炭貿易進入階段性休整,糧食遠洋出貨節奏放緩,巴拿馬型船隨之走弱;區域雜散貨貿易活躍度下降,小型船運價同步回落。供給端,前期完成遠洋航行的船舶陸續返航迴歸現貨市場,局部區域可用運力有所增多,供需格局階段性寬鬆,進一步推動即期租金下行。
不過業內機構也提示,短期運價回落不等於市場趨勢徹底反轉。展望後續,一方面海外礦山年末衝量發貨或將帶來階段性貨盤增量;另一方面北半球冬季臨近,亞太地區取暖用煤的補庫需求有望逐步釋放,可能為運價帶來一定支撐。與此同時,厄爾尼諾氣候帶來巴拿馬運河通行效率變化、部分港口作業擾動,也會給市場帶來不確定性,後續波羅的海指數仍將維持高波動特徵。當前市場參與者正密切跟蹤中國鋼鐵生產數據、鐵礦石港口庫存、海外礦山發運數據,以此判斷幹散貨運價是否會進一步下探,或是迎來階段性止跌修復窗口。
受海岬型、巴拿馬型以及超靈便型全系列船型運價同步走弱拖累,代表全球幹散貨海運景氣度的波羅的海乾散貨指數(BDI)於本週一回落至近一週以來最低位置,市場整體情緒偏向負面,反映出當前全球大宗商品海運貨盤有所降温。波羅的海交易所指數綜合統計不同載重散貨船的即期租船報價,是觀察鐵礦石、煤炭、糧食等基礎原材料跨境貿易活躍度的核心風向標,指數下行意味着航運市場現貨租船需求轉淡,船東盈利空間出現明顯收縮。
數據顯示,綜合衡量三類主力船型市場表現的波羅的海乾散貨指數當日下跌66點,跌幅達到2.43%,收盤報2648點,創下自10月27日之後的最低讀數。從各細分子指數來看,幾乎全部船型均錄得不同程度下跌,市場缺乏支撐板塊,大船跌幅顯著高於中小型船舶,體現出大宗工業原料海運需求下滑帶來的直接衝擊。
權重佔比最高的海岬型船指數(BCI)成為拖累大盤的主要因素,單日大幅下挫163點,跌幅3.95%,收於3963點。海岬型散貨船主要承運15萬噸級別的鐵礦石與動力煤,是全球鋼鐵產業鏈海運環節最重要的運輸載體,運價與中國鋼鐵行業的生產節奏高度綁定。該船型市場即期平均日租金收入下滑1476美元,降至32441美元,相比前期高位已經出現明顯回調。市場觀察人士指出,海岬型船行情波動,很大程度取決於中國鐵礦石進口的貨盤釋放節奏,而當前國內鋼廠生產端的邊際變化正在向外傳導至海運市場。
就在指數大跌的同一天,鐵礦石現貨價格出現止跌企穩跡象。作為全球最大鐵礦石消費市場,中國市場鍊鋼原料需求回落幅度並未超出市場此前悲觀預期,支撐礦價暫時止跌。不過市場依舊普遍擔憂第四季度鐵礦石市場或將面臨供給過剩壓力,海外礦山發貨保持高位,而國內鋼廠受利潤約束,鐵水產量提升空間有限,進口採購更多以剛需補庫為主,大規模追加遠洋訂艙的動力不足,直接壓制海岬型船遠洋航線的租船需求,使得大船運價持續承壓。
巴拿馬型船市場同樣未能走出頹勢,巴拿馬型船運價指數(BPI)已經連續14個交易日收跌,本週一再度下跌15點,跌幅0.79%,報1874點,刷新今年4月13日以來的新低。巴拿馬型船舶主要運載6萬-7萬噸的煤炭、穀物,橫跨太平洋、大西洋多條糧食與能源貿易航線,其持續走弱反映全球煤炭進口需求、國際糧食海運貨盤同步轉淡。該船型平均日收入下降132美元,報16867美元,連續多日的下跌,也讓參與即期市場運營的船東收益持續縮水。北半球進入四季度,糧食出口旺季逐步步入尾聲,疊加部分國家煤炭進口採購節奏放緩,市場上新投放的貨盤數量有所減少,租家議價能力提升,運價不斷下探。
即便是靈活性更強、可以停靠中小型港口的超靈便型散貨船,也難以獨善其身。超靈便型船運價指數(BSI)小幅回落9點,跌幅0.48%,收於1856點,觸及10月15日以來低點。這類船舶承接小批量糧食、鋼材、鋁土礦等多元化雜散貨運輸,理論上受單一大宗商品週期衝擊相對較小,但在整體大盤下行的環境之下,區域支線貿易貨盤同樣有所減少,依舊跟隨大趨勢出現回調,只是跌幅顯著小於大型散貨船,表現出一定韌性。
從市場邏輯來看,此輪指數回調是多重因素共同作用的結果。需求層面,中國鋼鐵行業的採購節奏是影響整個幹散貨市場的核心變量,四季度鋼廠主動大規模補庫意願有限,鐵礦石遠洋貨盤收縮直接打壓海岬型船;全球煤炭貿易進入階段性休整,糧食遠洋出貨節奏放緩,巴拿馬型船隨之走弱;區域雜散貨貿易活躍度下降,小型船運價同步回落。供給端,前期完成遠洋航行的船舶陸續返航迴歸現貨市場,局部區域可用運力有所增多,供需格局階段性寬鬆,進一步推動即期租金下行。
不過業內機構也提示,短期運價回落不等於市場趨勢徹底反轉。展望後續,一方面海外礦山年末衝量發貨或將帶來階段性貨盤增量;另一方面北半球冬季臨近,亞太地區取暖用煤的補庫需求有望逐步釋放,可能為運價帶來一定支撐。與此同時,厄爾尼諾氣候帶來巴拿馬運河通行效率變化、部分港口作業擾動,也會給市場帶來不確定性,後續波羅的海指數仍將維持高波動特徵。當前市場參與者正密切跟蹤中國鋼鐵生產數據、鐵礦石港口庫存、海外礦山發運數據,以此判斷幹散貨運價是否會進一步下探,或是迎來階段性止跌修復窗口。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。