日元從三週低點反彈,是干預前兆還是美元走弱的助推?
2026-11-04 10:13:20
美元兑日元週三(11月4日)亞洲時段吸引部分賣盤,有望終結兩日連漲,前一日曾觸及近三週高位158.76。日本財務大臣片山週一重申美日聯合聲明有效、政府準備應對過度或無序的日元疲弱;伊朗外交希望與美債收益率回落壓制美元;但JOLTS職位空缺升至750萬、鷹派加息預期與美日利差仍寬,限制美元兑日元的下行空間。
日本財務大臣片山週一明確重申,日美聯合外匯聲明仍然有效,政府已做好準備,一旦日元出現過度或無序的疲弱,將採取必要行動加以遏制。
這一表態並非空泛表態,而是直接指向當前日元接近三週低點的敏感位置,迅速觸發了空頭回補盤。交易者之所以保持高度警惕,是因為日本當局在過去數年中已多次在類似價位附近實施實際干預,且干預往往具有突然性與規模性。
片山的表態與美元整體走弱形成共振,共同對美元兑日元構成下行壓力。空頭在接近前期高點時選擇先兑現利潤、而非繼續加碼,正是干預風險定價的直接體現。
這種“先回補、再觀望”的操作,短期內有效壓制了美元兑日元的上行動能,也使得市場在美日利差仍處高位的背景下,對進一步做空日元變得更為謹慎。
干預預期本身已成為當前匯率波動的重要定價因子,任何來自東京的進一步強硬措辭或實際資金進出跡象,都可能迅速放大日元的反彈幅度。
與此同時,美元本身的走弱也成為拖累美元兑日元的重要推手。市場對美國與伊朗衝突可能通過外交途徑降温的樂觀情緒升温,削弱了美元作為避險貨幣的吸引力。
特朗普週二公開表示,美國沒有立即打擊伊朗的計劃,並稱“我們似乎正在得到想要的一切”,這一表態被交易者解讀為華盛頓暫不尋求軍事升級的信號。地緣政治風險溢價因此被部分擠出,美元在主要貨幣對中普遍承壓。與此並行的是美債收益率的回落。
隨着投資者開始關注美國中期選舉的早期結果,以及共和黨可能失去眾議院甚至參議院多數席位的前景,市場對未來財政與貨幣政策路徑的預期出現調整。收益率下行直接削弱了美元的利率支撐,使美元多頭在多個貨幣對中轉為守勢。
對美元兑日元而言,美元自身的走弱與日元空頭回補形成疊加效應,導致匯率在亞洲時段出現明顯回調。
需要指出的是,這種走弱更多源於風險偏好回升與政治不確定性定價,而非美元基本面的根本性逆轉。一旦中期選舉結果落地或地緣局勢再現緊張,美元的避險需求仍可能快速回歸,從而重新支撐美元兑日元。
儘管短線出現回調,但美元兑日元的下跌空間仍面臨多重限制。
週二公佈的美國勞動力市場數據明顯強於預期,JOLTS報告顯示9月職位空缺從720萬回升至750萬,超出市場預估,且招聘活動保持相對穩定。
這一數據強化了市場對美聯儲維持鷹派立場的預期,疊加能源價格可能帶來的通脹壓力,進一步收緊貨幣政策的理由得到支撐。
在這種背景下,交易者在押注美元及美元兑日元進一步大幅貶值前,必須保持謹慎。更為關鍵的是,美日之間持續存在的巨大利差仍是制約日元升值空間的核心因素。
日本央行政策正常化步伐相對緩慢,美債收益率即便短期回落,絕對水平仍遠高於日本國債收益率,套利交易的吸引力並未消失。
因此,在確認現貨價格已真正見頂之前,等待更強勁、更具持續性的賣盤確認,才是更為審慎的策略。
展望後市,交易者將密切關注北美時段即將公佈的ADP私營部門就業報告與ISM服務業PMI。若這兩項數據繼續顯示美國經濟韌性,美元可能迅速收復失地;反之,若數據疲軟,則可能為美元兑日元提供進一步回調的空間。
短期內,匯率走勢將在干預風險、美元自身強弱與美日利差三者之間反覆拉鋸。
日元從三週低點回升,是干預風險與美元走弱共同作用的結果——片山重申美日聯合聲明有效、政府準備應對過度或無序的日元疲弱;伊朗外交希望與中期選舉不確定性推動美債收益率回落,壓制美元。但下行空間受限於三重因素:JOLTS職位空缺升至750萬、高於預期,強化美聯儲鷹派預期;能源驅動的通脹風險支撐進一步收緊的理由;美日利差仍寬,限制低收益日元的升值空間。在確認現貨價格見頂之前,市場需等待強勁的後續賣盤,而北美時段的ADP與ISM服務業數據將是短期動能的下一個來源。
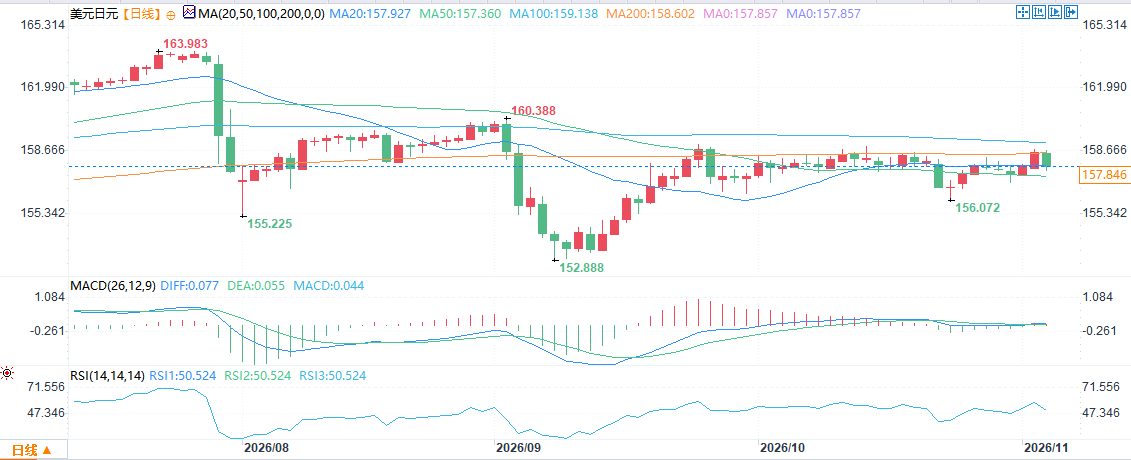
(美元兑日元日線圖,)
北京時間10:13,美元兑日元報157.80/81。
干預風險:片山重申聯合聲明有效
日本財務大臣片山週一明確重申,日美聯合外匯聲明仍然有效,政府已做好準備,一旦日元出現過度或無序的疲弱,將採取必要行動加以遏制。
這一表態並非空泛表態,而是直接指向當前日元接近三週低點的敏感位置,迅速觸發了空頭回補盤。交易者之所以保持高度警惕,是因為日本當局在過去數年中已多次在類似價位附近實施實際干預,且干預往往具有突然性與規模性。
片山的表態與美元整體走弱形成共振,共同對美元兑日元構成下行壓力。空頭在接近前期高點時選擇先兑現利潤、而非繼續加碼,正是干預風險定價的直接體現。
這種“先回補、再觀望”的操作,短期內有效壓制了美元兑日元的上行動能,也使得市場在美日利差仍處高位的背景下,對進一步做空日元變得更為謹慎。
干預預期本身已成為當前匯率波動的重要定價因子,任何來自東京的進一步強硬措辭或實際資金進出跡象,都可能迅速放大日元的反彈幅度。
美元走弱:伊朗外交希望與美債收益率回落
與此同時,美元本身的走弱也成為拖累美元兑日元的重要推手。市場對美國與伊朗衝突可能通過外交途徑降温的樂觀情緒升温,削弱了美元作為避險貨幣的吸引力。
特朗普週二公開表示,美國沒有立即打擊伊朗的計劃,並稱“我們似乎正在得到想要的一切”,這一表態被交易者解讀為華盛頓暫不尋求軍事升級的信號。地緣政治風險溢價因此被部分擠出,美元在主要貨幣對中普遍承壓。與此並行的是美債收益率的回落。
隨着投資者開始關注美國中期選舉的早期結果,以及共和黨可能失去眾議院甚至參議院多數席位的前景,市場對未來財政與貨幣政策路徑的預期出現調整。收益率下行直接削弱了美元的利率支撐,使美元多頭在多個貨幣對中轉為守勢。
對美元兑日元而言,美元自身的走弱與日元空頭回補形成疊加效應,導致匯率在亞洲時段出現明顯回調。
需要指出的是,這種走弱更多源於風險偏好回升與政治不確定性定價,而非美元基本面的根本性逆轉。一旦中期選舉結果落地或地緣局勢再現緊張,美元的避險需求仍可能快速回歸,從而重新支撐美元兑日元。
限制因素:JOLTS強勁與鷹派加息預期,美日利差仍寬
儘管短線出現回調,但美元兑日元的下跌空間仍面臨多重限制。
週二公佈的美國勞動力市場數據明顯強於預期,JOLTS報告顯示9月職位空缺從720萬回升至750萬,超出市場預估,且招聘活動保持相對穩定。
這一數據強化了市場對美聯儲維持鷹派立場的預期,疊加能源價格可能帶來的通脹壓力,進一步收緊貨幣政策的理由得到支撐。
在這種背景下,交易者在押注美元及美元兑日元進一步大幅貶值前,必須保持謹慎。更為關鍵的是,美日之間持續存在的巨大利差仍是制約日元升值空間的核心因素。
日本央行政策正常化步伐相對緩慢,美債收益率即便短期回落,絕對水平仍遠高於日本國債收益率,套利交易的吸引力並未消失。
因此,在確認現貨價格已真正見頂之前,等待更強勁、更具持續性的賣盤確認,才是更為審慎的策略。
展望後市,交易者將密切關注北美時段即將公佈的ADP私營部門就業報告與ISM服務業PMI。若這兩項數據繼續顯示美國經濟韌性,美元可能迅速收復失地;反之,若數據疲軟,則可能為美元兑日元提供進一步回調的空間。
短期內,匯率走勢將在干預風險、美元自身強弱與美日利差三者之間反覆拉鋸。
結論
日元從三週低點回升,是干預風險與美元走弱共同作用的結果——片山重申美日聯合聲明有效、政府準備應對過度或無序的日元疲弱;伊朗外交希望與中期選舉不確定性推動美債收益率回落,壓制美元。但下行空間受限於三重因素:JOLTS職位空缺升至750萬、高於預期,強化美聯儲鷹派預期;能源驅動的通脹風險支撐進一步收緊的理由;美日利差仍寬,限制低收益日元的升值空間。在確認現貨價格見頂之前,市場需等待強勁的後續賣盤,而北美時段的ADP與ISM服務業數據將是短期動能的下一個來源。
(美元兑日元日線圖,)
北京時間10:13,美元兑日元報157.80/81。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。