斷言美元開啓全面下跌還為時過早
2026-11-06 18:58:46
本輪美股科技板塊迎來大幅下挫,導火索源於市場對AI投資前景與數據中心監管收緊的擔憂,風險資產拋售已經從科技板塊蔓延至必需消費品、公用事業、醫療保健等傳統防禦性板塊。這一信號充分説明:現金倉位持續偏低的資管機構,正在臨近年末集中清理持倉、收縮風險敞口。放眼全球市場,除A股以外,絕大多數主流權益指數年內依舊收漲,本輪下跌並非全局性熊市,更多屬於年末調倉疊加政策預期帶來的階段性回調。
風險資產大跌催生避險需求,但外匯市場的波動整體温和,呈現典型的避險分化行情。G10貨幣內部,高貝塔屬性的澳元、新西蘭元率先走弱;日元、瑞郎等傳統避險貨幣迎來買盤。不過行情波動幅度有限,外匯交易員普遍將本次科技股大跌定性為民主黨勝選帶來的獨立事件,而非宏觀基本面惡化的系統性利空。從波動率數據可以清晰印證:費城半導體指數一月期隱含波動率高達61%,而美元兑日元波動率僅7%。相較於科技股的劇烈震盪,外匯資產與股市的聯動性明顯更低。
匯率與股市相關性最強的幣種當屬以色列謝克爾。當地投資者對美資產長期維持較高外匯對沖比例,隨着所持美國科技資產持續縮水,投資者正在回購美元對沖頭寸,進一步放大了謝克爾的匯率波動。
在風險偏好快速回落的環境下,資金開始湧入美債與美元現金。境外長線資金此前大舉買入美股科技標的,現階段主動縮減外匯對沖操作,進一步支撐美元買盤。不過美元正面臨兩股相互對沖的力量:一方面避險資金持續流入;另一方面,自9月末以來美國短端國債收益率已經下行近50個基點,美元相對其他主要貨幣的利差優勢明顯收縮,利率端對美元的支撐有所減弱。AI景氣度下行帶來的防禦性持倉行為,並沒有給美元帶來單邊、無條件的上漲動力。
非農就業:決定短期美元走向的核心變量
當前市場最大分歧在於:科技股下跌會不會引發市場重新定價美國經濟增長與通脹前景。而週五出爐的美國10月非農就業報告,將成為打破當前平衡的關鍵變量。
前置就業數據已經釋放明確信號:週四公佈的初請失業金人數顯著低於市場預期,充分體現出美國勞動力市場韌性十足。多項二線就業指標全線走強,市場普遍不看好本次非農數據走弱。當前市場私下預期新增就業人數為8.2萬人,顯著高於上月僅2.9萬人的疲軟讀數。
如果本次非農就業保持穩健,將進一步印證美聯儲“就業市場保持堅實”的判斷,有望托住短端美債收益率,為美元提供階段性支撐。CME利率衍生品數據顯示,美聯儲12月加息25個基點的概率升至三分之二,未來12個月兩輪緊縮政策落地的概率達到52%。即便大選帶來短期政治擾動,美聯儲在通脹問題上依然擁有較高政策自主權,美國經濟基本面與緊縮政策定力,仍是美元最核心的底牌,短期因政治預期產生的美元走弱大概率只是暫時性波動。
反過來,若就業新增與薪資增速不及預期,市場將下調美聯儲加息定價,美債收益率繼續下行,美元的利率支撐會進一步鬆動,避險帶來的買盤很難單獨推動美元持續走強。
主要非美貨幣分化:英鎊疲軟,日元對沖效力有限
本輪行情中,非美貨幣走出明顯分化,英鎊的表現尤為典型。英國央行迎來2023年以來首次加息,將基準利率上調至4%,但這一利好完全沒能提振英鎊兑美元匯率。英國央行行長貝利明確表態,此次加息並非新一輪緊縮週期的開端,後續政策走向高度依賴中東地緣局勢。在此之前,期貨市場已經提前定價了五輪加息,央行偏鴿的表態直接扭轉市場預期,英鎊自六週高點快速回落。
日元被高盛視作對沖AI股市衝擊的優選工具,但即便美債收益率下行,空頭力量依然沒有全面退潮。市場定價顯示,日本隔夜利率將從當前1.25%逐步抬升至2027年的2%,日元中長期利差劣勢仍在,美元兑日元很難開啓深度下行。
美元指數走勢預判
現階段斷言美元開啓全面下跌還為時過早。外匯市場的避險情緒不會直接推升美元指數單邊上行,更多會體現在交叉盤當中:澳元兑日元這類風險交叉盤持續走低;新興市場貨幣承壓,南非蘭特、墨西哥比索面臨下行壓力。
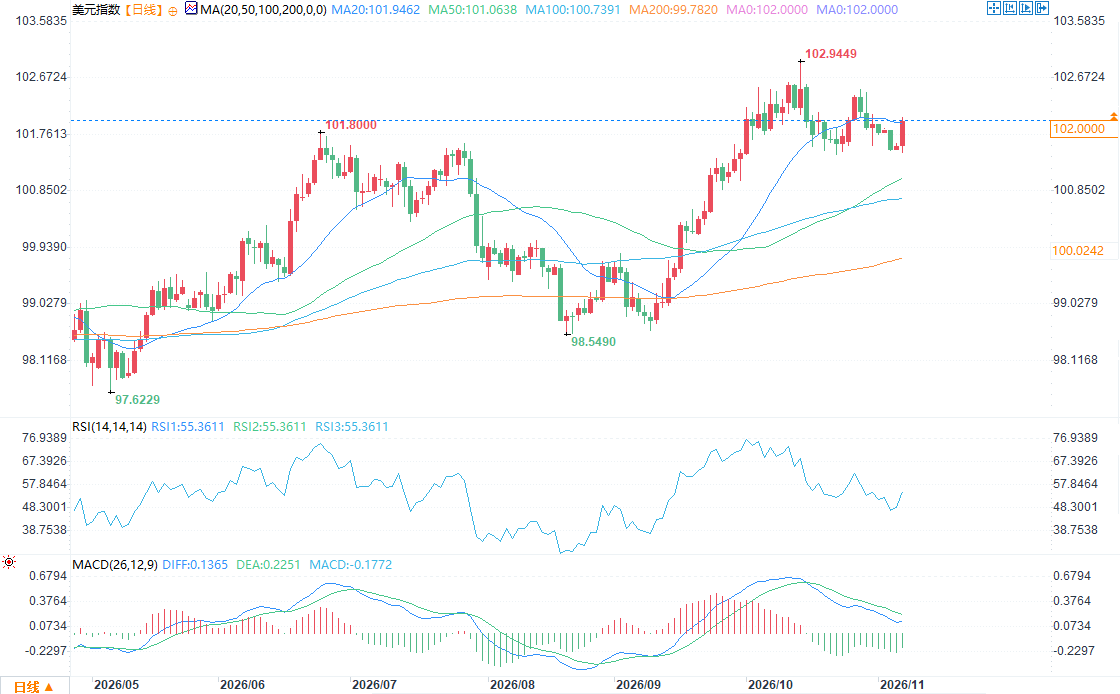
美元指數DXY展現出極強韌性,短期大概率維持在101.50–102.50區間中軌震盪。美元得天獨厚的全球流動性優勢,疊加接近4%的一週美元存款利率,構成了堅實底部支撐。
總結
AI板塊拋售引發全球風險資產回調,避險資金湧入美元,但美債收益率下行不斷削弱美元的利率紅利,多空力量陷入僵持。
短期行情完全取決於10月非農就業數據:穩健就業數據將鞏固美聯儲加息預期,給美元帶來階段性支撐;就業走弱則會進一步壓低美債收益率,限制美元反彈空間。英鎊受制於英國央行鴿派加息持續走弱,日元對沖股市風險的能力有限,很難走出獨立大行情。在年末調倉與利率博弈雙重環境下,美元指數大概率維持區間震盪,單邊趨勢尚未成型。
風險資產大跌催生避險需求,但外匯市場的波動整體温和,呈現典型的避險分化行情。G10貨幣內部,高貝塔屬性的澳元、新西蘭元率先走弱;日元、瑞郎等傳統避險貨幣迎來買盤。不過行情波動幅度有限,外匯交易員普遍將本次科技股大跌定性為民主黨勝選帶來的獨立事件,而非宏觀基本面惡化的系統性利空。從波動率數據可以清晰印證:費城半導體指數一月期隱含波動率高達61%,而美元兑日元波動率僅7%。相較於科技股的劇烈震盪,外匯資產與股市的聯動性明顯更低。
匯率與股市相關性最強的幣種當屬以色列謝克爾。當地投資者對美資產長期維持較高外匯對沖比例,隨着所持美國科技資產持續縮水,投資者正在回購美元對沖頭寸,進一步放大了謝克爾的匯率波動。
在風險偏好快速回落的環境下,資金開始湧入美債與美元現金。境外長線資金此前大舉買入美股科技標的,現階段主動縮減外匯對沖操作,進一步支撐美元買盤。不過美元正面臨兩股相互對沖的力量:一方面避險資金持續流入;另一方面,自9月末以來美國短端國債收益率已經下行近50個基點,美元相對其他主要貨幣的利差優勢明顯收縮,利率端對美元的支撐有所減弱。AI景氣度下行帶來的防禦性持倉行為,並沒有給美元帶來單邊、無條件的上漲動力。
非農就業:決定短期美元走向的核心變量
當前市場最大分歧在於:科技股下跌會不會引發市場重新定價美國經濟增長與通脹前景。而週五出爐的美國10月非農就業報告,將成為打破當前平衡的關鍵變量。
前置就業數據已經釋放明確信號:週四公佈的初請失業金人數顯著低於市場預期,充分體現出美國勞動力市場韌性十足。多項二線就業指標全線走強,市場普遍不看好本次非農數據走弱。當前市場私下預期新增就業人數為8.2萬人,顯著高於上月僅2.9萬人的疲軟讀數。
如果本次非農就業保持穩健,將進一步印證美聯儲“就業市場保持堅實”的判斷,有望托住短端美債收益率,為美元提供階段性支撐。CME利率衍生品數據顯示,美聯儲12月加息25個基點的概率升至三分之二,未來12個月兩輪緊縮政策落地的概率達到52%。即便大選帶來短期政治擾動,美聯儲在通脹問題上依然擁有較高政策自主權,美國經濟基本面與緊縮政策定力,仍是美元最核心的底牌,短期因政治預期產生的美元走弱大概率只是暫時性波動。
反過來,若就業新增與薪資增速不及預期,市場將下調美聯儲加息定價,美債收益率繼續下行,美元的利率支撐會進一步鬆動,避險帶來的買盤很難單獨推動美元持續走強。
主要非美貨幣分化:英鎊疲軟,日元對沖效力有限
本輪行情中,非美貨幣走出明顯分化,英鎊的表現尤為典型。英國央行迎來2023年以來首次加息,將基準利率上調至4%,但這一利好完全沒能提振英鎊兑美元匯率。英國央行行長貝利明確表態,此次加息並非新一輪緊縮週期的開端,後續政策走向高度依賴中東地緣局勢。在此之前,期貨市場已經提前定價了五輪加息,央行偏鴿的表態直接扭轉市場預期,英鎊自六週高點快速回落。
日元被高盛視作對沖AI股市衝擊的優選工具,但即便美債收益率下行,空頭力量依然沒有全面退潮。市場定價顯示,日本隔夜利率將從當前1.25%逐步抬升至2027年的2%,日元中長期利差劣勢仍在,美元兑日元很難開啓深度下行。
美元指數走勢預判
現階段斷言美元開啓全面下跌還為時過早。外匯市場的避險情緒不會直接推升美元指數單邊上行,更多會體現在交叉盤當中:澳元兑日元這類風險交叉盤持續走低;新興市場貨幣承壓,南非蘭特、墨西哥比索面臨下行壓力。
美元指數DXY展現出極強韌性,短期大概率維持在101.50–102.50區間中軌震盪。美元得天獨厚的全球流動性優勢,疊加接近4%的一週美元存款利率,構成了堅實底部支撐。
總結
AI板塊拋售引發全球風險資產回調,避險資金湧入美元,但美債收益率下行不斷削弱美元的利率紅利,多空力量陷入僵持。
短期行情完全取決於10月非農就業數據:穩健就業數據將鞏固美聯儲加息預期,給美元帶來階段性支撐;就業走弱則會進一步壓低美債收益率,限制美元反彈空間。英鎊受制於英國央行鴿派加息持續走弱,日元對沖股市風險的能力有限,很難走出獨立大行情。在年末調倉與利率博弈雙重環境下,美元指數大概率維持區間震盪,單邊趨勢尚未成型。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。