一切交易,本質都是原油交易
2026-11-09 23:28:28
自2月27日夜間衝突爆發以來,所有交易,本質都是原油交易。無論你交易的是外匯、國債、標普500指數,還是貴金屬,它們的漲跌都緊跟油價,跟隨市場對這場衝突走向的判斷:市場在判斷局勢是升級,還是緩和。
本文將論證各類資產與原油的相關性已經大幅走高。在當下這個節點,這點至關重要:中期選舉過後,希望能讓美國政府意識到,是時候抽身退出這場衝突了。我會先梳理一套決策邏輯框架,分析油價要出現實質性回落,需要滿足哪些條件。隨後展示,在東西向輸油管道遇襲之後,各類資產和原油的相關性上升到了何等水平。
當前如此高的相關性意味着:如果衝突得以平息、油價隨之下跌,風險資產將普遍走強,包括標普500、法國國債與貴金屬;而美元、美債這類避險資產則會承壓走弱。
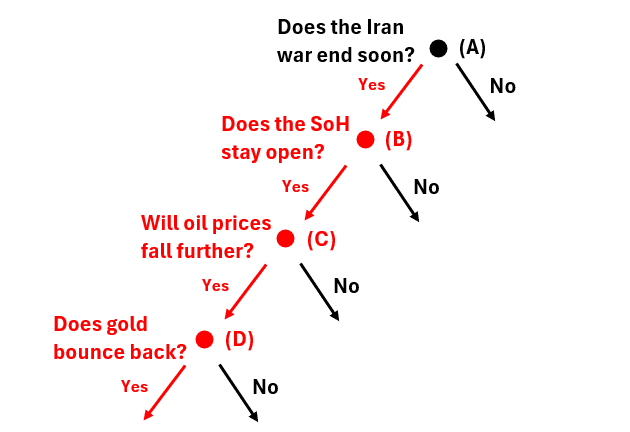
世事從無簡單的答案,結束這場衝突更是絕非易事。上面這張圖展示了我梳理的整套推進環節。
決策框架的第一個分支(A),取決於美國能否認清現實、決定結束衝突。我認為這種可能性正在上升:共和黨內反對這場衝突的聲音越來越響亮,萬斯副總統發推文稱這場衝突讓共和黨輸掉中期選舉,就是一個例證;同時封鎖措施的效果正在衰減——伊朗已經明白,只要堅持到新年新一屆國會就職,局面就會改變。
第二個分支(B):霍爾木茲海峽能否維持通航,且無需美國海軍大規模重兵駐守。在我看來,核心就是利益交換。伊朗國內經濟狀況極差,政權迫切需要資金;沙特以及該地區其他石油出口國,正藉着高油價賺得盆滿缽滿,有充足資金來促成和談、安撫伊朗。
第三個分支(C):以上條件落地後,油價能否出現顯著下跌。我們其實已經有一次天然的參照案例:今年6月諒解備忘錄簽署的時候,油價曾大幅跳水。我堅信,如果歷史重演,油價會再度回落。
第四個,也是最後一個分支(D):過去幾周資產與原油之間的強相關性,後續能否繼續維持。這也是接下來我要重點論證的內容。
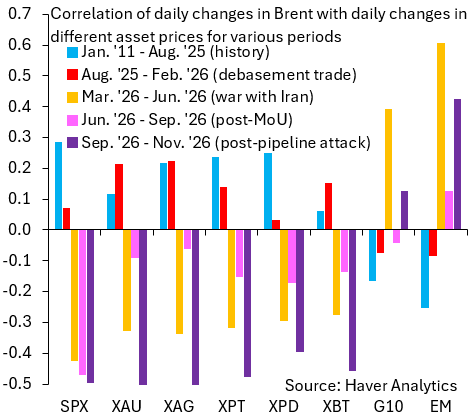
上圖展示了各類資產的日間漲跌幅,和近月布倫特原油期貨日間漲跌幅的相關係數。統計標的包括標普500(SPX)、黃金(XAU)、白銀(XAG)、鉑金(XPT)、鈀金(XPD)、比特幣(XBT),以及美元兑G10貨幣、美元兑新興市場貨幣。一共劃分五個統計區間:
(1)長期基準區間:2011年至2025年年中,也就是去年貶值交易浪潮興起之前(藍色柱);
(2)貶值交易的鼎盛階段:2025年年中至2026年初(紅色柱);
(3)伊朗衝突爆發,直至6月諒解備忘錄簽署(橙色柱);
(4)備忘錄達成後的停戰階段,該停戰狀態在9月10日東西向輸油管道遇襲後徹底破裂(粉色柱);
(5)管道遇襲至今,布倫特油價重新回升至三、四月份高點的這段時期(紫色柱)。下文分析將聚焦最新這個時間窗口,也就是紫色柱對應的相關性。
最新區間——也就是管道遇襲之後的兩個月裏,標普500、黃金與其他貴金屬,和原油呈現顯著的負相關。這麼高的相關程度,多少出乎我的意料。按常理,2025年金價大漲之後入場的不少散户資金本該逐步離場,但顯然事實並非如此。即便後續相關性會有所弱化,依然有理由判斷:油價回落,將會帶動這批風險資產上行。
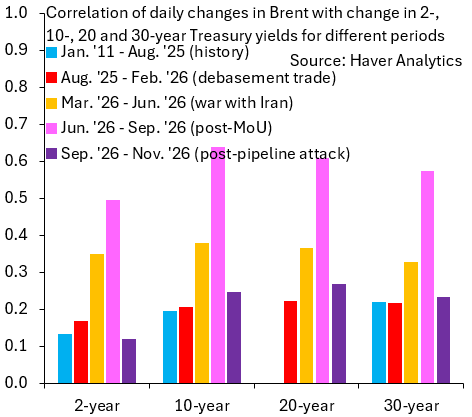
下一張圖表用同樣方式,統計2年期、10年期、20年期、30年期美債收益率日間變動和原油價格的相關性。有意思的是,在本輪局勢升級的階段,美債收益率和原油的相關性反而下降了。正如我昨天直播裏提到的,原因在於這段時間恰逢法國國債遭遇猛烈拋售,資金湧入美債與美元尋求避險。
因此當油價下跌時,美債收益率的下行幅度,會弱於其他品種。美債的避險買盤會消退,相對法國、意大利這類高風險國債,美債會表現疲軟。
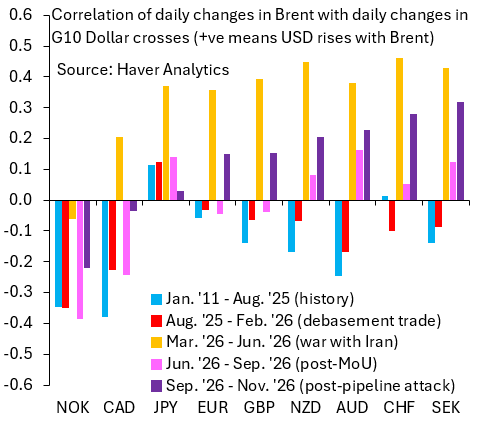
最後這張圖,延續昨天文章關於中期選舉後美元走勢的分析,統計G10直盤貨幣兑美元和原油的相關性。統計幣種包括挪威克朗(NOK)、加元(CAD)、日元(JPY)、歐元(EUR)、英鎊(GBP)、新西蘭元(NZD)、澳元(AUD)、瑞郎(CHF)、瑞典克朗(SEK)。
油價上漲時,美元兑瑞典克朗的升值幅度最大(圖表最右側),其次是瑞郎、澳元。反過來,油價回落的時候,美元兑這幾種貨幣的跌勢也會最快。
與之相反,美元兑挪威克朗或許會走強:挪威克朗是G10裏和原油綁定最深的貨幣,油價下跌,克朗會被拖累走弱。
總結一句話:當下所有行情,都取決於油價能跌多少。自2月27日以來,整個市場就是一場龐大的原油交易。
本文將論證各類資產與原油的相關性已經大幅走高。在當下這個節點,這點至關重要:中期選舉過後,希望能讓美國政府意識到,是時候抽身退出這場衝突了。我會先梳理一套決策邏輯框架,分析油價要出現實質性回落,需要滿足哪些條件。隨後展示,在東西向輸油管道遇襲之後,各類資產和原油的相關性上升到了何等水平。
當前如此高的相關性意味着:如果衝突得以平息、油價隨之下跌,風險資產將普遍走強,包括標普500、法國國債與貴金屬;而美元、美債這類避險資產則會承壓走弱。
世事從無簡單的答案,結束這場衝突更是絕非易事。上面這張圖展示了我梳理的整套推進環節。
決策框架的第一個分支(A),取決於美國能否認清現實、決定結束衝突。我認為這種可能性正在上升:共和黨內反對這場衝突的聲音越來越響亮,萬斯副總統發推文稱這場衝突讓共和黨輸掉中期選舉,就是一個例證;同時封鎖措施的效果正在衰減——伊朗已經明白,只要堅持到新年新一屆國會就職,局面就會改變。
第二個分支(B):霍爾木茲海峽能否維持通航,且無需美國海軍大規模重兵駐守。在我看來,核心就是利益交換。伊朗國內經濟狀況極差,政權迫切需要資金;沙特以及該地區其他石油出口國,正藉着高油價賺得盆滿缽滿,有充足資金來促成和談、安撫伊朗。
第三個分支(C):以上條件落地後,油價能否出現顯著下跌。我們其實已經有一次天然的參照案例:今年6月諒解備忘錄簽署的時候,油價曾大幅跳水。我堅信,如果歷史重演,油價會再度回落。
第四個,也是最後一個分支(D):過去幾周資產與原油之間的強相關性,後續能否繼續維持。這也是接下來我要重點論證的內容。
上圖展示了各類資產的日間漲跌幅,和近月布倫特原油期貨日間漲跌幅的相關係數。統計標的包括標普500(SPX)、黃金(XAU)、白銀(XAG)、鉑金(XPT)、鈀金(XPD)、比特幣(XBT),以及美元兑G10貨幣、美元兑新興市場貨幣。一共劃分五個統計區間:
(1)長期基準區間:2011年至2025年年中,也就是去年貶值交易浪潮興起之前(藍色柱);
(2)貶值交易的鼎盛階段:2025年年中至2026年初(紅色柱);
(3)伊朗衝突爆發,直至6月諒解備忘錄簽署(橙色柱);
(4)備忘錄達成後的停戰階段,該停戰狀態在9月10日東西向輸油管道遇襲後徹底破裂(粉色柱);
(5)管道遇襲至今,布倫特油價重新回升至三、四月份高點的這段時期(紫色柱)。下文分析將聚焦最新這個時間窗口,也就是紫色柱對應的相關性。
最新區間——也就是管道遇襲之後的兩個月裏,標普500、黃金與其他貴金屬,和原油呈現顯著的負相關。這麼高的相關程度,多少出乎我的意料。按常理,2025年金價大漲之後入場的不少散户資金本該逐步離場,但顯然事實並非如此。即便後續相關性會有所弱化,依然有理由判斷:油價回落,將會帶動這批風險資產上行。
下一張圖表用同樣方式,統計2年期、10年期、20年期、30年期美債收益率日間變動和原油價格的相關性。有意思的是,在本輪局勢升級的階段,美債收益率和原油的相關性反而下降了。正如我昨天直播裏提到的,原因在於這段時間恰逢法國國債遭遇猛烈拋售,資金湧入美債與美元尋求避險。
因此當油價下跌時,美債收益率的下行幅度,會弱於其他品種。美債的避險買盤會消退,相對法國、意大利這類高風險國債,美債會表現疲軟。
最後這張圖,延續昨天文章關於中期選舉後美元走勢的分析,統計G10直盤貨幣兑美元和原油的相關性。統計幣種包括挪威克朗(NOK)、加元(CAD)、日元(JPY)、歐元(EUR)、英鎊(GBP)、新西蘭元(NZD)、澳元(AUD)、瑞郎(CHF)、瑞典克朗(SEK)。
油價上漲時,美元兑瑞典克朗的升值幅度最大(圖表最右側),其次是瑞郎、澳元。反過來,油價回落的時候,美元兑這幾種貨幣的跌勢也會最快。
與之相反,美元兑挪威克朗或許會走強:挪威克朗是G10裏和原油綁定最深的貨幣,油價下跌,克朗會被拖累走弱。
總結一句話:當下所有行情,都取決於油價能跌多少。自2月27日以來,整個市場就是一場龐大的原油交易。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。