













伯納姆或提前大選+脱歐逆轉猜想,ING重磅預測出爐,英鎊兩大風險與機會全解析
2026-11-10 20:28:18
ING最新報告指出,英國央行預計明年2月再加息,但2027年底前將開啓降息;通脹或升至近4.5%,能源賬單大漲是主因。同時,首相伯納姆或提前大選,甚至出現重返歐盟關税同盟的大膽情景,這些都將劇烈影響GBPUSD利率差與風險溢價。疊加今晚美國10月CPI數據,美元方向成短期最大變量。外匯交易者需緊盯政策路徑與政治風險,把握英鎊波動窗口。
ING基準情景明確:英國通脹將在2027年初升至近4.5%,並在夏季維持在4%左右。天然氣價格上漲將使家庭公用事業賬單到4月上漲約30%,能源單獨貢獻超1個百分點通脹;食品通脹預計達4-5%。好消息是,勞動力市場與工資增長保持温和,二輪效應有限,這讓英國央行有望在夏季“鳴笛解禁”,並於11月開始降息。
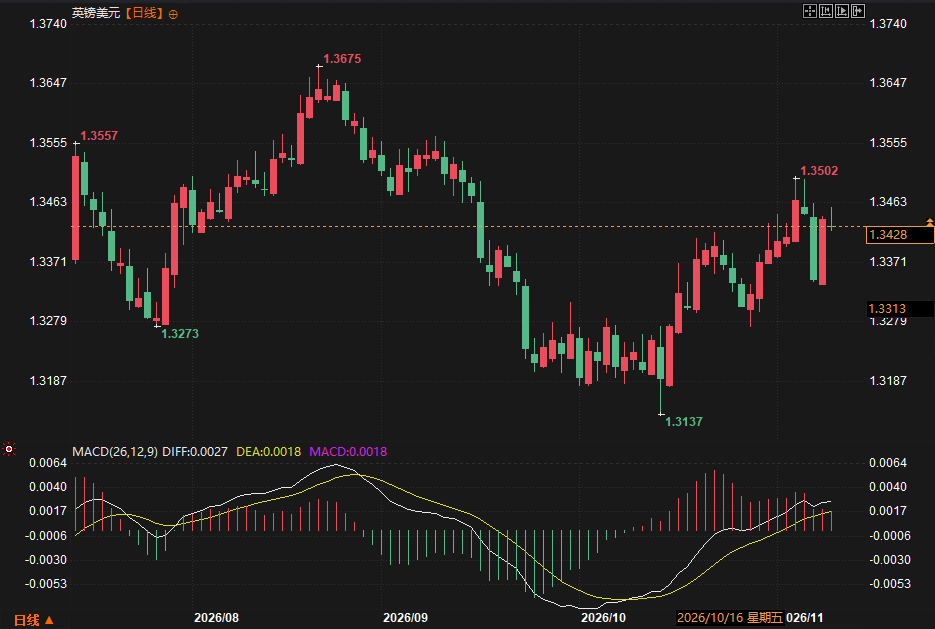
對GBPUSD交易者而言,這意味着短期利率差仍偏利好英鎊。英國央行上週已加息至4%,市場預期2月再加25個基點至4.25%。與美聯儲當前區間相比,英鎊仍具一定吸引力。當前GBPUSD在1.34-1.3450區間震盪,技術上守住100日均線上方,短線多頭仍有空間,上方關注1.3500關鍵阻力。若今晚美國CPI偏弱,美元走軟,英鎊有望衝擊該位;若CPI強於預期,則可能回踩1.3400甚至1.3370支撐。
外匯交易者可關注利率差交易:在BoE鷹派窗口期內,GBP對低息貨幣(如日元)或相對疲軟的美元,仍有波段機會。但需警惕2027年降息預期提前定價,導致中長期英鎊承壓。
ING指出,英國增長面臨“兩股力量拉扯”。數據中心投資與AI相關專業服務繼續受益於全球需求,這是正面因素;但限制性貨幣政策、實際工資負增長以及更緊的財政政策,將拖累國內需求,導致2027年增長放緩。
這對外匯市場意味着:英鎊難以出現單邊大漲。即使短期加息支撐,經濟基本面偏弱會限制資本流入。關注英國GDP、零售銷售等數據,一旦內需進一步惡化,可能加速市場對降息的定價,打壓英鎊。
ING的風險情景值得外匯交易者高度關注。首相伯納姆承諾“英國10年計劃”,但與2029年大選期限顯得矛盾。許多重大改革(社會護理、國有化)需要新的五年任期才能推進,提前大選的暗示正在增加:支出審查推遲到明年,同時伯納姆推動與歐盟更緊密關係,被解讀為爭取中左翼選票。
右翼分裂疊加工黨民調上升,提供了狹窄窗口,但這是一場巨大賭博。市場最可能不喜歡這種局面——它會把長期借款需求問題推到台前,而英國公共財政目前僅“看起來還行”。提前大選通常帶來波動率上升,GBPUSD可能出現快速跳空或擴大日內波幅。
更大膽的情景是:英國同意重返歐盟關税同盟。脱歐雖不受歡迎,但全面重返仍遙遠。若提前大選變成事實上的歐洲關係公投,工黨大勝後伯納姆迅速行動,加上民粹與地緣不穩定讓歐盟領導人看到窗口,關税同盟談判可能啓動。這將顯著降低貨物貿易壁壘,配合監管動態對齊,讓英國在2027年底在經濟上比現在更接近歐盟。ING認為,若發生,幾乎肯定會受到更強英鎊的歡迎。
對交易者來説,政治風險是雙刃劍:短期不確定性打壓英鎊,中長期若走向更緊密歐盟關係,則利好GBP。建議關注相關民調、政府聲明與歐盟回應,必要時用期權或縮小止損來管理尾部風險。
今晚美國10月CPI是全場焦點。市場預期環比放緩,但核心仍受關注。數據若偏弱,美元承壓,GBPUSD、EURUSD等非美貨幣集體受益;若偏強,則強化美聯儲12月加息預期,壓制英鎊。結合油價因美伊談判進展而大跌,通脹預期整體降温,風險偏好回升,對高息貨幣短期有利。
英國央行路徑清晰:先加後降,利率差支撐英鎊短線
ING基準情景明確:英國通脹將在2027年初升至近4.5%,並在夏季維持在4%左右。天然氣價格上漲將使家庭公用事業賬單到4月上漲約30%,能源單獨貢獻超1個百分點通脹;食品通脹預計達4-5%。好消息是,勞動力市場與工資增長保持温和,二輪效應有限,這讓英國央行有望在夏季“鳴笛解禁”,並於11月開始降息。
對GBPUSD交易者而言,這意味着短期利率差仍偏利好英鎊。英國央行上週已加息至4%,市場預期2月再加25個基點至4.25%。與美聯儲當前區間相比,英鎊仍具一定吸引力。當前GBPUSD在1.34-1.3450區間震盪,技術上守住100日均線上方,短線多頭仍有空間,上方關注1.3500關鍵阻力。若今晚美國CPI偏弱,美元走軟,英鎊有望衝擊該位;若CPI強於預期,則可能回踩1.3400甚至1.3370支撐。
外匯交易者可關注利率差交易:在BoE鷹派窗口期內,GBP對低息貨幣(如日元)或相對疲軟的美元,仍有波段機會。但需警惕2027年降息預期提前定價,導致中長期英鎊承壓。
增長與財政雙壓:內需疲軟限制英鎊上行空間
ING指出,英國增長面臨“兩股力量拉扯”。數據中心投資與AI相關專業服務繼續受益於全球需求,這是正面因素;但限制性貨幣政策、實際工資負增長以及更緊的財政政策,將拖累國內需求,導致2027年增長放緩。
這對外匯市場意味着:英鎊難以出現單邊大漲。即使短期加息支撐,經濟基本面偏弱會限制資本流入。關注英國GDP、零售銷售等數據,一旦內需進一步惡化,可能加速市場對降息的定價,打壓英鎊。
政治風險升温:提前大選與“重返歐盟”情景
ING的風險情景值得外匯交易者高度關注。首相伯納姆承諾“英國10年計劃”,但與2029年大選期限顯得矛盾。許多重大改革(社會護理、國有化)需要新的五年任期才能推進,提前大選的暗示正在增加:支出審查推遲到明年,同時伯納姆推動與歐盟更緊密關係,被解讀為爭取中左翼選票。
右翼分裂疊加工黨民調上升,提供了狹窄窗口,但這是一場巨大賭博。市場最可能不喜歡這種局面——它會把長期借款需求問題推到台前,而英國公共財政目前僅“看起來還行”。提前大選通常帶來波動率上升,GBPUSD可能出現快速跳空或擴大日內波幅。
更大膽的情景是:英國同意重返歐盟關税同盟。脱歐雖不受歡迎,但全面重返仍遙遠。若提前大選變成事實上的歐洲關係公投,工黨大勝後伯納姆迅速行動,加上民粹與地緣不穩定讓歐盟領導人看到窗口,關税同盟談判可能啓動。這將顯著降低貨物貿易壁壘,配合監管動態對齊,讓英國在2027年底在經濟上比現在更接近歐盟。ING認為,若發生,幾乎肯定會受到更強英鎊的歡迎。
對交易者來説,政治風險是雙刃劍:短期不確定性打壓英鎊,中長期若走向更緊密歐盟關係,則利好GBP。建議關注相關民調、政府聲明與歐盟回應,必要時用期權或縮小止損來管理尾部風險。
今晚CPI與整體策略:美元方向決定英鎊短期命運
今晚美國10月CPI是全場焦點。市場預期環比放緩,但核心仍受關注。數據若偏弱,美元承壓,GBPUSD、EURUSD等非美貨幣集體受益;若偏強,則強化美聯儲12月加息預期,壓制英鎊。結合油價因美伊談判進展而大跌,通脹預期整體降温,風險偏好回升,對高息貨幣短期有利。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

