美國通脹具有粘性,但這並非2022年的重演
2026-11-12 01:25:20
10月美國消費者價格指數(CPI)數據高於市場一致預期,對日益強調其物價穩定關注的美聯儲而言,這是又一份令人失望的通脹報告。結合美聯儲理事克里斯托弗·沃勒當天早些時候的表態,該報告強化了在美聯儲12月會議上再加息一次的理由,並提高了加息50個基點(bp)的可能性。
我們的基準情形目前尚未假設12月加息50個基點。不過,我們正在調整預測,納入12月和1月各加息25個基點,並存在3月再加息一次的一定風險。如果美聯儲副主席約翰·威廉姆斯和美聯儲理事菲利普·傑斐遜在即將發表的講話中強化沃勒的信號,這可能足以讓我們把12月預測調整為加息50個基點。
即便如此,我們會把美聯儲當前的緊縮定性為一次政策"重新校準",目的是防止金融條件以某種方式放鬆,從而導致通脹從本應是暫時性的衝擊中擴散開來;其性質並不是新一輪加息週期的開始。
通脹數據中的顯著趨勢
在9月讀數已然偏高、令人不安之後,10月通脹再次強於美聯儲所願。剔除波動較大的食品和能源類別後的核心CPI環比上漲0.33%,且強勁表現相對廣泛地分佈於各品類。
這種強勢的一部分仍反映能源、芯片、關税和航運帶來的更高投入成本正在向消費者傳導。
全球原油價格上漲及煉油利潤走強,大幅推高了成品油成本,包括汽油、柴油和航空燃油。我們估計,這些更高的成本也在通過零售商品各品類及運輸相關服務的價格上漲而間接傳導。合計來看,這一渠道今年可能為核心通脹的同比增速貢獻約50–60個基點。
與伊朗相關的航運中斷可能放大這些壓力。據企業財報評論,運費和柴油成本上升以及航運延誤,已使部分零售商在假日購物季前的庫存低於正常水平。
好消息是,這一調整的很大一部分應已過去。假設能源價格大體遵循當前期貨曲線,我們估計預期傳導效應中約70%–80%已經發生。
然而,10月CPI報告並不只是一個能源故事。
本應受這些成本壓力直接影響較小的類別,包括住房、休閒及其他非運輸類服務,同樣表現堅挺。這些類別通常與國內勞動力市場狀況、工資和基礎通脹關聯更緊密,因此它們10月的強勢更值得關注。
迄今為止,勞動力市場基本面仍相對温和。工資成本壓力並未以類似2021或2022年的方式重新加速。能源、運費、關税和芯片成本上升可以暫時抬高價格水平和同比通脹。更令人擔憂的結果是,這些第一輪價格上漲傳導至工資、服務通脹、通脹預期以及更廣泛的價格行為。
我們目前尚未看到這一情況正在發生的令人信服的證據。
未來幾份通脹報告可能仍會令人不適
即便部分最初的供給壓力開始消退,未來幾份CPI報告仍可能保持堅挺,因為過去的成本上漲仍在向零售價格傳導。
假日折扣是我們密切關注的領域之一。零售商通常在假日購物季大幅打折以推動銷量。但今年,與伊朗相關的航運中斷在柴油價格已然上漲之上進一步抬高了運費成本,同時在一些品類上限制了庫存。因此,零售商打折的意願或能力可能低於往年。
由於假日折扣本身具有季節性,即便基礎投入成本不再上升,折扣力度小於往年也可能機械性地推高季調後的商品通脹——儘管在1月和2月假日低價通常回落後會出現相反效果。
這就造成一種可能:未來幾個月通脹數據仍將堅挺,即便油價和部分最初的成本壓力已在回落。
對美聯儲政策的含義:關注金融條件
10月通脹報告強化了美聯儲進一步收緊的理由,但我們仍認為當前這輪屬於政策"重新校準",而非另一輪漫長加息週期的開始。基於CPI數據,我們估計10月核心PCE環比上漲約0.36%,同比升至約3.3%。這一水平令人不適,但仍遠低於2022年達到的通脹率。
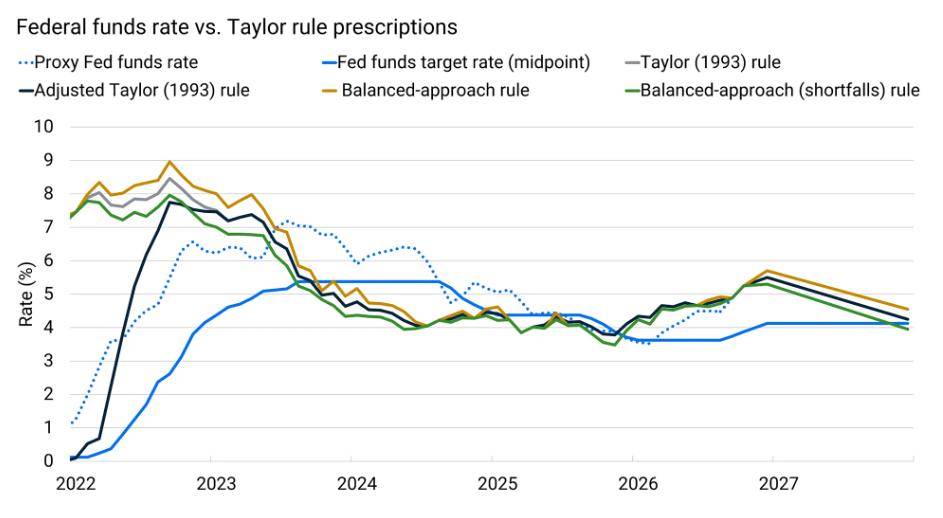
政策的起點也截然不同。當前3.75%–4.0%的聯邦基金利率區間大約比我們估算的泰勒規則利率低100個基點,而2022年初的這一差距約為800個基點。在通脹已連續數月走強之後,美聯儲很可能希望縮小這一差距,尤其是考慮到讓一次可能只是暫時的通脹衝擊變得更具持續性的風險。
圖1:美聯儲政策利率與泰勒規則建議值之間的差距,2026年比2022年更小
資料來源:美聯儲貨幣政策報告(2026年7月)、舊金山聯儲
需要多少額外緊縮將取決於金融條件。整條收益率曲線上更高的利率,加之近期信貸和股票市場的走弱,已經在替代美聯儲完成一部分工作。舊金山聯儲的代理基金利率納入了更廣泛的金融條件,它表明政策的有效立場比僅看聯邦基金利率所顯示的水平更接近泰勒規則的建議值。
因此,美聯儲需要維持限制性的金融條件,但並不一定需要大幅提高政策利率來實現這一結果。如果股市上漲、信用利差收窄、長期收益率下行,而通脹仍保持堅挺,美聯儲很可能需要加得更多。如果金融條件進一步收緊,市場可以承擔更多的工作。
這一框架把我們關於進一步加息的預期與我們對明年通脹大幅回落的預測統一起來。美聯儲之所以現在可以收緊,恰恰是因為它想確保一次暫時的通脹衝擊保持暫時性。
隨着緩衝消退,需求應會降温
儘管今年遭遇供給衝擊,美國最終國內需求仍出乎意料地保持韌性。與人工智能相關的資本支出支撐了投資,儘管其較高的進口含量限制了它對美國實際GDP增長的貢獻。消費也保持穩健,減税和財富增值幫助家庭緩衝了能源價格上漲的衝擊,併為企業提供了更大空間把更高成本轉嫁給消費者。
這些支撐應會消退。股市表現已陷入停滯,《美麗大法案》中的追溯性減税更多是一次性提振,而更高的利率和更緊的信貸條件應會日益拖累經濟活動。實際上,今年的供給衝擊落到的是一個需求韌性足以吸收它的經濟體,但這一背景在未來幾個季度應變得不那麼有利。
結論
我們的基準情形仍是:隨着能源衝擊消退、金融條件保持限制性、需求降温,美國通脹將在2027年顯著回落。近期油價下跌強化了這一觀點。美聯儲的挑戰在於,在這些抑制通脹的力量發揮作用之前,阻止當前這場主要由供給驅動的通脹衝擊擴散到工資、服務價格和通脹預期之中。
就目前而言,這支持美聯儲進一步收緊。但我們仍將此視為一次政策"重新校準",而非另一輪漫長加息週期的開端。如果通脹保持堅挺而金融條件放鬆,美聯儲很可能需要做得更多。如果股市和信貸進一步走弱、長期借貸成本維持高位,市場則可以承擔更多緊縮。
我們的基準情形目前尚未假設12月加息50個基點。不過,我們正在調整預測,納入12月和1月各加息25個基點,並存在3月再加息一次的一定風險。如果美聯儲副主席約翰·威廉姆斯和美聯儲理事菲利普·傑斐遜在即將發表的講話中強化沃勒的信號,這可能足以讓我們把12月預測調整為加息50個基點。
即便如此,我們會把美聯儲當前的緊縮定性為一次政策"重新校準",目的是防止金融條件以某種方式放鬆,從而導致通脹從本應是暫時性的衝擊中擴散開來;其性質並不是新一輪加息週期的開始。
通脹數據中的顯著趨勢
在9月讀數已然偏高、令人不安之後,10月通脹再次強於美聯儲所願。剔除波動較大的食品和能源類別後的核心CPI環比上漲0.33%,且強勁表現相對廣泛地分佈於各品類。
這種強勢的一部分仍反映能源、芯片、關税和航運帶來的更高投入成本正在向消費者傳導。
全球原油價格上漲及煉油利潤走強,大幅推高了成品油成本,包括汽油、柴油和航空燃油。我們估計,這些更高的成本也在通過零售商品各品類及運輸相關服務的價格上漲而間接傳導。合計來看,這一渠道今年可能為核心通脹的同比增速貢獻約50–60個基點。
與伊朗相關的航運中斷可能放大這些壓力。據企業財報評論,運費和柴油成本上升以及航運延誤,已使部分零售商在假日購物季前的庫存低於正常水平。
好消息是,這一調整的很大一部分應已過去。假設能源價格大體遵循當前期貨曲線,我們估計預期傳導效應中約70%–80%已經發生。
然而,10月CPI報告並不只是一個能源故事。
本應受這些成本壓力直接影響較小的類別,包括住房、休閒及其他非運輸類服務,同樣表現堅挺。這些類別通常與國內勞動力市場狀況、工資和基礎通脹關聯更緊密,因此它們10月的強勢更值得關注。
迄今為止,勞動力市場基本面仍相對温和。工資成本壓力並未以類似2021或2022年的方式重新加速。能源、運費、關税和芯片成本上升可以暫時抬高價格水平和同比通脹。更令人擔憂的結果是,這些第一輪價格上漲傳導至工資、服務通脹、通脹預期以及更廣泛的價格行為。
我們目前尚未看到這一情況正在發生的令人信服的證據。
未來幾份通脹報告可能仍會令人不適
即便部分最初的供給壓力開始消退,未來幾份CPI報告仍可能保持堅挺,因為過去的成本上漲仍在向零售價格傳導。
假日折扣是我們密切關注的領域之一。零售商通常在假日購物季大幅打折以推動銷量。但今年,與伊朗相關的航運中斷在柴油價格已然上漲之上進一步抬高了運費成本,同時在一些品類上限制了庫存。因此,零售商打折的意願或能力可能低於往年。
由於假日折扣本身具有季節性,即便基礎投入成本不再上升,折扣力度小於往年也可能機械性地推高季調後的商品通脹——儘管在1月和2月假日低價通常回落後會出現相反效果。
這就造成一種可能:未來幾個月通脹數據仍將堅挺,即便油價和部分最初的成本壓力已在回落。
對美聯儲政策的含義:關注金融條件
10月通脹報告強化了美聯儲進一步收緊的理由,但我們仍認為當前這輪屬於政策"重新校準",而非另一輪漫長加息週期的開始。基於CPI數據,我們估計10月核心PCE環比上漲約0.36%,同比升至約3.3%。這一水平令人不適,但仍遠低於2022年達到的通脹率。
政策的起點也截然不同。當前3.75%–4.0%的聯邦基金利率區間大約比我們估算的泰勒規則利率低100個基點,而2022年初的這一差距約為800個基點。在通脹已連續數月走強之後,美聯儲很可能希望縮小這一差距,尤其是考慮到讓一次可能只是暫時的通脹衝擊變得更具持續性的風險。
圖1:美聯儲政策利率與泰勒規則建議值之間的差距,2026年比2022年更小
資料來源:美聯儲貨幣政策報告(2026年7月)、舊金山聯儲
需要多少額外緊縮將取決於金融條件。整條收益率曲線上更高的利率,加之近期信貸和股票市場的走弱,已經在替代美聯儲完成一部分工作。舊金山聯儲的代理基金利率納入了更廣泛的金融條件,它表明政策的有效立場比僅看聯邦基金利率所顯示的水平更接近泰勒規則的建議值。
因此,美聯儲需要維持限制性的金融條件,但並不一定需要大幅提高政策利率來實現這一結果。如果股市上漲、信用利差收窄、長期收益率下行,而通脹仍保持堅挺,美聯儲很可能需要加得更多。如果金融條件進一步收緊,市場可以承擔更多的工作。
這一框架把我們關於進一步加息的預期與我們對明年通脹大幅回落的預測統一起來。美聯儲之所以現在可以收緊,恰恰是因為它想確保一次暫時的通脹衝擊保持暫時性。
隨着緩衝消退,需求應會降温
儘管今年遭遇供給衝擊,美國最終國內需求仍出乎意料地保持韌性。與人工智能相關的資本支出支撐了投資,儘管其較高的進口含量限制了它對美國實際GDP增長的貢獻。消費也保持穩健,減税和財富增值幫助家庭緩衝了能源價格上漲的衝擊,併為企業提供了更大空間把更高成本轉嫁給消費者。
這些支撐應會消退。股市表現已陷入停滯,《美麗大法案》中的追溯性減税更多是一次性提振,而更高的利率和更緊的信貸條件應會日益拖累經濟活動。實際上,今年的供給衝擊落到的是一個需求韌性足以吸收它的經濟體,但這一背景在未來幾個季度應變得不那麼有利。
結論
我們的基準情形仍是:隨着能源衝擊消退、金融條件保持限制性、需求降温,美國通脹將在2027年顯著回落。近期油價下跌強化了這一觀點。美聯儲的挑戰在於,在這些抑制通脹的力量發揮作用之前,阻止當前這場主要由供給驅動的通脹衝擊擴散到工資、服務價格和通脹預期之中。
就目前而言,這支持美聯儲進一步收緊。但我們仍將此視為一次政策"重新校準",而非另一輪漫長加息週期的開端。如果通脹保持堅挺而金融條件放鬆,美聯儲很可能需要做得更多。如果股市和信貸進一步走弱、長期借貸成本維持高位,市場則可以承擔更多緊縮。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。