日本通脹加速,日本央行12月還會按兵不動嗎?
2026-11-12 08:27:03
週四(11月12日)亞洲時段,美元兑日元震盪微跌,當前交投於159.55附近。日本批發通脹10月再度加速,生產者價格漲幅高於預期,加重了市場對日本央行將在12月加息的預期。
日本央行週四數據顯示,企業商品價格指數同比上漲7.1%,高於6.5%的預測中值、前值為9月的6.8%。環比上漲0.7%,超過0.3%預期的兩倍,9月為下修後的降0.2%。
這一反彈結束了年度增速連續兩個月的放緩,主要由能源與工業材料驅動。環比看,石油與煤炭產品漲約3%、化工漲約2%、鋼鐵漲2%、電力燃氣與水漲約2.4%;這四組合計為月度漲幅貢獻約0.6個百分點。
若沒有食品,整體數字本會更強。農產品環比下降6.6%、同比下降四分之一,因新收穫的廉價大米持續拖累指數。若剔除這一拖累,製造業與能源的底層推動接近月度上漲1%。這表明管道壓力正在擴散,而非消退。
米價的下跌掩蓋了更廣泛的漲價壓力——剔除食品後的漲幅接近1%,説明能源與工業材料的傳導是全面的,這正是日本央行難以忽視的信號。
進口成本仍是主要引擎。日元計價的進口價格指數10月跳漲3.3%、同比高出近25%。月度漲幅大部分來自原油與其他燃料,日元計價的能源進口同比上漲約46%,因伊朗衝突期間價格保持高位。
日元當月貶值約1%,加重了壓力。進口存儲芯片與其他電子產品也大幅上漲,與在其他地區看到的技術產品價格堅挺相呼應。
日元貶值與油價高企形成了雙重輸入型通脹壓力——前者放大了以日元計價的進口成本,後者推高了能源進口的價格,兩者疊加使日本的管道通脹難以自行消退。
對日本央行而言,數據支持其在12月會議上採取行動。央行在10月底以8比1的投票結果維持政策利率1.25%,委員高田主張立即加息。
央行還表示,潛在通脹已達到與其2%目標大體一致的水平。
在該會議前公佈的一項調查顯示,83%的經濟學家預期12月加息。
批發通脹的超預期為12月加息提供了又一份數據支撐,而83%的經濟學家預期説明市場已高度定價這一行動——數據的邊際作用,是強化而非改變這一預期。
生產者價格是上游指標,日本央行更看重消費者通脹與工資。但在日元疲軟與油價高企的背景下,這些成本很可能持續向家庭傳導,這使暫停加息更難被證明合理。
日本央行的政策重心雖在消費與工資,但輸入型成本的持續傳導意味着“等待”的成本在上升——若管道壓力持續擴散至消費端,暫停的理由將越來越難以成立。
對市場而言,這意味着12月加息的概率進一步固化,日元獲得邊際支撐;但對日本國債而言,更堅挺的通脹背景維持了收益率的上行壓力;對股市而言,投入成本上升對無法轉嫁成本的製造商利潤率構成風險。
日本10月企業商品價格指數同比漲7.1%、高於6.5%的預期,環比漲0.7%、超過預期兩倍,結束了年度增速連續兩個月的放緩。驅動來自能源與工業材料——石油煤炭、化工、鋼鐵與公用事業合計貢獻約0.6個百分點;農產品因米價下跌形成拖累,剔除食品後的底層漲幅接近1%,表明管道壓力正在擴散而非消退。進口成本是主要引擎:日元計價進口價格同比漲近25%,能源進口同比漲約46%,日元當月貶值約1%加重了壓力。數據強化日本央行12月加息的預期——10月以8比1維持1.25%、高田主張立即加息,會議前調查顯示83%的經濟學家預期12月行動。生產者價格雖是上游指標,但在日元疲軟與油價高企下,成本向家庭的傳導難以阻斷,這使暫停加息更難被證明合理。
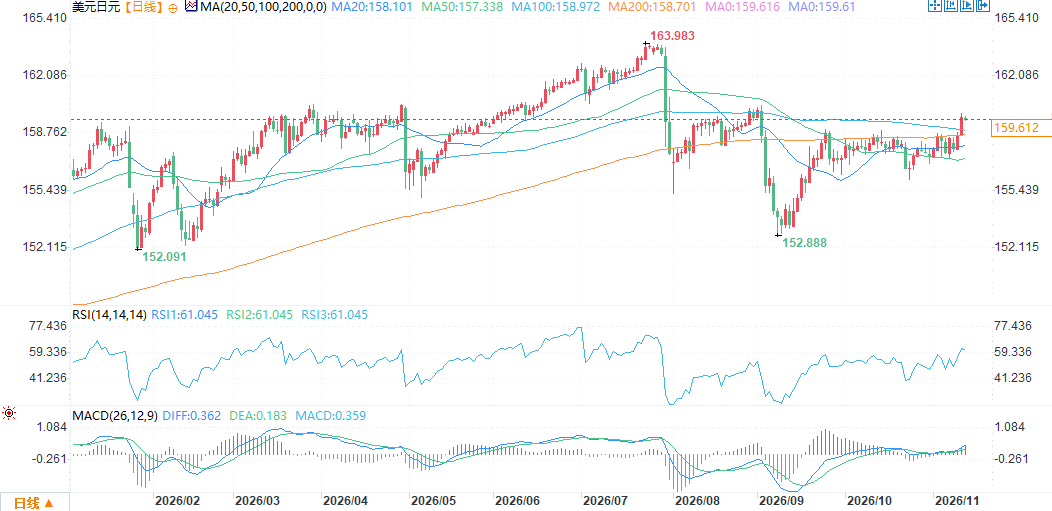
(美元兑日元日線圖,)
北京時間8:25,美元兑日元報159.58/59。
日本央行週四數據顯示,企業商品價格指數同比上漲7.1%,高於6.5%的預測中值、前值為9月的6.8%。環比上漲0.7%,超過0.3%預期的兩倍,9月為下修後的降0.2%。
價格結構:能源與工業材料驅動,農產品因米價下跌形成拖累
這一反彈結束了年度增速連續兩個月的放緩,主要由能源與工業材料驅動。環比看,石油與煤炭產品漲約3%、化工漲約2%、鋼鐵漲2%、電力燃氣與水漲約2.4%;這四組合計為月度漲幅貢獻約0.6個百分點。
若沒有食品,整體數字本會更強。農產品環比下降6.6%、同比下降四分之一,因新收穫的廉價大米持續拖累指數。若剔除這一拖累,製造業與能源的底層推動接近月度上漲1%。這表明管道壓力正在擴散,而非消退。
米價的下跌掩蓋了更廣泛的漲價壓力——剔除食品後的漲幅接近1%,説明能源與工業材料的傳導是全面的,這正是日本央行難以忽視的信號。
進口成本:日元計價進口價格同比漲近25%,能源進口同比漲約46%
進口成本仍是主要引擎。日元計價的進口價格指數10月跳漲3.3%、同比高出近25%。月度漲幅大部分來自原油與其他燃料,日元計價的能源進口同比上漲約46%,因伊朗衝突期間價格保持高位。
日元當月貶值約1%,加重了壓力。進口存儲芯片與其他電子產品也大幅上漲,與在其他地區看到的技術產品價格堅挺相呼應。
日元貶值與油價高企形成了雙重輸入型通脹壓力——前者放大了以日元計價的進口成本,後者推高了能源進口的價格,兩者疊加使日本的管道通脹難以自行消退。
日本央行:數據支持12月行動,10月8比1維持、高田主張立即加息
對日本央行而言,數據支持其在12月會議上採取行動。央行在10月底以8比1的投票結果維持政策利率1.25%,委員高田主張立即加息。
央行還表示,潛在通脹已達到與其2%目標大體一致的水平。
在該會議前公佈的一項調查顯示,83%的經濟學家預期12月加息。
批發通脹的超預期為12月加息提供了又一份數據支撐,而83%的經濟學家預期説明市場已高度定價這一行動——數據的邊際作用,是強化而非改變這一預期。
政策權衡:生產者價格是上游指標,但日元與油價使傳導難以阻斷
生產者價格是上游指標,日本央行更看重消費者通脹與工資。但在日元疲軟與油價高企的背景下,這些成本很可能持續向家庭傳導,這使暫停加息更難被證明合理。
日本央行的政策重心雖在消費與工資,但輸入型成本的持續傳導意味着“等待”的成本在上升——若管道壓力持續擴散至消費端,暫停的理由將越來越難以成立。
對市場而言,這意味着12月加息的概率進一步固化,日元獲得邊際支撐;但對日本國債而言,更堅挺的通脹背景維持了收益率的上行壓力;對股市而言,投入成本上升對無法轉嫁成本的製造商利潤率構成風險。
結論
日本10月企業商品價格指數同比漲7.1%、高於6.5%的預期,環比漲0.7%、超過預期兩倍,結束了年度增速連續兩個月的放緩。驅動來自能源與工業材料——石油煤炭、化工、鋼鐵與公用事業合計貢獻約0.6個百分點;農產品因米價下跌形成拖累,剔除食品後的底層漲幅接近1%,表明管道壓力正在擴散而非消退。進口成本是主要引擎:日元計價進口價格同比漲近25%,能源進口同比漲約46%,日元當月貶值約1%加重了壓力。數據強化日本央行12月加息的預期——10月以8比1維持1.25%、高田主張立即加息,會議前調查顯示83%的經濟學家預期12月行動。生產者價格雖是上游指標,但在日元疲軟與油價高企下,成本向家庭的傳導難以阻斷,這使暫停加息更難被證明合理。
(美元兑日元日線圖,)
北京時間8:25,美元兑日元報159.58/59。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。