談判利好消亡,地緣僵持預期推升通脹打壓黃金
2026-11-12 17:40:20
週四(11月12日)亞歐時段,國際金價走弱之後加速下跌,目前跌1.20%交投於3938附近。
之前市場預期卡塔爾斡旋的美伊談判、俄烏會談有望取得實質性進展,地緣衝突降温、油價回落,通脹壓力隨之緩解。
但一週下來,兩場談判均沒有實質突破:美伊磋商僅僅停留在初步對接階段,遲遲拿不出落地方案;俄烏會談僅完成戰俘交換,領土核心分歧依舊僵持。
前期的樂觀預期逐步落空,地緣博弈進入長期拉鋸狀態。
這種“不爆發、也不解決”的僵持格局,意味着全球通脹的風險根基並未消除,昨天文章也提示了這一變化,通脹的共識會快速形成。
即便霍爾木茲海峽、紅海的衝突沒有大規模升級,能源供應鏈擾動、關税帶來的成本壓力依舊持續向外傳導。
通脹粘性,而非短期地緣避險,成為當下黃金定價的核心矛盾。
美國10月CPI數據大幅超出市場預期,CPI環比上漲0.4%,核心CPI環比0.3%,兩項數據均高於預期,年化水平顯著高於美聯儲2%目標。
通脹不再只是汽油單項拉動,機票、公共交通、快遞、電價、食品雜貨等商品與服務價格普漲,通脹呈現廣譜化、頑固化特徵。
美國三季度經濟增速依舊強勁,消費支出持續託底需求。
美聯儲理事沃勒釋放鷹派信號,明確不排除12月加息50bp。CME FedWatch數據顯示,交易員已經定價12月加息、明年3月再度加息。
無息黃金的持有機會成本抬升,美元順勢衝高至19個月新高,直接壓制金價。
華僑銀行(OCBC)點評十分貼合當前環境:短期油價、美元、美債收益率雙向波動,金價多空博弈加劇;宏觀環境短期利空黃金,但中長期維度並不看空金價。
近期原油盤面可以看得更清楚:美中期選舉過後市場提前交易衝突烈度難以再度提高,帶動原油衝高回落、地緣溢價回落。
但原油的快速回落也難以解決美伊、俄烏衝突持續無法解決的現實,只要這兩大地緣風險依然存在,即是衝突烈度很低,也足以使能源衝擊擴散至全產業鏈產生通脹壓力。
伊朗一邊釋放斡旋胡塞武裝的談判籌碼,一邊海峽油輪爆炸事故持續上演,航道風險底線仍在;萬斯雖然開啓和伊朗的直接對話,但雙方訴求鴻溝巨大,伊朗要求解除封鎖、解凍資產、放寬石油制裁,美方保留軍事施壓手段。
口頭緩和不等於協議落地,中東隨時存在反覆。
放在大類資產視角,衝突烈度和突發性降低,市場優先定價衝突更持久帶來的能源衝擊以及通脹帶來的美聯儲緊縮,避險情緒退居次要位置。
只要通脹數據持續偏熱,利率預期的壓制力量,就會蓋過地緣風險帶來的黃金買盤。
當前黃金處在一個很微妙的階段:地緣沒有爆發新的大規模衝突,無法觸發強避險行情;
但通脹粘性持續,加息預期不斷升温,持續壓制金價。
短期核心跟蹤兩個線索:一是美伊、俄烏談判有沒有新的實質性進展,目前美國已經派特使去往俄羅斯進行談判,同時萬斯打算將親自帶隊與伊朗談判,存在較小的樂觀預期
二是週五美國PPI數據,將進一步驗證上游通脹是否持續傳導,
中期來看,地緣矛盾沒有徹底出清,高利率預期定價充分之後,黃金依舊保留配置價值。
短期行情由美元、美債收益率和通脹數據主導,在通脹拐點明確之前,金價承壓格局很難快速扭轉。
技術面:現貨黃金失守4050代表破底翻的底部結構沒有成型,反轉形態失敗,同時金價跌破下降壓力線後重新檢測底部,目前3900附近仍然是完成了技術分析中形態學跌幅滿足的區域,目前金價仍然非常接近近期的底部區域,這裏大概率需要震盪選擇方向,多頭無需過度恐慌。
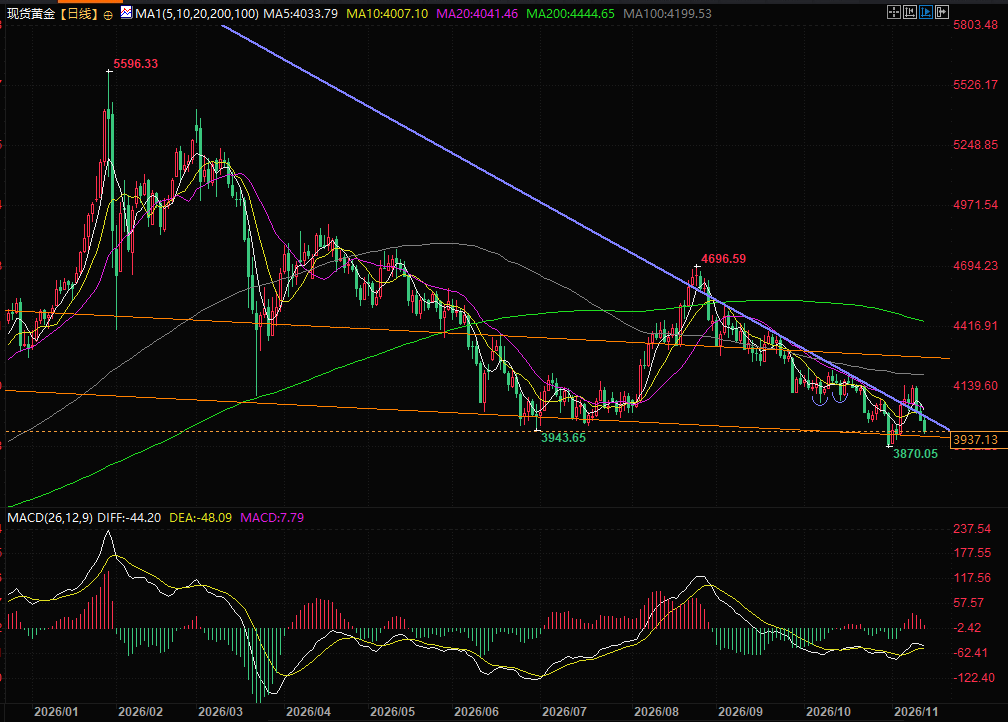
(現貨黃金日線圖,來源:易匯通)
北京時間17:39,現貨黃金現報3938美元/盎司。
之前市場預期卡塔爾斡旋的美伊談判、俄烏會談有望取得實質性進展,地緣衝突降温、油價回落,通脹壓力隨之緩解。
但一週下來,兩場談判均沒有實質突破:美伊磋商僅僅停留在初步對接階段,遲遲拿不出落地方案;俄烏會談僅完成戰俘交換,領土核心分歧依舊僵持。
前期的樂觀預期逐步落空,地緣博弈進入長期拉鋸狀態。
這種“不爆發、也不解決”的僵持格局,意味着全球通脹的風險根基並未消除,昨天文章也提示了這一變化,通脹的共識會快速形成。
即便霍爾木茲海峽、紅海的衝突沒有大規模升級,能源供應鏈擾動、關税帶來的成本壓力依舊持續向外傳導。
通脹粘性,而非短期地緣避險,成為當下黃金定價的核心矛盾。
通脹數據超預期,緊縮預期壓倒避險買盤
美國10月CPI數據大幅超出市場預期,CPI環比上漲0.4%,核心CPI環比0.3%,兩項數據均高於預期,年化水平顯著高於美聯儲2%目標。
通脹不再只是汽油單項拉動,機票、公共交通、快遞、電價、食品雜貨等商品與服務價格普漲,通脹呈現廣譜化、頑固化特徵。
美國三季度經濟增速依舊強勁,消費支出持續託底需求。
美聯儲理事沃勒釋放鷹派信號,明確不排除12月加息50bp。CME FedWatch數據顯示,交易員已經定價12月加息、明年3月再度加息。
無息黃金的持有機會成本抬升,美元順勢衝高至19個月新高,直接壓制金價。
華僑銀行(OCBC)點評十分貼合當前環境:短期油價、美元、美債收益率雙向波動,金價多空博弈加劇;宏觀環境短期利空黃金,但中長期維度並不看空金價。
聯動原油:高油價情形有望更加長久,通脹邏輯權重更高
近期原油盤面可以看得更清楚:美中期選舉過後市場提前交易衝突烈度難以再度提高,帶動原油衝高回落、地緣溢價回落。
但原油的快速回落也難以解決美伊、俄烏衝突持續無法解決的現實,只要這兩大地緣風險依然存在,即是衝突烈度很低,也足以使能源衝擊擴散至全產業鏈產生通脹壓力。
伊朗一邊釋放斡旋胡塞武裝的談判籌碼,一邊海峽油輪爆炸事故持續上演,航道風險底線仍在;萬斯雖然開啓和伊朗的直接對話,但雙方訴求鴻溝巨大,伊朗要求解除封鎖、解凍資產、放寬石油制裁,美方保留軍事施壓手段。
口頭緩和不等於協議落地,中東隨時存在反覆。
放在大類資產視角,衝突烈度和突發性降低,市場優先定價衝突更持久帶來的能源衝擊以及通脹帶來的美聯儲緊縮,避險情緒退居次要位置。
只要通脹數據持續偏熱,利率預期的壓制力量,就會蓋過地緣風險帶來的黃金買盤。
觀點與技術分析:
當前黃金處在一個很微妙的階段:地緣沒有爆發新的大規模衝突,無法觸發強避險行情;
但通脹粘性持續,加息預期不斷升温,持續壓制金價。
短期核心跟蹤兩個線索:一是美伊、俄烏談判有沒有新的實質性進展,目前美國已經派特使去往俄羅斯進行談判,同時萬斯打算將親自帶隊與伊朗談判,存在較小的樂觀預期
二是週五美國PPI數據,將進一步驗證上游通脹是否持續傳導,
中期來看,地緣矛盾沒有徹底出清,高利率預期定價充分之後,黃金依舊保留配置價值。
短期行情由美元、美債收益率和通脹數據主導,在通脹拐點明確之前,金價承壓格局很難快速扭轉。
技術面:現貨黃金失守4050代表破底翻的底部結構沒有成型,反轉形態失敗,同時金價跌破下降壓力線後重新檢測底部,目前3900附近仍然是完成了技術分析中形態學跌幅滿足的區域,目前金價仍然非常接近近期的底部區域,這裏大概率需要震盪選擇方向,多頭無需過度恐慌。
(現貨黃金日線圖,來源:易匯通)
北京時間17:39,現貨黃金現報3938美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。