黃金反彈動能消退,但市場對美聯儲50基點加息定價仍存變數
2026-11-12 18:10:17
11月12日週四,現貨黃金在美國中期選舉後的反彈動能已被完全抹去,價格在3900至4000美元/盎司區間反覆震盪,最新報價靠近3940美元/盎司附近。實際收益率上行與美元走強持續構成主導壓力,市場對美聯儲12月政策路徑的重定價仍在發酵。通脹數據超預期疊加官員鷹派表態,使非生息資產的持有成本抬升;與此同時,中東相關衝突談判陷入僵局,避險與滯脹兩條路徑的潛在影響仍在被市場重新評估。整體環境顯示,貴金屬正同時承受利率與地緣因素的雙重檢驗。
美聯儲理事克里斯托弗·沃勒近期明確表示,即使通脹數據出現改善,仍傾向於在12月會議上支持加息;若數據進一步偏熱,則考慮更大幅度的50個基點調整。這一表態直接推動市場對更緊政策的重新定價。隨後公佈的美國10月CPI顯示整體環比上漲0.4%,核心環比連續三個月維持在0.3%水平,均高於市場預期,進一步強化了加息概率。克利夫蘭聯儲行長貝絲·哈馬克在數據公佈後亦未關閉更大調整空間,強調政策需轉向限制性立場以控制通脹。當前市場對50個基點加息的定價約在12%附近,若更多官員跟進表態,這一概率仍有上修空間。實際收益率因此持續上行,10年期實際收益率已升至2.66%左右,抬高了持有非生息資產的機會成本,直接壓制黃金估值。
美國核心通脹連續三個月環比0.3%表明價格壓力具有一定粘性,而非單純能源驅動的短期波動。名義收益率與實際收益率同步上行後,黃金作為零息資產,其相對吸引力下降。歷史經驗顯示,實際收益率每上升一定幅度,往往對應黃金持有成本的顯性抬升,近期美元同步走強進一步放大了這一效應。美國中期選舉後的短暫反彈已被完全消化,價格回吐幅度超過200美元/盎司。通脹預期若持續高於美聯儲2%目標,將延長高利率環境的持續時間,進而影響機構與實物需求的配置節奏。當前環境下,貴金屬價格更多反映的是機會成本變化,而非單純避險溢價。
相關衝突談判目前處於僵持狀態。美方副總統萬斯正考慮與伊方高級安全官員進行面對面接觸,試圖推動局勢緩和,但雙方互信不足,市場普遍認為協議落地距離預期仍有差距。伊方高層判斷美方可能繼續通過軍事壓力或經濟手段施壓,進一步增加了不確定性。若衝突升級,通脹預期可能與增長放緩同時出現,形成滯脹環境,歷史上此類組合往往對黃金形成支撐;若出現外交突破,通脹擔憂緩解後市場可能重新定價寬鬆路徑,短期同樣可能緩解黃金壓力。兩條路徑均未形成明確方向,當前市場更關注美聯儲官員後續表態與中東局勢的邊際變化,而非單一變量主導。
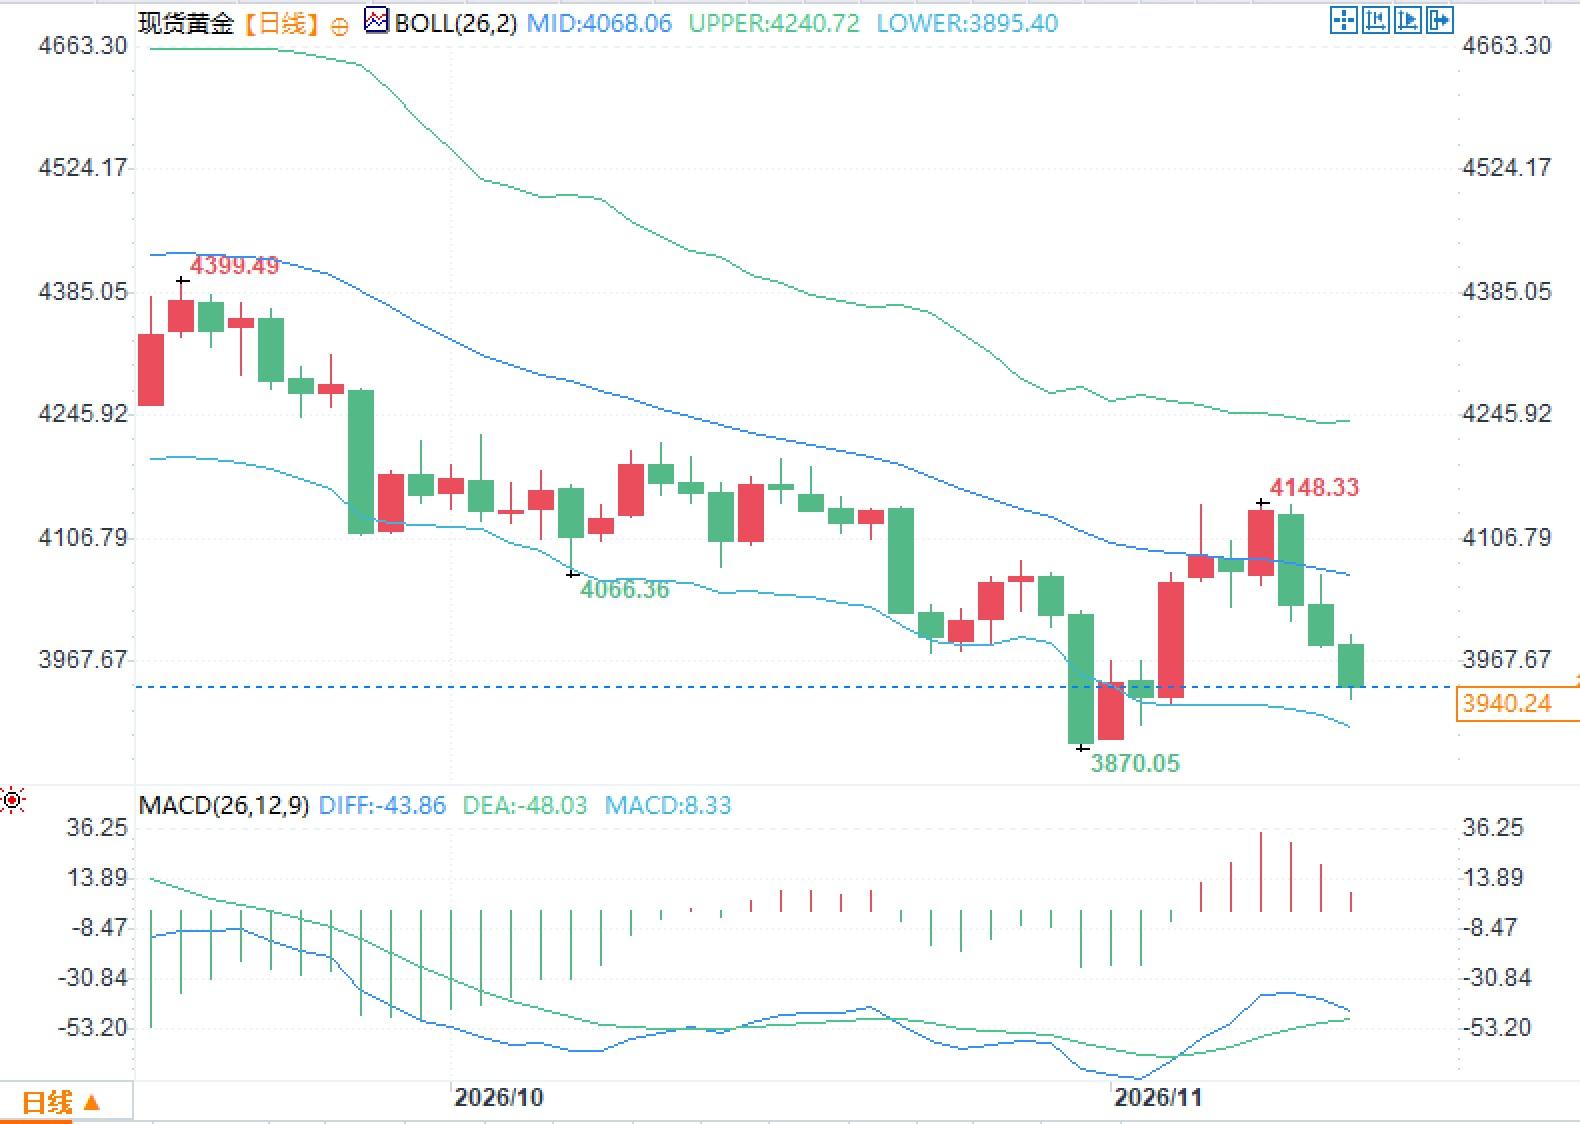
從日線結構看,現貨黃金價格目前位於布林帶中軌(約4068美元/盎司)下方,上軌約4240美元/盎司、下軌約3895美元/盎司,價格靠近中下部區間運行。MACD指標顯示DIFF為負43.86、DEA為負48.03、柱狀值為正8.33,柱狀值雖已轉正但絕對值較小,反映短期動能仍偏弱。
問題一:實際收益率上行如何具體影響現貨黃金持有成本?
答:實際收益率上升直接提高了持有非生息資產的機會成本。當10年期實際收益率升至2.66%附近時,投資者放棄的實際回報增加,資金更傾向於轉向生息資產,從而對黃金估值形成持續壓力,而非簡單的價格波動。
問題二:沃勒與哈馬克的表態為何對12月加息概率產生關鍵影響?
答:沃勒明確支持加息並開放50個基點選項,哈馬克強調限制性政策,二者表態疊加CPI超預期,使市場將更大調整納入定價。當前12%左右的50個基點概率仍有變化空間,取決於更多官員是否跟進。
問題三:中東衝突的兩條路徑為何可能對黃金形成不同支撐?
答:升級路徑可能帶來滯脹組合,通脹預期上升與增長擔憂並存,歷史上對黃金有利;緩和路徑則可能觸發寬鬆重新定價,短期減輕利率壓力。當前僵局使兩條路徑均未兑現,市場仍在觀望。
美聯儲政策重定價與實際收益率壓力
美聯儲理事克里斯托弗·沃勒近期明確表示,即使通脹數據出現改善,仍傾向於在12月會議上支持加息;若數據進一步偏熱,則考慮更大幅度的50個基點調整。這一表態直接推動市場對更緊政策的重新定價。隨後公佈的美國10月CPI顯示整體環比上漲0.4%,核心環比連續三個月維持在0.3%水平,均高於市場預期,進一步強化了加息概率。克利夫蘭聯儲行長貝絲·哈馬克在數據公佈後亦未關閉更大調整空間,強調政策需轉向限制性立場以控制通脹。當前市場對50個基點加息的定價約在12%附近,若更多官員跟進表態,這一概率仍有上修空間。實際收益率因此持續上行,10年期實際收益率已升至2.66%左右,抬高了持有非生息資產的機會成本,直接壓制黃金估值。
通脹粘性對貴金屬成本結構的傳導
美國核心通脹連續三個月環比0.3%表明價格壓力具有一定粘性,而非單純能源驅動的短期波動。名義收益率與實際收益率同步上行後,黃金作為零息資產,其相對吸引力下降。歷史經驗顯示,實際收益率每上升一定幅度,往往對應黃金持有成本的顯性抬升,近期美元同步走強進一步放大了這一效應。美國中期選舉後的短暫反彈已被完全消化,價格回吐幅度超過200美元/盎司。通脹預期若持續高於美聯儲2%目標,將延長高利率環境的持續時間,進而影響機構與實物需求的配置節奏。當前環境下,貴金屬價格更多反映的是機會成本變化,而非單純避險溢價。
中東衝突僵局與雙重路徑的潛在影響
相關衝突談判目前處於僵持狀態。美方副總統萬斯正考慮與伊方高級安全官員進行面對面接觸,試圖推動局勢緩和,但雙方互信不足,市場普遍認為協議落地距離預期仍有差距。伊方高層判斷美方可能繼續通過軍事壓力或經濟手段施壓,進一步增加了不確定性。若衝突升級,通脹預期可能與增長放緩同時出現,形成滯脹環境,歷史上此類組合往往對黃金形成支撐;若出現外交突破,通脹擔憂緩解後市場可能重新定價寬鬆路徑,短期同樣可能緩解黃金壓力。兩條路徑均未形成明確方向,當前市場更關注美聯儲官員後續表態與中東局勢的邊際變化,而非單一變量主導。
現貨黃金市場結構與技術指標觀察
從日線結構看,現貨黃金價格目前位於布林帶中軌(約4068美元/盎司)下方,上軌約4240美元/盎司、下軌約3895美元/盎司,價格靠近中下部區間運行。MACD指標顯示DIFF為負43.86、DEA為負48.03、柱狀值為正8.33,柱狀值雖已轉正但絕對值較小,反映短期動能仍偏弱。
常見問題解答
問題一:實際收益率上行如何具體影響現貨黃金持有成本?
答:實際收益率上升直接提高了持有非生息資產的機會成本。當10年期實際收益率升至2.66%附近時,投資者放棄的實際回報增加,資金更傾向於轉向生息資產,從而對黃金估值形成持續壓力,而非簡單的價格波動。
問題二:沃勒與哈馬克的表態為何對12月加息概率產生關鍵影響?
答:沃勒明確支持加息並開放50個基點選項,哈馬克強調限制性政策,二者表態疊加CPI超預期,使市場將更大調整納入定價。當前12%左右的50個基點概率仍有變化空間,取決於更多官員是否跟進。
問題三:中東衝突的兩條路徑為何可能對黃金形成不同支撐?
答:升級路徑可能帶來滯脹組合,通脹預期上升與增長擔憂並存,歷史上對黃金有利;緩和路徑則可能觸發寬鬆重新定價,短期減輕利率壓力。當前僵局使兩條路徑均未兑現,市場仍在觀望。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。