美國財政部時隔27年首次買入日元,美元兑日元卻觸及160
2026-11-13 08:12:38
週五(11月13日)亞洲時段,美元兑日元窄幅波動,當前交投於159.90附近。隔夜匯價觸及160.04,創9月初以來的新高。
紐約聯儲週四(11月12日)表示,美國財政部在第三季度買入日元,為1998年以來首次日元買入干預,而美聯儲未自行干預匯市。紐約聯儲的季度外匯操作報告證實,華盛頓今夏與東京聯手行動,以阻止日元急劇下滑。
據報告,紐約聯儲7月31日在現貨市場買入約790億日元、價值約5億美元。它以財政部外匯穩定基金中的歐元支付,並表示此次購買是為了對抗財政部所認為的日元無序波動。
7月30日曾有美元兑日元匯率檢查的報道——這是致電交易商詢問價格的操作,市場常將其解讀為干預將至的信號。
報告稱,紐約聯儲僅代表財政部進行這些檢查,作為其財政代理人。當日日元漲逾2%。
美方的參與並非被動配合,而是以自身資金、通過外匯穩定基金主動執行——這使“美國是日元支撐的自願夥伴”從猜測變為有據可查的事實。
日本財務省同時干預,該季度支出約15萬億日元。
聯合行動迅速見效:7月30日至8月3日間,美元兑日元從約164跌至約155。財政部長貝森特8月初表示,美國將毫不猶豫地加入進一步干預,並重申其呼籲日本央行繼續加息。
然而,日元的回升並未持久。它已回落至160附近、為9月以來最弱。週四,日本財務副大臣、最高匯率外交官神村警告稱,現在忘記今夏的干預還為時過早。
協調幹預在短期內有效,但未能改變利差驅動的中期趨勢——只要美日利差未收窄,干預就只能延緩而非逆轉日元的下行。
有機構分析師預計美元兑日元將繼續上行,受美國經濟韌性與強勁AI投資維持高通脹的支撐,並標記了日本採取新行動的風險。
基本面的利差邏輯仍指向美元走強,但干預風險的存在使這一判斷面臨“政策反擊”的不確定性——兩者之間的張力,正是160附近雙向風險的來源。
日本央行是另一個可用工具。部分日本央行政策制定者在10月呼籲加快加息,認為潛在通脹已達到2%目標。
媒體調查中多數經濟學家預計,繼6月與9月加息後,該行將在12月將政策利率上調至1.5%。
如今美國已明確成為自願夥伴,任何重新向160及以上推進的走勢,都可能遭遇兩國政府更強的阻力。
干預與加息是兩條並行的防線——前者作用於匯率的速度與幅度,後者作用於利差的根本;若日本央行12月如期加息,利差將收窄25個基點,與干預形成合力;若加息落空,干預的效力將再次面臨單獨支撐的考驗。
紐約聯儲確認,美國財政部7月31日買入約790億日元(約5億美元),為1998年以來首次日元買入干預;美聯儲第三季度未自行干預。日本財務省同期協調幹預約15萬億日元,美元兑日元從約164跌至約155;7月30日的匯率檢查系代財政部進行,當日日元漲逾2%。
貝森特8月初稱美國將毫不猶豫加入進一步干預,並呼籲日本央行繼續加息。但日元的回升未持久,已回落至160附近;神村警告不應忘記今夏的干預,機構預計美元兑日元將繼續上行、但日本行動風險上升。
日本央行12月加息至1.5%是另一工具——干預與加息兩條防線並行:前者作用於速度與幅度,後者作用於利差根本。美方已明確成為自願夥伴,任何重新向160及以上推進的走勢,都可能遭遇兩國政府更強的阻力。
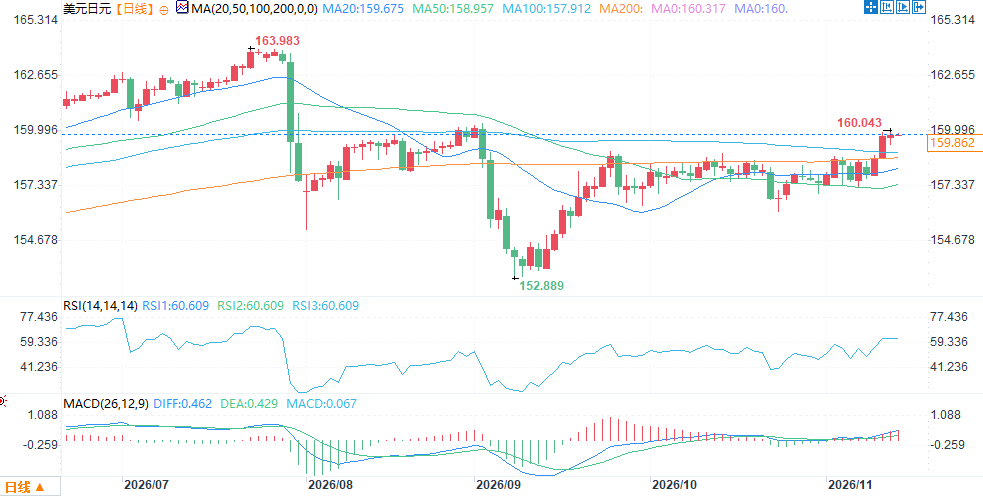
(美元兑日元日線圖,)
北京時間8:07,美元兑日元報159.84/85。
紐約聯儲週四(11月12日)表示,美國財政部在第三季度買入日元,為1998年以來首次日元買入干預,而美聯儲未自行干預匯市。紐約聯儲的季度外匯操作報告證實,華盛頓今夏與東京聯手行動,以阻止日元急劇下滑。
操作細節:790億日元、以歐元支付,匯率檢查代財政部進行
據報告,紐約聯儲7月31日在現貨市場買入約790億日元、價值約5億美元。它以財政部外匯穩定基金中的歐元支付,並表示此次購買是為了對抗財政部所認為的日元無序波動。
7月30日曾有美元兑日元匯率檢查的報道——這是致電交易商詢問價格的操作,市場常將其解讀為干預將至的信號。
報告稱,紐約聯儲僅代表財政部進行這些檢查,作為其財政代理人。當日日元漲逾2%。
美方的參與並非被動配合,而是以自身資金、通過外匯穩定基金主動執行——這使“美國是日元支撐的自願夥伴”從猜測變為有據可查的事實。
協調幹預的效果與消退:從164到155,再回160
日本財務省同時干預,該季度支出約15萬億日元。
聯合行動迅速見效:7月30日至8月3日間,美元兑日元從約164跌至約155。財政部長貝森特8月初表示,美國將毫不猶豫地加入進一步干預,並重申其呼籲日本央行繼續加息。
然而,日元的回升並未持久。它已回落至160附近、為9月以來最弱。週四,日本財務副大臣、最高匯率外交官神村警告稱,現在忘記今夏的干預還為時過早。
協調幹預在短期內有效,但未能改變利差驅動的中期趨勢——只要美日利差未收窄,干預就只能延緩而非逆轉日元的下行。
機構觀點:美元兑日元料繼續上行,但日本行動風險上升
有機構分析師預計美元兑日元將繼續上行,受美國經濟韌性與強勁AI投資維持高通脹的支撐,並標記了日本採取新行動的風險。
基本面的利差邏輯仍指向美元走強,但干預風險的存在使這一判斷面臨“政策反擊”的不確定性——兩者之間的張力,正是160附近雙向風險的來源。
日本央行:12月加息至1.5%是另一工具,美方參與提高阻力
日本央行是另一個可用工具。部分日本央行政策制定者在10月呼籲加快加息,認為潛在通脹已達到2%目標。
媒體調查中多數經濟學家預計,繼6月與9月加息後,該行將在12月將政策利率上調至1.5%。
如今美國已明確成為自願夥伴,任何重新向160及以上推進的走勢,都可能遭遇兩國政府更強的阻力。
干預與加息是兩條並行的防線——前者作用於匯率的速度與幅度,後者作用於利差的根本;若日本央行12月如期加息,利差將收窄25個基點,與干預形成合力;若加息落空,干預的效力將再次面臨單獨支撐的考驗。
結論
紐約聯儲確認,美國財政部7月31日買入約790億日元(約5億美元),為1998年以來首次日元買入干預;美聯儲第三季度未自行干預。日本財務省同期協調幹預約15萬億日元,美元兑日元從約164跌至約155;7月30日的匯率檢查系代財政部進行,當日日元漲逾2%。
貝森特8月初稱美國將毫不猶豫加入進一步干預,並呼籲日本央行繼續加息。但日元的回升未持久,已回落至160附近;神村警告不應忘記今夏的干預,機構預計美元兑日元將繼續上行、但日本行動風險上升。
日本央行12月加息至1.5%是另一工具——干預與加息兩條防線並行:前者作用於速度與幅度,後者作用於利差根本。美方已明確成為自願夥伴,任何重新向160及以上推進的走勢,都可能遭遇兩國政府更強的阻力。
(美元兑日元日線圖,)
北京時間8:07,美元兑日元報159.84/85。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。