













美元兑加元處10月初以來高位,機構:風險偏向美國更大加息週期
2026-11-13 11:08:26
週五(11月13日)亞洲時段,美元兑加元延續漲勢,當前交投於1.4255附近,匯價處於10月初以來的高位區域。美元指數高位震盪,當前交投於103.20附近,隔夜美元指數創2025年4月上旬以來的新高至103.24。
加拿大皇家銀行的最新評估提供了註腳——美國增長與勞動力市場動能依然強勁。
加拿大皇家銀行經濟研究指出,美國的增長與勞動力市場動能依然強勁,2026至2027年GDP預測均值上調至2.4%,失業率預計維持在4.2%的歷史低位附近。
核心通脹與生產者價格數據的上升暗示價格壓力正在積聚,強化了對美聯儲進一步收緊、以及美國相對加拿大更大加息週期的預期。
加拿大皇家銀行經濟研究團隊最新報告指出,美國經濟的增長動能與勞動力市場韌性遠超此前預期,構成當前宏觀判斷的核心基礎。
團隊將2026至2027年GDP年均增速預測從原先的2.1%與2.2%顯著上調至2.4%,這一調整並非簡單數字修正,而是基於消費支出持續強勁、企業投資回升以及財政與信貸條件相對寬鬆的綜合評估。
與此同時,失業率被預期在整個預測期內穩定維持在4.2%的歷史低位附近,表明勞動力供需缺口並未因此前政策收緊而明顯擴大。增長與就業的同步強勁,直接為美聯儲提供了繼續收緊貨幣政策的基本面支撐。
當經濟既未出現實質性放緩、勞動力市場又未出現鬆動跡象時,政策制定者更有理由將利率維持在限制性區間,甚至考慮進一步上調,以防止通脹預期重新抬頭。
對市場而言,這意味着美國經濟增長的“軟着陸”路徑概率上升,但也同步抬高了政策利率峯值與維持高位時間的預期,進而通過利差渠道對美元形成支撐。
整體來看,美國經濟的韌性已從“數據確認”階段進入“政策定價”階段,成為影響全球資產配置的關鍵變量之一。
報告明確指出,美國核心通脹壓力正在重新積聚,而勞動力市場仍處於歷史性緊張狀態,二者形成相互強化的循環。
核心通脹的回升並非單一需求過熱所致,而是服務價格黏性、住房成本傳導滯後以及生產者價格指數上行共同作用的結果。
生產者價格的抬頭預示着未來幾個季度企業成本壓力可能繼續向下遊傳遞,削弱此前“通脹暫時性”敍事的説服力。勞動力市場的緊張則從工資端提供了額外支撐:職位空缺率仍高於疫情前水平,薪資增速雖有所放緩但尚未回落到與2%通脹目標完全兼容的區間。
這種“核心價格+勞動力緊張”的雙重壓力,使美聯儲更難將當前的價格抬頭簡單歸因於一次性衝擊或基數效應。
對政策路徑而言,這意味着加息週期結束的時間可能進一步推遲,降息啓動的門檻相應提高。
市場對美聯儲“更高更久”的定價邏輯因此得到強化,美債收益率曲線與美元指數的波動也更多圍繞通脹數據而非單純增長數據展開。
整體通脹環境的黏性,已成為當前美國貨幣政策分化於其他主要經濟體的核心驅動因素。
加拿大央行在自身政策展望中維持風險均衡判斷,但明確指出風險偏向美國出現更大的加息週期。
這一判斷的核心在於美加兩國基本面差異的持續擴大:美國增長動能更強、勞動力市場更緊、核心通脹更黏,使美聯儲面臨的政策約束明顯嚴於加拿大央行。加拿大經濟在貿易、住房與消費端已顯現更多放緩跡象,而美國則仍處於“高增長+低失業”的組合之中。
基本面的非對稱性決定了貨幣政策路徑的非對稱性——美聯儲的加息或維持高利率的空間更大,而加拿大央行則更可能較早轉向中性或寬鬆立場。
這種分化通過利差渠道直接支撐美元兑加元匯率,並影響跨境資本流動與貿易條件。
對投資者而言,美加政策分歧不再是短期噪聲,而是中期內需要持續跟蹤的結構性主題。
報告強調,這一風險偏向並非單向押注,而是基於當前數據的條件概率判斷;若美國通脹意外回落或勞動力市場快速鬆動,分歧可能收斂。
但就目前可見的證據而言,美國更大加息週期的風險權重仍高於對稱情景。
報告對美國關税政策的評估保持審慎平衡:關税確實對特定行業產生了有針對性的顯著衝擊,但尚未構成足以破壞整體經濟增長的系統性風險。
8月新措施落地後,受美國關税直接針對的加拿大出口份額有所上升,涉及鋼鐵、鋁、部分汽車零部件及特定農產品等細分領域。
這些行業面臨成本上升、訂單轉移與利潤壓縮的壓力,區域就業與投資決策也受到一定擾動。然而,從總量視角觀察,超過80%的加拿大對美出口仍享受免税待遇,這意味着關税的直接覆蓋面相對有限,對整體貿易流量與GDP的拖累被有效稀釋。
報告進一步指出,關税衝擊主要集中於“目標行業受擾、整體增長受控”的圖景,與近期加拿大貿易數據中的結構性分化高度一致。正因衝擊的局部性,關税因素未能從根本上改變美加利差的方向,也未顯著削弱美國經濟的相對優勢。
對政策與市場而言,這意味着貿易摩擦更多體現為行業層面的再分配,而非宏觀層面的衰退觸發器;投資者需區分“受影響部門”與“整體經濟”,避免將局部衝擊過度外推為系統性風險。
加拿大皇家銀行經濟研究認為,美國增長與勞動力市場動能強勁,GDP預測上調至2026至2027年均值2.4%、失業率維持4.2%的歷史低位;核心通脹與生產者價格上升暗示價格壓力積聚,強化了美聯儲進一步收緊的預期。
該行認為加拿大央行預測的風險均衡、但偏向美國更大的加息週期——美國增長更強、就業更緊、通脹更黏,使美聯儲的路徑相對更陡,這一分化通過利差渠道支撐美元。
關税方面,8月新措施使受針對的加拿大出口份額上升,但逾80%的出口仍免税,衝擊集中於特定行業、不足以破壞整體增長。美加利差的方向由基本面差異驅動,短期內難以逆轉,美元兑加元的支撐因而具有持續性。
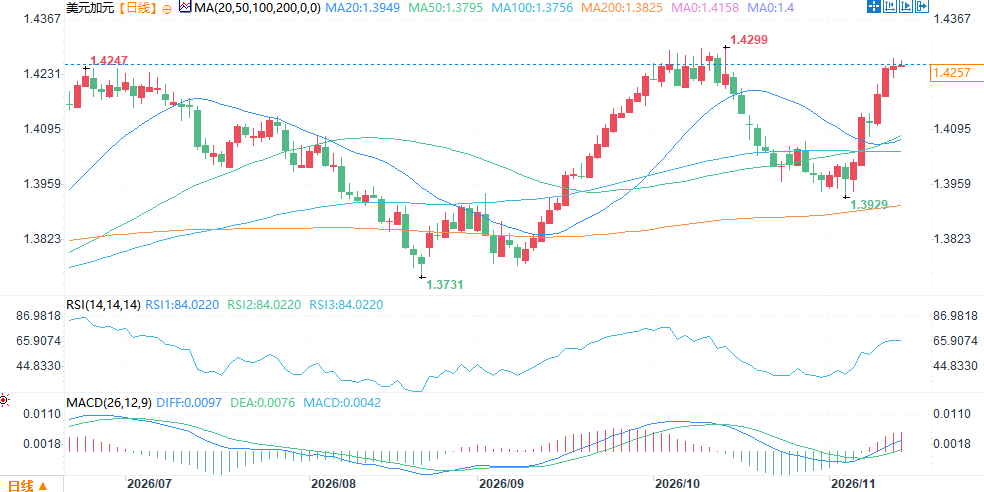
(美元兑加元日線圖,來源:易匯通)
北京時間10:57,美元兑加元報1.4256/57。
加拿大皇家銀行的最新評估提供了註腳——美國增長與勞動力市場動能依然強勁。
加拿大皇家銀行經濟研究指出,美國的增長與勞動力市場動能依然強勁,2026至2027年GDP預測均值上調至2.4%,失業率預計維持在4.2%的歷史低位附近。
核心通脹與生產者價格數據的上升暗示價格壓力正在積聚,強化了對美聯儲進一步收緊、以及美國相對加拿大更大加息週期的預期。
增長與就業:GDP預測上調至2.4%,失業率維持4.2%
加拿大皇家銀行經濟研究團隊最新報告指出,美國經濟的增長動能與勞動力市場韌性遠超此前預期,構成當前宏觀判斷的核心基礎。
團隊將2026至2027年GDP年均增速預測從原先的2.1%與2.2%顯著上調至2.4%,這一調整並非簡單數字修正,而是基於消費支出持續強勁、企業投資回升以及財政與信貸條件相對寬鬆的綜合評估。
與此同時,失業率被預期在整個預測期內穩定維持在4.2%的歷史低位附近,表明勞動力供需缺口並未因此前政策收緊而明顯擴大。增長與就業的同步強勁,直接為美聯儲提供了繼續收緊貨幣政策的基本面支撐。
當經濟既未出現實質性放緩、勞動力市場又未出現鬆動跡象時,政策制定者更有理由將利率維持在限制性區間,甚至考慮進一步上調,以防止通脹預期重新抬頭。
對市場而言,這意味着美國經濟增長的“軟着陸”路徑概率上升,但也同步抬高了政策利率峯值與維持高位時間的預期,進而通過利差渠道對美元形成支撐。
整體來看,美國經濟的韌性已從“數據確認”階段進入“政策定價”階段,成為影響全球資產配置的關鍵變量之一。
通脹壓力:核心通脹與生產者價格上升,強化加息預期
報告明確指出,美國核心通脹壓力正在重新積聚,而勞動力市場仍處於歷史性緊張狀態,二者形成相互強化的循環。
核心通脹的回升並非單一需求過熱所致,而是服務價格黏性、住房成本傳導滯後以及生產者價格指數上行共同作用的結果。
生產者價格的抬頭預示着未來幾個季度企業成本壓力可能繼續向下遊傳遞,削弱此前“通脹暫時性”敍事的説服力。勞動力市場的緊張則從工資端提供了額外支撐:職位空缺率仍高於疫情前水平,薪資增速雖有所放緩但尚未回落到與2%通脹目標完全兼容的區間。
這種“核心價格+勞動力緊張”的雙重壓力,使美聯儲更難將當前的價格抬頭簡單歸因於一次性衝擊或基數效應。
對政策路徑而言,這意味着加息週期結束的時間可能進一步推遲,降息啓動的門檻相應提高。
市場對美聯儲“更高更久”的定價邏輯因此得到強化,美債收益率曲線與美元指數的波動也更多圍繞通脹數據而非單純增長數據展開。
整體通脹環境的黏性,已成為當前美國貨幣政策分化於其他主要經濟體的核心驅動因素。
政策分歧:風險偏向美國更大的加息週期
加拿大央行在自身政策展望中維持風險均衡判斷,但明確指出風險偏向美國出現更大的加息週期。
這一判斷的核心在於美加兩國基本面差異的持續擴大:美國增長動能更強、勞動力市場更緊、核心通脹更黏,使美聯儲面臨的政策約束明顯嚴於加拿大央行。加拿大經濟在貿易、住房與消費端已顯現更多放緩跡象,而美國則仍處於“高增長+低失業”的組合之中。
基本面的非對稱性決定了貨幣政策路徑的非對稱性——美聯儲的加息或維持高利率的空間更大,而加拿大央行則更可能較早轉向中性或寬鬆立場。
這種分化通過利差渠道直接支撐美元兑加元匯率,並影響跨境資本流動與貿易條件。
對投資者而言,美加政策分歧不再是短期噪聲,而是中期內需要持續跟蹤的結構性主題。
報告強調,這一風險偏向並非單向押注,而是基於當前數據的條件概率判斷;若美國通脹意外回落或勞動力市場快速鬆動,分歧可能收斂。
但就目前可見的證據而言,美國更大加息週期的風險權重仍高於對稱情景。
關税影響:有針對性的顯著影響,但逾80%出口仍免税
報告對美國關税政策的評估保持審慎平衡:關税確實對特定行業產生了有針對性的顯著衝擊,但尚未構成足以破壞整體經濟增長的系統性風險。
8月新措施落地後,受美國關税直接針對的加拿大出口份額有所上升,涉及鋼鐵、鋁、部分汽車零部件及特定農產品等細分領域。
這些行業面臨成本上升、訂單轉移與利潤壓縮的壓力,區域就業與投資決策也受到一定擾動。然而,從總量視角觀察,超過80%的加拿大對美出口仍享受免税待遇,這意味着關税的直接覆蓋面相對有限,對整體貿易流量與GDP的拖累被有效稀釋。
報告進一步指出,關税衝擊主要集中於“目標行業受擾、整體增長受控”的圖景,與近期加拿大貿易數據中的結構性分化高度一致。正因衝擊的局部性,關税因素未能從根本上改變美加利差的方向,也未顯著削弱美國經濟的相對優勢。
對政策與市場而言,這意味着貿易摩擦更多體現為行業層面的再分配,而非宏觀層面的衰退觸發器;投資者需區分“受影響部門”與“整體經濟”,避免將局部衝擊過度外推為系統性風險。
結論
加拿大皇家銀行經濟研究認為,美國增長與勞動力市場動能強勁,GDP預測上調至2026至2027年均值2.4%、失業率維持4.2%的歷史低位;核心通脹與生產者價格上升暗示價格壓力積聚,強化了美聯儲進一步收緊的預期。
該行認為加拿大央行預測的風險均衡、但偏向美國更大的加息週期——美國增長更強、就業更緊、通脹更黏,使美聯儲的路徑相對更陡,這一分化通過利差渠道支撐美元。
關税方面,8月新措施使受針對的加拿大出口份額上升,但逾80%的出口仍免税,衝擊集中於特定行業、不足以破壞整體增長。美加利差的方向由基本面差異驅動,短期內難以逆轉,美元兑加元的支撐因而具有持續性。
(美元兑加元日線圖,來源:易匯通)
北京時間10:57,美元兑加元報1.4256/57。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

