國際能源署上調供應後,原油再平衡有多紮實?
2026-11-13 17:58:59
11月13日週五,布倫特原油價格在95.80美元/桶附近波動,本月累計回落約18%。國際能源署最新月報指出,全球石油市場自伊朗衝突爆發以來首次呈現供應超過需求的初步再平衡跡象。海灣地區出口恢復速度超出需求疲弱節奏,推動本季度出現約200萬桶/日的供應過剩,而2026年全年赤字預期則從此前170萬桶/日大幅下修至68.5萬桶/日。價格回落緩解了燃料成本對消費端與央行的壓力,但陸上庫存仍處近十年低位,產品市場尤其是柴油領域的緊張尚未完全消退。
國際能源署將2026年全球石油供應預測上調92萬桶/日,主要源於中東出口回升。10月全球供應升至1.054億桶/日,較9月再增230萬桶/日,其中海灣出口(不含阿曼)達1840萬桶/日,約為衝突前水平的74%。沙特阿拉伯10月產量回升至約1000萬桶/日,伊拉克產量則創七年高位達460萬桶/日。這一恢復速度明顯快於需求端,使得本季度供需由上月預計的約200萬桶/日赤字轉為類似規模的過剩。全年仍維持小幅赤字,但幅度較上月報告收窄60%。衝突對油輪的持續襲擊尚未完全中斷恢復進程,供應端韌性成為再平衡的核心驅動。
10月可觀察庫存增加5200萬桶,為6月以來首次回升,但增量幾乎全部來自海上浮倉,陸上庫存仍降至近十年最低水平。累計自衝突爆發以來的庫存去化已達4.62億桶。出口反彈主要依靠船對船轉運等方式繞過運輸瓶頸,使區域裝船量快速回升,但基礎設施與油輪風險仍在。這種庫存結構分化意味着表面供應寬鬆更多體現在運輸途中,而非終端可用庫存的實質性回補。煉廠開工率10月降至季節性低位8130萬桶/日,預計12月回升,但全年仍將同比下降。供應恢復與庫存位置的錯配,構成當前市場平衡的關鍵變量。
全球石油需求預計2026年下降268萬桶/日,至1.023億桶/日平均水平,降幅較上月預期略有擴大。高價格、電氣化與燃油效率提升抑制了車用燃料反彈,需求增長將主要集中在石化原料領域。柴油與燃油市場前景“邊際改善”,高價已對消費形成抑制,但歐洲柴油價格仍較衝突前高出約77%。國際能源署成員國將加速釋放此前承諾的應急庫存,進一步釋放7100萬桶直至2月底。需求端的結構性疲軟與供應端的階段性恢復共同作用,使全年赤字大幅收窄,但產品端尤其是中間餾分油的緊張仍需關注後續出口與煉廠恢復節奏。
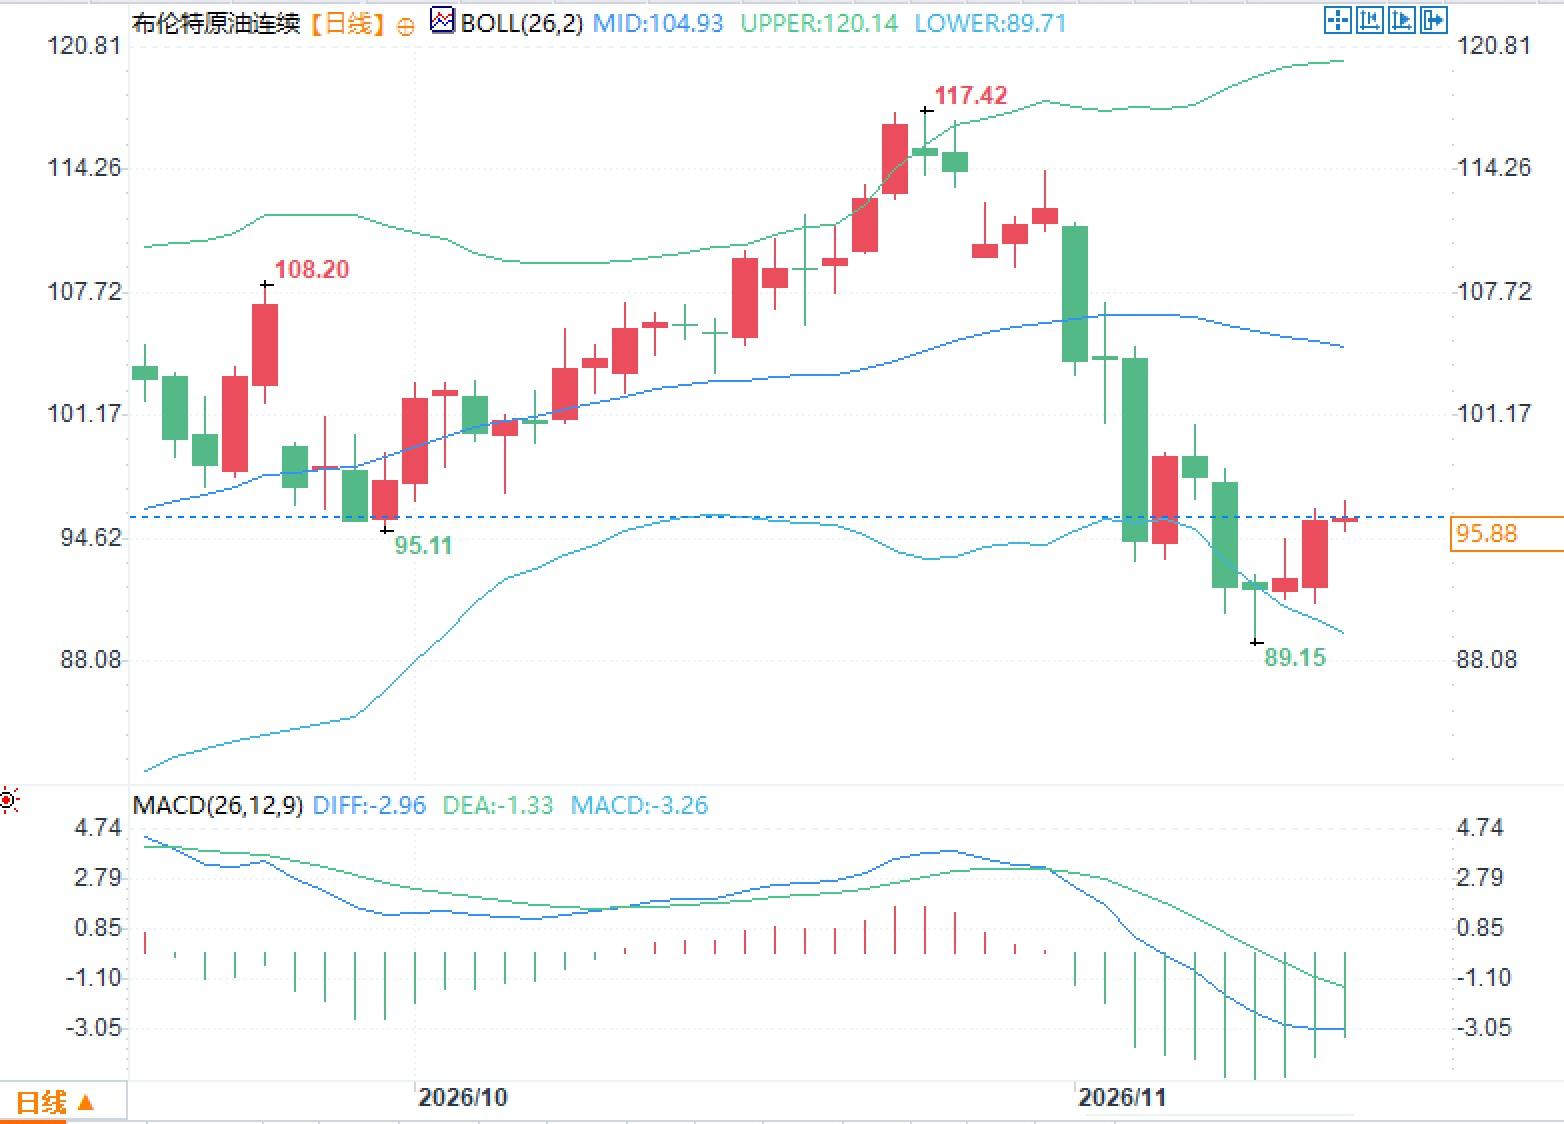
日線圖上,布林帶中軌位於104.93,上軌120.14,下軌89.71,當前價格處於中下軌區間。MACD顯示DIFF為-2.96,DEA為-1.33,柱狀圖為-3.26,動能處於負值區域。近期高點出現在117.42附近,低點觸及89.15。價格本月回落對應供應恢復預期升温,但技術指標僅反映既有價格波動與均線關係。應急庫存加速釋放有助於緩解短期產品緊張,但陸上庫存低位與運輸風險仍構成潛在約束。市場參與者關注海灣出口能否持續、庫存去化是否結束,以及需求復甦是否侷限於石化領域。
問題一:國際能源署為何判斷本季度出現供應過剩?
答:海灣出口恢復至衝突前約74%,10月供應增至1.054億桶/日,快於需求下降節奏,推動本季度由赤字轉為約200萬桶/日過剩,2026年全年赤字亦大幅收窄。
問題二:庫存回升為何仍被視為結構分化?
答:10月增加的5200萬桶主要來自海上浮倉,陸上庫存仍處近十年低位,累計去化達4.62億桶,表明終端可用庫存並未同步回補。
問題三:需求端下滑對產品市場意味着什麼?
答:高價格抑制車用燃料消費,需求增長集中於石化原料,柴油市場僅邊際改善,應急庫存進一步釋放7100萬桶有助於緩衝,但煉廠與出口節奏仍是關鍵。
供應恢復推動市場再平衡
國際能源署將2026年全球石油供應預測上調92萬桶/日,主要源於中東出口回升。10月全球供應升至1.054億桶/日,較9月再增230萬桶/日,其中海灣出口(不含阿曼)達1840萬桶/日,約為衝突前水平的74%。沙特阿拉伯10月產量回升至約1000萬桶/日,伊拉克產量則創七年高位達460萬桶/日。這一恢復速度明顯快於需求端,使得本季度供需由上月預計的約200萬桶/日赤字轉為類似規模的過剩。全年仍維持小幅赤字,但幅度較上月報告收窄60%。衝突對油輪的持續襲擊尚未完全中斷恢復進程,供應端韌性成為再平衡的核心驅動。
出口反彈與庫存結構分化
10月可觀察庫存增加5200萬桶,為6月以來首次回升,但增量幾乎全部來自海上浮倉,陸上庫存仍降至近十年最低水平。累計自衝突爆發以來的庫存去化已達4.62億桶。出口反彈主要依靠船對船轉運等方式繞過運輸瓶頸,使區域裝船量快速回升,但基礎設施與油輪風險仍在。這種庫存結構分化意味着表面供應寬鬆更多體現在運輸途中,而非終端可用庫存的實質性回補。煉廠開工率10月降至季節性低位8130萬桶/日,預計12月回升,但全年仍將同比下降。供應恢復與庫存位置的錯配,構成當前市場平衡的關鍵變量。
需求下滑與產品市場邊際改善
全球石油需求預計2026年下降268萬桶/日,至1.023億桶/日平均水平,降幅較上月預期略有擴大。高價格、電氣化與燃油效率提升抑制了車用燃料反彈,需求增長將主要集中在石化原料領域。柴油與燃油市場前景“邊際改善”,高價已對消費形成抑制,但歐洲柴油價格仍較衝突前高出約77%。國際能源署成員國將加速釋放此前承諾的應急庫存,進一步釋放7100萬桶直至2月底。需求端的結構性疲軟與供應端的階段性恢復共同作用,使全年赤字大幅收窄,但產品端尤其是中間餾分油的緊張仍需關注後續出口與煉廠恢復節奏。
技術指標與應急庫存釋放觀察
日線圖上,布林帶中軌位於104.93,上軌120.14,下軌89.71,當前價格處於中下軌區間。MACD顯示DIFF為-2.96,DEA為-1.33,柱狀圖為-3.26,動能處於負值區域。近期高點出現在117.42附近,低點觸及89.15。價格本月回落對應供應恢復預期升温,但技術指標僅反映既有價格波動與均線關係。應急庫存加速釋放有助於緩解短期產品緊張,但陸上庫存低位與運輸風險仍構成潛在約束。市場參與者關注海灣出口能否持續、庫存去化是否結束,以及需求復甦是否侷限於石化領域。
常見問題解答
問題一:國際能源署為何判斷本季度出現供應過剩?
答:海灣出口恢復至衝突前約74%,10月供應增至1.054億桶/日,快於需求下降節奏,推動本季度由赤字轉為約200萬桶/日過剩,2026年全年赤字亦大幅收窄。
問題二:庫存回升為何仍被視為結構分化?
答:10月增加的5200萬桶主要來自海上浮倉,陸上庫存仍處近十年低位,累計去化達4.62億桶,表明終端可用庫存並未同步回補。
問題三:需求端下滑對產品市場意味着什麼?
答:高價格抑制車用燃料消費,需求增長集中於石化原料,柴油市場僅邊際改善,應急庫存進一步釋放7100萬桶有助於緩衝,但煉廠與出口節奏仍是關鍵。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。