美聯儲內部分歧加大,黃金在“通脹擴散”與“能源衝擊”間拉鋸,金價周線重挫超4%
2026-11-14 08:32:50
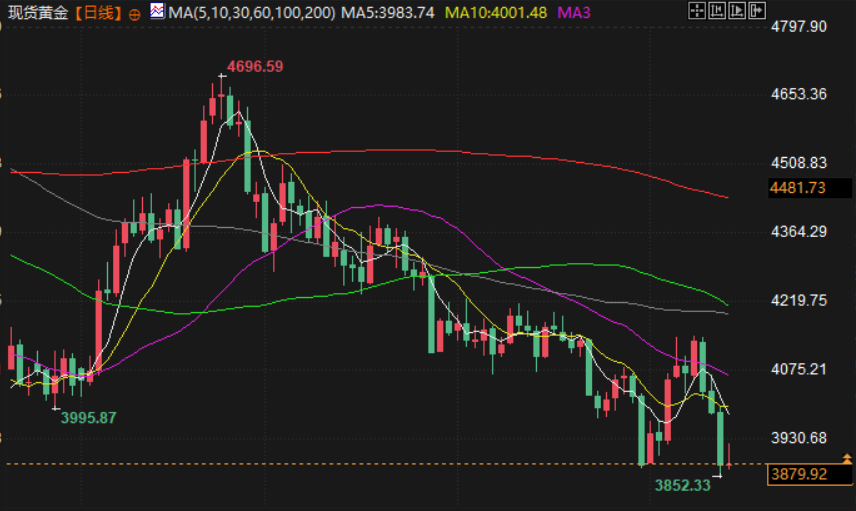
現貨黃金週五小幅收漲,收於3879.92美元/盎司,但周線下挫4.69%,且本週金價創一年來新低至3852.33美元/盎司,因油價上漲引發通脹升温和利率維持高位擔憂,市場仍在重新定價美聯儲政策路徑與通脹風險。
美國10月PPI環比上漲0.3%,低於調查預估的0.4%,這使市場減少對更大幅度加息的部分押注,成為金價週五一度反彈的直接觸發因素。黃金作為無息資產,對利率預期尤為敏感:當市場認為加息幅度可能收斂時,持有黃金的機會成本預期下降,短線買盤隨之出現。
然而,數據並非全面利好。核心PPI環比上漲0.3%,獨立分析師Tai Wong指出,這對決策者而言仍然過高;同時債市在美聯儲鷹派立場下繼續承壓,限制了黃金守住PPI公佈後最初漲幅的能力。換言之,PPI 數據低於預期提供了反彈窗口,但核心通脹黏性和債市壓力使金價難以持續上行。金價觸及日高後回落,正反映市場在“通脹略降温”與“政策仍偏鷹”之間反覆權衡。
本週金價的核心矛盾不是單日數據,而是連續事件衝擊下的周線重挫。週四金價下跌3%並觸及逾一年最低,背景是油價上漲引發通脹進一步升温和利率維持高位的擔憂;本週稍早公佈的CPI高於預期,又進一步加劇跌勢。CPI與PPI組合傳遞出的信息是:整體通脹壓力雖有邊際變化,但尚未形成足以讓美聯儲轉向寬鬆的證據。油價上漲還可能通過運輸、生產成本和通脹預期傳導,使市場擔心美聯儲被迫更久維持高利率。黃金在利率上升環境中吸引力下降,因為其不產生利息,而債券收益率上升會提高持有黃金的相對成本。Wong補充稱,在美聯儲鷹派官員紛紛發聲的情況下,金價可能難以重返4000美元上方。這顯示市場對金價短期修復空間仍持謹慎態度。
聯儲內部分歧
政策層面出現明顯分歧。美國財長貝森特表示,美聯儲不應因伊朗戰爭引發的能源供應衝擊推高通脹而加息,並認為美國經濟基本面非常強勁,數據存在噪音,美聯儲應着眼未來而非盯着後視鏡。這一立場偏向避免對暫時性能源衝擊過度反應。
芝加哥聯儲主席古爾斯比則隨即提出異議,稱價格壓力已經擴散,遠非油價上漲所能解釋;通脹已蔓延至服務業通脹和醫療保健等通常不受油價影響的領域,AI數據中心建設需求也在推高通脹。古爾斯比沒有明確支持加息,但表示美聯儲“確實還需要採取行動,以繼續重建公信力”。
二者的分歧核心在於:當前通脹是暫時性能源衝擊,還是已經擴散為更廣泛的需求與服務業壓力。對黃金而言,若市場更相信古爾斯比的“擴散論”,加息預期升温將壓制金價;若更相信貝森特的“能源衝擊論”,政策過度反應風險下降,則可能為金價提供支撐。
通脹擴散之爭
古爾斯比提出的關鍵問題是,關税引發的通脹和油價衝擊本應在當前時點消退,但事實並非如此;服務業通脹很可能並非來自關税或油價,是近期通脹報告中更令人不安的方面之一。相關研究還顯示,油價上漲對美國通脹的影響可能不限於供應衝擊:由於美國是能源出口國,全球油價上漲還可能通過企業利潤和工資增長傳導至整體經濟,形成美聯儲難以忽視的通脹壓力。這意味着,即便能源供應衝擊未來消退,核心通脹黏性仍可能支撐加息理由。近期就業和通脹數據強於預期,進一步增強了美聯儲繼續加息的理由。
對黃金而言,通脹擴散論越佔上風,實際利率上行和貨幣政策收緊預期就越可能壓制金價;但若能源衝擊與地緣風險升級,黃金的避險與抗通脹屬性又可能提供階段性支撐,形成多空拉鋸。
加息路徑
市場關注點已轉向12月8-9日會議。一些官員甚至開始討論是否有必要加息50個基點。古爾斯比表示,接下來公佈的通脹數據將是判斷美聯儲是否需要加快加息步伐的關鍵;他強調,如果觀察通脹擴散的廣度,問題跡象已經連續出現數月,在那些不受油價和關税影響的類別中,抗通脹進展仍然停滯,有些甚至朝錯誤方向發展。
貝森特則批評美聯儲可能作出過度反應,但表示不會告訴美聯儲該怎麼做,只是呼籲保持開放心態。對黃金交易而言,政策路徑的不確定性本身會放大波動:若12月加息50個基點的討論升温,金價可能再度測試低位;若後續通脹數據緩和、官員轉向謹慎,金價才有望獲得更穩固的反彈基礎。當前市場仍處於數據依賴與官員表態博弈的階段。
綜合看,金價短期前景偏震盪承壓。利空因素包括:美聯儲鷹派立場、債市承壓、核心PPI仍高、CPI高於預期、就業數據強於預期,以及12月可能討論更大幅度加息,因英偉達引發的AI行業擔憂,這些因素提高持有黃金的機會成本,限制金價重返4000美元上方的動能。
利多因素則包括:PPI整體低於預期使更大幅度加息押注減少、伊朗戰爭引發的能源供應衝擊與地緣不確定性、黃金的抗通脹和避險屬性,以及若能源衝擊被證明是暫時性的,美聯儲過度加息風險可能下降。
美國10月PPI環比上漲0.3%,低於調查預估的0.4%,這使市場減少對更大幅度加息的部分押注,成為金價週五一度反彈的直接觸發因素。黃金作為無息資產,對利率預期尤為敏感:當市場認為加息幅度可能收斂時,持有黃金的機會成本預期下降,短線買盤隨之出現。
然而,數據並非全面利好。核心PPI環比上漲0.3%,獨立分析師Tai Wong指出,這對決策者而言仍然過高;同時債市在美聯儲鷹派立場下繼續承壓,限制了黃金守住PPI公佈後最初漲幅的能力。換言之,PPI 數據低於預期提供了反彈窗口,但核心通脹黏性和債市壓力使金價難以持續上行。金價觸及日高後回落,正反映市場在“通脹略降温”與“政策仍偏鷹”之間反覆權衡。
本週金價的核心矛盾不是單日數據,而是連續事件衝擊下的周線重挫。週四金價下跌3%並觸及逾一年最低,背景是油價上漲引發通脹進一步升温和利率維持高位的擔憂;本週稍早公佈的CPI高於預期,又進一步加劇跌勢。CPI與PPI組合傳遞出的信息是:整體通脹壓力雖有邊際變化,但尚未形成足以讓美聯儲轉向寬鬆的證據。油價上漲還可能通過運輸、生產成本和通脹預期傳導,使市場擔心美聯儲被迫更久維持高利率。黃金在利率上升環境中吸引力下降,因為其不產生利息,而債券收益率上升會提高持有黃金的相對成本。Wong補充稱,在美聯儲鷹派官員紛紛發聲的情況下,金價可能難以重返4000美元上方。這顯示市場對金價短期修復空間仍持謹慎態度。
聯儲內部分歧
政策層面出現明顯分歧。美國財長貝森特表示,美聯儲不應因伊朗戰爭引發的能源供應衝擊推高通脹而加息,並認為美國經濟基本面非常強勁,數據存在噪音,美聯儲應着眼未來而非盯着後視鏡。這一立場偏向避免對暫時性能源衝擊過度反應。
芝加哥聯儲主席古爾斯比則隨即提出異議,稱價格壓力已經擴散,遠非油價上漲所能解釋;通脹已蔓延至服務業通脹和醫療保健等通常不受油價影響的領域,AI數據中心建設需求也在推高通脹。古爾斯比沒有明確支持加息,但表示美聯儲“確實還需要採取行動,以繼續重建公信力”。
二者的分歧核心在於:當前通脹是暫時性能源衝擊,還是已經擴散為更廣泛的需求與服務業壓力。對黃金而言,若市場更相信古爾斯比的“擴散論”,加息預期升温將壓制金價;若更相信貝森特的“能源衝擊論”,政策過度反應風險下降,則可能為金價提供支撐。
通脹擴散之爭
古爾斯比提出的關鍵問題是,關税引發的通脹和油價衝擊本應在當前時點消退,但事實並非如此;服務業通脹很可能並非來自關税或油價,是近期通脹報告中更令人不安的方面之一。相關研究還顯示,油價上漲對美國通脹的影響可能不限於供應衝擊:由於美國是能源出口國,全球油價上漲還可能通過企業利潤和工資增長傳導至整體經濟,形成美聯儲難以忽視的通脹壓力。這意味着,即便能源供應衝擊未來消退,核心通脹黏性仍可能支撐加息理由。近期就業和通脹數據強於預期,進一步增強了美聯儲繼續加息的理由。
對黃金而言,通脹擴散論越佔上風,實際利率上行和貨幣政策收緊預期就越可能壓制金價;但若能源衝擊與地緣風險升級,黃金的避險與抗通脹屬性又可能提供階段性支撐,形成多空拉鋸。
加息路徑
市場關注點已轉向12月8-9日會議。一些官員甚至開始討論是否有必要加息50個基點。古爾斯比表示,接下來公佈的通脹數據將是判斷美聯儲是否需要加快加息步伐的關鍵;他強調,如果觀察通脹擴散的廣度,問題跡象已經連續出現數月,在那些不受油價和關税影響的類別中,抗通脹進展仍然停滯,有些甚至朝錯誤方向發展。
貝森特則批評美聯儲可能作出過度反應,但表示不會告訴美聯儲該怎麼做,只是呼籲保持開放心態。對黃金交易而言,政策路徑的不確定性本身會放大波動:若12月加息50個基點的討論升温,金價可能再度測試低位;若後續通脹數據緩和、官員轉向謹慎,金價才有望獲得更穩固的反彈基礎。當前市場仍處於數據依賴與官員表態博弈的階段。
綜合看,金價短期前景偏震盪承壓。利空因素包括:美聯儲鷹派立場、債市承壓、核心PPI仍高、CPI高於預期、就業數據強於預期,以及12月可能討論更大幅度加息,因英偉達引發的AI行業擔憂,這些因素提高持有黃金的機會成本,限制金價重返4000美元上方的動能。
利多因素則包括:PPI整體低於預期使更大幅度加息押注減少、伊朗戰爭引發的能源供應衝擊與地緣不確定性、黃金的抗通脹和避險屬性,以及若能源衝擊被證明是暫時性的,美聯儲過度加息風險可能下降。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。