風險溢價消退不等於風險消失,油價偏弱格局難改?關鍵看這五個變量
2026-11-14 08:58:17
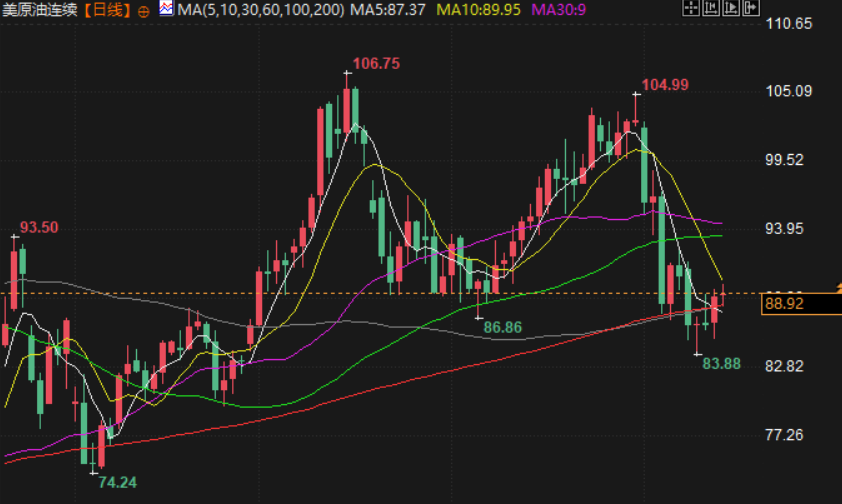
油價週五上漲,美原油上漲0.2%,收報88.92美元/桶,布倫特原油上漲0.39%,收報96.12美元/桶,但兩大指標周線均下跌,美原油周線下跌1.57%,布倫特原油周線下跌1.91%,市場情緒已從供應中斷恐慌明顯轉向供應過剩擔憂。
這一轉變的核心在於:幾個月前市場最大的擔憂還是供應短缺,如今IEA預計全球原油供應過剩擴大,加上美國繼續對伊朗施壓,令中東局勢帶來的風險溢價進一步消退。Price Futures Group分析師弗林指出,市場主線已由“短缺”切換為“過剩”。不過,油價並非單邊下跌:也門受伊朗支持的胡塞武裝襲擊沙特基礎設施、運載海灣原油的油輪遇襲,一度抵消部分利空。Lipow Oil Associates總裁利波認為,市場正受兩股力量拉扯,一方面是中東供應增加,另一方面是美國與伊朗談判立場未變、伊朗仍拒絕核查人員進入。
需求側同樣構成壓力。SS WealthStreet創始人薩奇德瓦表示,美國原油和燃料庫存增加反映需求放緩跡象。美國能源信息署週四稱,受煉油產品需求疲軟及原油進口激增推動,上週美國原油和燃料庫存上升。由此看,油價連跌並非單一地緣事件驅動,而是供應恢復、庫存上升、需求轉弱與風險溢價消退共同作用的結果。
IEA第四季轉為供應過剩
國際能源署週五月度報告是本週油市最重要的轉折信號之一。IEA稱,儘管航運業持續遭受襲擊,但中東地區石油出口復甦速度快於全球石油需求,因此全球石油市場將在今年第四季度重回供應過剩。IEA預計,第四季度石油供應量平均達到每日1.05億桶,比預測需求高出170萬桶/日;此前IEA還預測第四季度將出現供應缺口。
IEA在報告中稱,石油市場正顯現出初步的再平衡跡象,全球石油供應量自伊朗戰爭爆發以來首次超過需求。報告背後的關鍵事實是,海灣產油國正通過變通辦法,恢復自2月下旬戰爭爆發以來受阻的出口。與此同時,OPEC+集團週三表示,10月日產原油4123萬桶,較9月增加約204萬桶,達到戰前2月份產量的97%。這意味着供應端恢復不僅體現在IEA預測中,也體現在OPEC+實際產量數據中。
對油價而言,IEA由“缺口”轉為“過剩”的預測具有明顯的定價意義:它削弱了市場此前為霍爾木茲海峽中斷而支付的地緣溢價,並使交易邏輯更偏向供需平衡表而非單一突發事件。即便航運襲擊仍在發生,只要出口恢復和產量回升持續,油價上方空間就會受到過剩預期壓制。
OPEC+產量恢復與庫存壓力
OPEC+週三公佈的數據顯示,10月日產原油4123萬桶,較9月增加約204萬桶,達到戰前2月份產量的97%。這説明此前因伊朗戰爭受擾的中東供應正在快速修復,海灣產油國通過變通辦法恢復出口,使全球供應緊張程度明顯下降。對市場而言,OPEC+產量恢復至戰前近全部水平,是供應過剩預期從預測走向現實的重要證據。
美國庫存數據則從需求端強化了利空。美國能源信息署週四表示,受煉油產品需求疲軟及原油進口激增推動,上週美國原油和燃料庫存上升。SS WealthStreet創始人薩奇德瓦認為,美國原油和燃料庫存增加反映出需求放緩跡象,也對油價構成壓力。也就是説,當前市場面臨的不是“供應不足”,而是供應恢復與需求疲軟疊加形成的庫存壓力。
深度看,OPEC+產量恢復會壓縮地緣風險溢價,而美國庫存上升會壓制近月合約和煉油利潤預期。兩者共同作用,使油價更容易對利空消息敏感、對地緣衝突反應鈍化。除非出現霍爾木茲海峽長期封鎖或沙特核心設施遭重大破壞,否則供應恢復仍是當前油市更主導的變量。
中東風險溢價消退但航運風險猶存
儘管油價回落,中東風險並未完全消失。報道指出,霍爾木茲海峽的運輸風險並未消除。伊朗軍方週四稱,四艘油輪因無視警告而在該水道內遭遇爆炸襲擊,但暫未能核實相關説法。同日,胡塞武裝表示襲擊了沙特東西向輸油管道的一處泵站、延布一處石油設施以及利雅得一棟沙特阿美大樓。這些事件説明,航運襲擊和基礎設施襲擊仍可能階段性推高油價。
此外,美國軍方週五否認了伊朗關於襲擊巴林境內一處美國預警雷達的説法,稱美軍擊落了兩架由伊朗伊斯蘭革命衞隊朝巴林方向發射的單向攻擊無人機,未造成任何損失。據伊朗國家媒體報道,伊朗此前稱此次襲擊是對其霍爾木茲甘省一座通信塔所遭受所謂空襲的報復。美伊之間的軍事與安全對抗仍在延續,但市場當前更關注供應恢復和過剩預期,因此風險溢價被明顯壓縮。
需要區分的是,風險溢價消退不等於地緣風險消失。油價之所以未因襲擊大幅反彈,是因為IEA和OPEC+數據表明供應正在恢復,市場認為中東出口可通過變通辦法維持。但一旦霍爾木茲海峽出現持續性封鎖、油輪保險成本急升或沙特出口設施遭實質破壞,風險溢價仍可能快速回歸。
美國對伊朗經濟施壓與貝森特安保
美國對伊朗的施壓仍在升級。美國財政部長貝森特週五表示,儘管伊朗對其發出死亡威脅,他不會因此退縮。貝森特最近已搬離華盛頓特區住所,住進一處美國軍事基地。他接受CNBC採訪時説,美國海灣地區軍人、特朗普總統都不斷收到死亡威脅,因此他聽從特勤局指示搬家。伊朗否認策劃在美國境內襲擊美國官員及其他人員,但貝森特稱伊朗目前表現“就像一頭危險的困獸”。
報道還稱,特朗普政府一名高級情報官員在備忘錄中警告,伊朗針對美國人員和美國公民的襲擊圖謀已進入高級階段。自8月以來,貝森特一直牽頭美國對伊朗實施制裁和經濟施壓行動,這項行動被稱為“經濟放逐行動”,旨在迫使德黑蘭停止襲擊航運,並重新開放霍爾木茲海峽。
這場經濟施壓行動與美國海軍對伊朗港口的封鎖同步進行,其中包括制裁協助伊朗進行交易的中東地區銀行分支機構及其他金融服務公司。深度看,美國對伊朗的制裁與封鎖會繼續製造地緣不確定性,但當前市場並未將其視為足以逆轉供應過剩的主導因素。貝森特搬入軍事基地的細節,反映美伊對抗的安全風險仍高,也提醒市場地緣尾部風險並未消失。
瓊斯法案豁免再延長
白宮一名官員週五表示,美國總統特朗普已將一項豁免令再延長90天,允許懸掛外國旗幟的船舶在美國港口之間運輸石油及其他大宗商品。業內消息人士稱特朗普政府將延長這項針對擁有逾百年曆史的《瓊斯法案》的豁免令。這已成為《瓊斯法案》歷史上持續時間最長的一次豁免。
《瓊斯法案》規定,在美國港口之間運輸的貨物必須由在美國建造、由美國公司擁有並由美國船員操作的船舶承運。美國政府於3月發佈全面豁免令,當時距離美國對伊朗發動戰爭僅過去一個月,此舉旨在降低油價和燃料價格。8月政府延長豁免期限,但規定今後的申請將逐案審批,這一要求在最新延長措施中得以保留。豁免的目的是通過提高航運靈活性、緩解運輸瓶頸,降低因對伊戰爭而上漲的汽油、柴油和化肥價格。
白宮表示,自3月豁免令實施以來,美國港口之間新增運輸了9000萬桶石油產品,其中大部分為煉油產品,包括2700萬桶汽油、2600萬桶原油和600萬桶可再生燃料。過去,《瓊斯法案》豁免期限通常受到嚴格限制,因為該法案受到美國國內造船業的強力支持,而造船業在全美擁有強大的遊説影響力。深度看,延長豁免雖不直接改變國際原油供需,但能改善美國國內海運物流、降低區域性能源運輸成本,對成品油價格和地區價差有邊際利空作用。
緊急石油儲備加速釋放
國際能源署週五還表示,其成員國將在2027年2月底前釋放約7100萬桶緊急石油及石油產品儲備,釋放速度約為9月和10月的兩倍。此次釋放將包括約1500萬桶柴油,計劃在2月底前投放市場,其中幾乎全部來自法國和德國的政府儲備;1月釋放規模為400萬至500萬桶,2月將有所放緩。
IEA負責管理工業化國家的戰略石油儲備,以應對嚴重的石油供應衝擊。此次行動是創紀錄規模儲備釋放計劃的一部分。該計劃在伊朗戰爭導致中東供應受擾、推動油價飆升後於3月首次宣佈。歐洲預計將釋放總計3300萬桶緊急石油儲備,其中以德國和法國為主;美國戰略石油儲備將釋放約3700萬桶。政府儲備至少佔全部計劃釋放量的85%。
IEA今年3月宣佈將釋放最多4億桶戰略儲備,以彌補伊朗戰爭擾亂石油市場所造成的供應缺口。IEA表示,此後成員國已釋放3.49億桶緊急儲備。報告稱,如果當前計劃如期落實,IEA成員國釋放的緊急儲備總量將達到約4.2億桶,超過3月承諾釋放的4億桶。深度看,儲備釋放直接增加可交割供應,尤其柴油釋放對歐洲成品油緊張有緩解作用;但在供應過剩預期升温時,加速釋放會進一步強化供應寬鬆信號,壓制油價反彈空間。
市場格局轉變與後市觀察
綜合本週信息,油市主線已從“地緣供應中斷”轉向“供應過剩再平衡”。利空因素包括:IEA預計第四季度供應超需求170萬桶/日;OPEC+10月產量恢復至戰前97%;美國原油和燃料庫存增加顯示需求放緩;IEA成員國加速釋放儲備,總釋放量或達約4.2億桶;美國延長《瓊斯法案》豁免改善國內海運物流。這些因素共同壓制油價,使布蘭特和美國原油連續第二週下跌。
但後市仍需關注地緣尾部風險:霍爾木茲海峽油輪爆炸襲擊、胡塞武裝襲擊沙特輸油管道和石油設施、美伊未達成協議且伊朗拒絕核查、美國海軍封鎖伊朗港口與“經濟放逐行動”制裁,都可能階段性推高風險溢價。當前價格反應表明,市場更相信供應恢復和庫存上升的力量,但並未完全忽視航運風險。
因此,後市觀察重點應放在:IEA儲備釋放是否如期落實、OPEC+產量能否維持戰前水平、美國庫存與成品油需求是否繼續走弱、霍爾木茲海峽襲擊是否升級、美伊談判與核查問題是否出現變化。若供應過剩數據繼續兑現,油價偏弱格局難改;若航運或沙特設施遭實質破壞,風險溢價可能快速回歸。
這一轉變的核心在於:幾個月前市場最大的擔憂還是供應短缺,如今IEA預計全球原油供應過剩擴大,加上美國繼續對伊朗施壓,令中東局勢帶來的風險溢價進一步消退。Price Futures Group分析師弗林指出,市場主線已由“短缺”切換為“過剩”。不過,油價並非單邊下跌:也門受伊朗支持的胡塞武裝襲擊沙特基礎設施、運載海灣原油的油輪遇襲,一度抵消部分利空。Lipow Oil Associates總裁利波認為,市場正受兩股力量拉扯,一方面是中東供應增加,另一方面是美國與伊朗談判立場未變、伊朗仍拒絕核查人員進入。
需求側同樣構成壓力。SS WealthStreet創始人薩奇德瓦表示,美國原油和燃料庫存增加反映需求放緩跡象。美國能源信息署週四稱,受煉油產品需求疲軟及原油進口激增推動,上週美國原油和燃料庫存上升。由此看,油價連跌並非單一地緣事件驅動,而是供應恢復、庫存上升、需求轉弱與風險溢價消退共同作用的結果。
IEA第四季轉為供應過剩
國際能源署週五月度報告是本週油市最重要的轉折信號之一。IEA稱,儘管航運業持續遭受襲擊,但中東地區石油出口復甦速度快於全球石油需求,因此全球石油市場將在今年第四季度重回供應過剩。IEA預計,第四季度石油供應量平均達到每日1.05億桶,比預測需求高出170萬桶/日;此前IEA還預測第四季度將出現供應缺口。
IEA在報告中稱,石油市場正顯現出初步的再平衡跡象,全球石油供應量自伊朗戰爭爆發以來首次超過需求。報告背後的關鍵事實是,海灣產油國正通過變通辦法,恢復自2月下旬戰爭爆發以來受阻的出口。與此同時,OPEC+集團週三表示,10月日產原油4123萬桶,較9月增加約204萬桶,達到戰前2月份產量的97%。這意味着供應端恢復不僅體現在IEA預測中,也體現在OPEC+實際產量數據中。
對油價而言,IEA由“缺口”轉為“過剩”的預測具有明顯的定價意義:它削弱了市場此前為霍爾木茲海峽中斷而支付的地緣溢價,並使交易邏輯更偏向供需平衡表而非單一突發事件。即便航運襲擊仍在發生,只要出口恢復和產量回升持續,油價上方空間就會受到過剩預期壓制。
OPEC+產量恢復與庫存壓力
OPEC+週三公佈的數據顯示,10月日產原油4123萬桶,較9月增加約204萬桶,達到戰前2月份產量的97%。這説明此前因伊朗戰爭受擾的中東供應正在快速修復,海灣產油國通過變通辦法恢復出口,使全球供應緊張程度明顯下降。對市場而言,OPEC+產量恢復至戰前近全部水平,是供應過剩預期從預測走向現實的重要證據。
美國庫存數據則從需求端強化了利空。美國能源信息署週四表示,受煉油產品需求疲軟及原油進口激增推動,上週美國原油和燃料庫存上升。SS WealthStreet創始人薩奇德瓦認為,美國原油和燃料庫存增加反映出需求放緩跡象,也對油價構成壓力。也就是説,當前市場面臨的不是“供應不足”,而是供應恢復與需求疲軟疊加形成的庫存壓力。
深度看,OPEC+產量恢復會壓縮地緣風險溢價,而美國庫存上升會壓制近月合約和煉油利潤預期。兩者共同作用,使油價更容易對利空消息敏感、對地緣衝突反應鈍化。除非出現霍爾木茲海峽長期封鎖或沙特核心設施遭重大破壞,否則供應恢復仍是當前油市更主導的變量。
中東風險溢價消退但航運風險猶存
儘管油價回落,中東風險並未完全消失。報道指出,霍爾木茲海峽的運輸風險並未消除。伊朗軍方週四稱,四艘油輪因無視警告而在該水道內遭遇爆炸襲擊,但暫未能核實相關説法。同日,胡塞武裝表示襲擊了沙特東西向輸油管道的一處泵站、延布一處石油設施以及利雅得一棟沙特阿美大樓。這些事件説明,航運襲擊和基礎設施襲擊仍可能階段性推高油價。
此外,美國軍方週五否認了伊朗關於襲擊巴林境內一處美國預警雷達的説法,稱美軍擊落了兩架由伊朗伊斯蘭革命衞隊朝巴林方向發射的單向攻擊無人機,未造成任何損失。據伊朗國家媒體報道,伊朗此前稱此次襲擊是對其霍爾木茲甘省一座通信塔所遭受所謂空襲的報復。美伊之間的軍事與安全對抗仍在延續,但市場當前更關注供應恢復和過剩預期,因此風險溢價被明顯壓縮。
需要區分的是,風險溢價消退不等於地緣風險消失。油價之所以未因襲擊大幅反彈,是因為IEA和OPEC+數據表明供應正在恢復,市場認為中東出口可通過變通辦法維持。但一旦霍爾木茲海峽出現持續性封鎖、油輪保險成本急升或沙特出口設施遭實質破壞,風險溢價仍可能快速回歸。
美國對伊朗經濟施壓與貝森特安保
美國對伊朗的施壓仍在升級。美國財政部長貝森特週五表示,儘管伊朗對其發出死亡威脅,他不會因此退縮。貝森特最近已搬離華盛頓特區住所,住進一處美國軍事基地。他接受CNBC採訪時説,美國海灣地區軍人、特朗普總統都不斷收到死亡威脅,因此他聽從特勤局指示搬家。伊朗否認策劃在美國境內襲擊美國官員及其他人員,但貝森特稱伊朗目前表現“就像一頭危險的困獸”。
報道還稱,特朗普政府一名高級情報官員在備忘錄中警告,伊朗針對美國人員和美國公民的襲擊圖謀已進入高級階段。自8月以來,貝森特一直牽頭美國對伊朗實施制裁和經濟施壓行動,這項行動被稱為“經濟放逐行動”,旨在迫使德黑蘭停止襲擊航運,並重新開放霍爾木茲海峽。
這場經濟施壓行動與美國海軍對伊朗港口的封鎖同步進行,其中包括制裁協助伊朗進行交易的中東地區銀行分支機構及其他金融服務公司。深度看,美國對伊朗的制裁與封鎖會繼續製造地緣不確定性,但當前市場並未將其視為足以逆轉供應過剩的主導因素。貝森特搬入軍事基地的細節,反映美伊對抗的安全風險仍高,也提醒市場地緣尾部風險並未消失。
瓊斯法案豁免再延長
白宮一名官員週五表示,美國總統特朗普已將一項豁免令再延長90天,允許懸掛外國旗幟的船舶在美國港口之間運輸石油及其他大宗商品。業內消息人士稱特朗普政府將延長這項針對擁有逾百年曆史的《瓊斯法案》的豁免令。這已成為《瓊斯法案》歷史上持續時間最長的一次豁免。
《瓊斯法案》規定,在美國港口之間運輸的貨物必須由在美國建造、由美國公司擁有並由美國船員操作的船舶承運。美國政府於3月發佈全面豁免令,當時距離美國對伊朗發動戰爭僅過去一個月,此舉旨在降低油價和燃料價格。8月政府延長豁免期限,但規定今後的申請將逐案審批,這一要求在最新延長措施中得以保留。豁免的目的是通過提高航運靈活性、緩解運輸瓶頸,降低因對伊戰爭而上漲的汽油、柴油和化肥價格。
白宮表示,自3月豁免令實施以來,美國港口之間新增運輸了9000萬桶石油產品,其中大部分為煉油產品,包括2700萬桶汽油、2600萬桶原油和600萬桶可再生燃料。過去,《瓊斯法案》豁免期限通常受到嚴格限制,因為該法案受到美國國內造船業的強力支持,而造船業在全美擁有強大的遊説影響力。深度看,延長豁免雖不直接改變國際原油供需,但能改善美國國內海運物流、降低區域性能源運輸成本,對成品油價格和地區價差有邊際利空作用。
緊急石油儲備加速釋放
國際能源署週五還表示,其成員國將在2027年2月底前釋放約7100萬桶緊急石油及石油產品儲備,釋放速度約為9月和10月的兩倍。此次釋放將包括約1500萬桶柴油,計劃在2月底前投放市場,其中幾乎全部來自法國和德國的政府儲備;1月釋放規模為400萬至500萬桶,2月將有所放緩。
IEA負責管理工業化國家的戰略石油儲備,以應對嚴重的石油供應衝擊。此次行動是創紀錄規模儲備釋放計劃的一部分。該計劃在伊朗戰爭導致中東供應受擾、推動油價飆升後於3月首次宣佈。歐洲預計將釋放總計3300萬桶緊急石油儲備,其中以德國和法國為主;美國戰略石油儲備將釋放約3700萬桶。政府儲備至少佔全部計劃釋放量的85%。
IEA今年3月宣佈將釋放最多4億桶戰略儲備,以彌補伊朗戰爭擾亂石油市場所造成的供應缺口。IEA表示,此後成員國已釋放3.49億桶緊急儲備。報告稱,如果當前計劃如期落實,IEA成員國釋放的緊急儲備總量將達到約4.2億桶,超過3月承諾釋放的4億桶。深度看,儲備釋放直接增加可交割供應,尤其柴油釋放對歐洲成品油緊張有緩解作用;但在供應過剩預期升温時,加速釋放會進一步強化供應寬鬆信號,壓制油價反彈空間。
市場格局轉變與後市觀察
綜合本週信息,油市主線已從“地緣供應中斷”轉向“供應過剩再平衡”。利空因素包括:IEA預計第四季度供應超需求170萬桶/日;OPEC+10月產量恢復至戰前97%;美國原油和燃料庫存增加顯示需求放緩;IEA成員國加速釋放儲備,總釋放量或達約4.2億桶;美國延長《瓊斯法案》豁免改善國內海運物流。這些因素共同壓制油價,使布蘭特和美國原油連續第二週下跌。
但後市仍需關注地緣尾部風險:霍爾木茲海峽油輪爆炸襲擊、胡塞武裝襲擊沙特輸油管道和石油設施、美伊未達成協議且伊朗拒絕核查、美國海軍封鎖伊朗港口與“經濟放逐行動”制裁,都可能階段性推高風險溢價。當前價格反應表明,市場更相信供應恢復和庫存上升的力量,但並未完全忽視航運風險。
因此,後市觀察重點應放在:IEA儲備釋放是否如期落實、OPEC+產量能否維持戰前水平、美國庫存與成品油需求是否繼續走弱、霍爾木茲海峽襲擊是否升級、美伊談判與核查問題是否出現變化。若供應過剩數據繼續兑現,油價偏弱格局難改;若航運或沙特設施遭實質破壞,風險溢價可能快速回歸。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。