美聯儲加息預期升温,美元創19個月新高,日元逼近干預紅線
2026-11-14 09:28:26
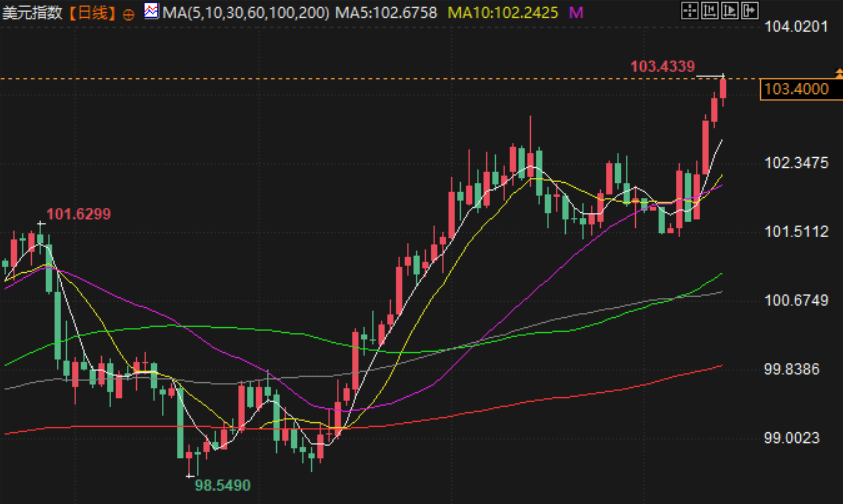
美元指數週五上漲0.22%,收報103.40,創19個月高點至103.43,周線上漲1.09%,為兩個月來最大單週漲幅,且為連續第三週上漲,核心推力來自市場對美聯儲大幅加息預期的升温。美聯儲官員的鷹派言論與強於預期的美國通脹數據共同作用,使交易員開始權衡下月是否會採取比往常更大幅度的加息。
CME FedWatch工具顯示,交易員預計下月加息25個基點的概率約為90%,這強化了美元的利差優勢。
利率預期直接推高了美國公債收益率。本週,兩年期美債收益率上漲約34個基點至4.87%左右,創下自2025年4月以來的最大單週漲幅。Bannockburn Global Forex首席市場策略師Marc Chandler指出,美元堅挺主要得益於強勁就業報告和CPI增速加快,以及威廉姆斯和沃勒等美聯儲官員的鷹派發言。美元兑瑞郎上漲0.44%至0.839,終結連續兩週跌勢,進一步體現美元整體強勢。
美元兑日元週五下跌0.08%,收報159.71,盤中觸及兩個月高位至160.18,交易員密切關注東京方面是否會進行外匯干預,因為匯率逼近160關口會顯著放大日本財務省的應對壓力。日本財務大臣片山皋月週五表示,政府將對匯率波動作出適當應對,這一表態被視為對投機性貶值的口頭警告。
與此同時,日本央行加息預期正在增強。花旗策略師Tomohisa Fujiki在報告中寫道,受股價回升和強勁通脹數據支撐,市場反映的日本央行加息預期正在上升;日本央行連續加息的門檻仍然很高,但持續按季度加息的可能性已經上升。
花旗預計日本央行將在12月將利率上調至1.50%,市場預期下月加息25個基點的概率為75%;花旗還預計政策利率將在第一季度上調至1.75%,隨後在明年第三季度升至2.00%。因此,日元短線處於干預風險與日本央行加息預期的拉鋸之中,高波動環境可能延續。
歐元兑美元下跌0.3%,收報1.1021,盤中觸及2025年4月以來對美元最低水平1.1019,並連跌第四周。歐元弱勢既受美元走強壓制,也受市場對歐洲央行加息路徑重新定價影響。
RBC BlueBay Asset Management固定收益首席投資官Mark Dowding認為,投資者可能高估了歐洲央行加息幅度;隨着此前推高通脹的基數效應逆轉,到明年這個時候通脹很可能回落至2%以下。他判斷,歐洲央行在今年12月再次加息後可能按兵不動,隨後可能最終在2027年底前放鬆政策,這使RBC BlueBay對歐元區政府債券收益率持“相對積極”看法。
商品貨幣同樣承壓。澳元兑美元下跌0.48%至0.6773美元,本月迄今是G10貨幣中對美元表現最差的貨幣;澳洲是G10國家中唯一一個市場預期明年將降息的國家。澳洲聯儲主席米歇爾·布洛克在政策制定者以分歧投票將基準利率上調至18年高位後,暗示對進一步緊縮採取觀望態度。但布洛克強調,今年緊縮規模尚未傳導至經濟,“最近兩次加息甚至還沒有開始傳導”,同時稱收緊政策已在抑制需求,需求正開始相對於供應放緩並最終恢復平衡。交易員和經濟學家將她的言論解讀為鴿派,並下調對進一步加息的預期。Cotality數據顯示主要城市房價10月大跌1.4%,正邁向40年來最大跌幅。安保集團沙恩·奧利弗認為,樓市低迷將通過財富效應拖累經濟增長,但尚不足以讓澳聯儲注意力從高通脹上移開,預計到明年下半年才會成為更重要考量。
紐元兑美元下跌0.41%至0.5525,勢將連跌第三週。由此可見,美元強勢並非單一貨幣現象,而是通過美債收益率、利差交易和政策分化向主要非美貨幣擴散。
後續需要重點觀察三條線索:一是美聯儲下月加息幅度及兩年期美債收益率能否繼續上行;二是日本財務省是否實際干預以及日本央行12月加息至1.50%的預期能否兑現;三是澳洲聯儲是否真正按兵不動,以及房價下跌通過財富效應拖累消費和住宅投資的程度。若美元利差優勢繼續擴大,非美貨幣短期仍可能承壓;若日本干預或央行加息預期升温,日元高波動環境將持續。投資者應在政策預期差與數據驗證之間保持謹慎。
CME FedWatch工具顯示,交易員預計下月加息25個基點的概率約為90%,這強化了美元的利差優勢。
利率預期直接推高了美國公債收益率。本週,兩年期美債收益率上漲約34個基點至4.87%左右,創下自2025年4月以來的最大單週漲幅。Bannockburn Global Forex首席市場策略師Marc Chandler指出,美元堅挺主要得益於強勁就業報告和CPI增速加快,以及威廉姆斯和沃勒等美聯儲官員的鷹派發言。美元兑瑞郎上漲0.44%至0.839,終結連續兩週跌勢,進一步體現美元整體強勢。
日元逼近干預紅線
美元兑日元週五下跌0.08%,收報159.71,盤中觸及兩個月高位至160.18,交易員密切關注東京方面是否會進行外匯干預,因為匯率逼近160關口會顯著放大日本財務省的應對壓力。日本財務大臣片山皋月週五表示,政府將對匯率波動作出適當應對,這一表態被視為對投機性貶值的口頭警告。
與此同時,日本央行加息預期正在增強。花旗策略師Tomohisa Fujiki在報告中寫道,受股價回升和強勁通脹數據支撐,市場反映的日本央行加息預期正在上升;日本央行連續加息的門檻仍然很高,但持續按季度加息的可能性已經上升。
花旗預計日本央行將在12月將利率上調至1.50%,市場預期下月加息25個基點的概率為75%;花旗還預計政策利率將在第一季度上調至1.75%,隨後在明年第三季度升至2.00%。因此,日元短線處於干預風險與日本央行加息預期的拉鋸之中,高波動環境可能延續。
歐元與商品貨幣承壓
歐元兑美元下跌0.3%,收報1.1021,盤中觸及2025年4月以來對美元最低水平1.1019,並連跌第四周。歐元弱勢既受美元走強壓制,也受市場對歐洲央行加息路徑重新定價影響。
RBC BlueBay Asset Management固定收益首席投資官Mark Dowding認為,投資者可能高估了歐洲央行加息幅度;隨着此前推高通脹的基數效應逆轉,到明年這個時候通脹很可能回落至2%以下。他判斷,歐洲央行在今年12月再次加息後可能按兵不動,隨後可能最終在2027年底前放鬆政策,這使RBC BlueBay對歐元區政府債券收益率持“相對積極”看法。
商品貨幣同樣承壓。澳元兑美元下跌0.48%至0.6773美元,本月迄今是G10貨幣中對美元表現最差的貨幣;澳洲是G10國家中唯一一個市場預期明年將降息的國家。澳洲聯儲主席米歇爾·布洛克在政策制定者以分歧投票將基準利率上調至18年高位後,暗示對進一步緊縮採取觀望態度。但布洛克強調,今年緊縮規模尚未傳導至經濟,“最近兩次加息甚至還沒有開始傳導”,同時稱收緊政策已在抑制需求,需求正開始相對於供應放緩並最終恢復平衡。交易員和經濟學家將她的言論解讀為鴿派,並下調對進一步加息的預期。Cotality數據顯示主要城市房價10月大跌1.4%,正邁向40年來最大跌幅。安保集團沙恩·奧利弗認為,樓市低迷將通過財富效應拖累經濟增長,但尚不足以讓澳聯儲注意力從高通脹上移開,預計到明年下半年才會成為更重要考量。
紐元兑美元下跌0.41%至0.5525,勢將連跌第三週。由此可見,美元強勢並非單一貨幣現象,而是通過美債收益率、利差交易和政策分化向主要非美貨幣擴散。
後續需要重點觀察三條線索:一是美聯儲下月加息幅度及兩年期美債收益率能否繼續上行;二是日本財務省是否實際干預以及日本央行12月加息至1.50%的預期能否兑現;三是澳洲聯儲是否真正按兵不動,以及房價下跌通過財富效應拖累消費和住宅投資的程度。若美元利差優勢繼續擴大,非美貨幣短期仍可能承壓;若日本干預或央行加息預期升温,日元高波動環境將持續。投資者應在政策預期差與數據驗證之間保持謹慎。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。