超級油輪沉沒的風險還在,為何高盛仍敢看空明年油價?
2026-11-16 13:41:34
週一(11月16日)亞洲時段,布倫特原油期貨小幅下跌,當前交投於95.40美元/桶附近。
高盛預計,隨着市場重回過剩,油價將在未來一年逐步走低。該行預測布倫特原油2027年均價88美元/桶、2027年12月降至78美元,但警告近端存在上行風險——來自中東航運襲擊。
對美原油期貨,該行預計2027年均價78美元、2027年底降至70美元。成品油也應回落、但仍遠高於歷史常態,美國批發柴油預計2027年均價150美元/桶。
高盛對明年的路徑是“逐季下移”——布倫特原油期貨2027年均價88美元已較當前水平低近8美元、年底78美元則低約18美元;這為油市空頭提供了一個明確的中期錨點。
這一判斷的核心是供應。在高盛的基準情形中,2027年石油產量將超過終端需求200萬桶/日。
這一過剩足以將價格從當前水平拉低,即便部分與戰爭相關的風險溢價仍然存在。
高盛的看跌並非基於需求崩塌,而是基於供應的恢復——200萬桶/日的過剩意味着市場將從“緊張”轉向“寬鬆”,這一轉變本身足以驅動價格中樞下移,而無需額外的需求衝擊。
該行謹慎地呈現了兩個方向的風險。
近端,若航運襲擊加劇、石油基礎設施受損、或風險溢價重建,價格可能上漲。
中期,風險偏向下行——通過更強的供應、更弱的需求、或比假設更小的風險溢價。
高盛的“中期看跌”並不排除“短期看漲”——兩者在時間維度上是兼容的,而市場的定價正是在這兩個時間維度之間切換。
這一近端風險是真實的。
伊朗革命衞隊上週末聲稱,兩艘油輪在霍爾木茲海峽觸雷,其中一艘載有逾200萬桶原油的超級油輪沉沒。目前沒有獨立證實。
若説法被證實,高盛預期“將消退”的風險溢價可能迅速重建,短期價格的上行將與其中期預測形成衝突——這正是該行將“近端風險偏上行”明確列出的原因。
即便如此,油價週一因供應過剩預期而下跌。經霍爾木茲的裝運據報接近戰前水平,華盛頓通過延長《瓊斯法案》豁免緩解了美國國內燃料運輸。
布倫特原油期貨亞洲時段交投於約95.40美元、遠高於高盛的2027年均價——若該行的過剩觀點兑現,這意味着顯著的下行空間。
當前價格與預測路徑之間的差距,使油市繫於一個問題——海灣的供應中斷是會消退,還是再次燃起。
對交易者而言,高盛的信息是“耐心”:過剩正在到來、價格應當下跌,但在海灣平靜下來之前,未來數週的風險仍指向上行。
高盛預計布倫特原油期貨2027年均價88美元、2027年12月降至78美元,美原油期貨2027年均價78美元、年底70美元,因2027年將出現200萬桶/日的供應過剩;美國批發柴油2027年均價150美元/桶,回落但仍遠高於正常。
核心邏輯是供應恢復而非需求崩塌——200萬桶/日的過剩足以將價格中樞下移。風險是雙向的:近端偏上行(航運襲擊、基礎設施受損、風險溢價重建),中期偏下行(更強供應、更弱需求、更小溢價)。近端風險是真實的——伊朗稱超級油輪在霍爾木茲沉沒、但無獨立證實;若證實,高盛預期“將消退”的風險溢價可能迅速重建。價格與預測的落差顯著:布倫特原油期貨約95.50美元遠高於2027年均價88美元,若過剩觀點兑現則下行空間可觀。
油市因此係於一個問題:海灣的供應中斷是會消退,還是再次燃起——高盛的信息是耐心,但耐心之前,近端風險仍指向上行。
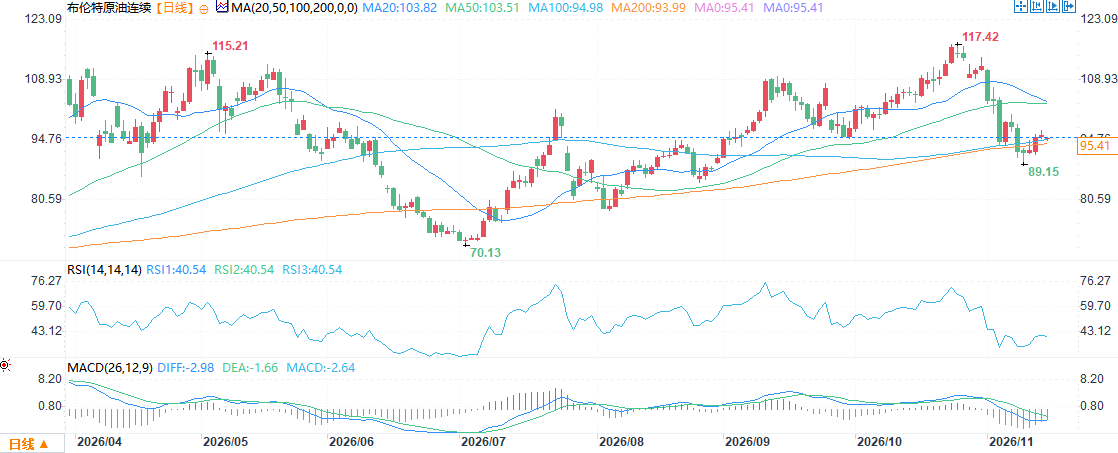
(布倫特原油期貨日線圖,)
北京時間13:41,布倫特原油期貨報95.35美元/桶。
高盛預計,隨着市場重回過剩,油價將在未來一年逐步走低。該行預測布倫特原油2027年均價88美元/桶、2027年12月降至78美元,但警告近端存在上行風險——來自中東航運襲擊。
對美原油期貨,該行預計2027年均價78美元、2027年底降至70美元。成品油也應回落、但仍遠高於歷史常態,美國批發柴油預計2027年均價150美元/桶。
高盛對明年的路徑是“逐季下移”——布倫特原油期貨2027年均價88美元已較當前水平低近8美元、年底78美元則低約18美元;這為油市空頭提供了一個明確的中期錨點。
核心邏輯:2027年200萬桶/日的供應過剩
這一判斷的核心是供應。在高盛的基準情形中,2027年石油產量將超過終端需求200萬桶/日。
這一過剩足以將價格從當前水平拉低,即便部分與戰爭相關的風險溢價仍然存在。
高盛的看跌並非基於需求崩塌,而是基於供應的恢復——200萬桶/日的過剩意味着市場將從“緊張”轉向“寬鬆”,這一轉變本身足以驅動價格中樞下移,而無需額外的需求衝擊。
風險的雙向性:近端上行、中期下行
該行謹慎地呈現了兩個方向的風險。
近端,若航運襲擊加劇、石油基礎設施受損、或風險溢價重建,價格可能上漲。
中期,風險偏向下行——通過更強的供應、更弱的需求、或比假設更小的風險溢價。
高盛的“中期看跌”並不排除“短期看漲”——兩者在時間維度上是兼容的,而市場的定價正是在這兩個時間維度之間切換。
近端風險的真實性:伊朗稱超級油輪沉沒,但無獨立證實
這一近端風險是真實的。
伊朗革命衞隊上週末聲稱,兩艘油輪在霍爾木茲海峽觸雷,其中一艘載有逾200萬桶原油的超級油輪沉沒。目前沒有獨立證實。
若説法被證實,高盛預期“將消退”的風險溢價可能迅速重建,短期價格的上行將與其中期預測形成衝突——這正是該行將“近端風險偏上行”明確列出的原因。
價格與預測的落差:布倫特約95.50美元對2027年均價88美元
即便如此,油價週一因供應過剩預期而下跌。經霍爾木茲的裝運據報接近戰前水平,華盛頓通過延長《瓊斯法案》豁免緩解了美國國內燃料運輸。
布倫特原油期貨亞洲時段交投於約95.40美元、遠高於高盛的2027年均價——若該行的過剩觀點兑現,這意味着顯著的下行空間。
當前價格與預測路徑之間的差距,使油市繫於一個問題——海灣的供應中斷是會消退,還是再次燃起。
對交易者而言,高盛的信息是“耐心”:過剩正在到來、價格應當下跌,但在海灣平靜下來之前,未來數週的風險仍指向上行。
結論
高盛預計布倫特原油期貨2027年均價88美元、2027年12月降至78美元,美原油期貨2027年均價78美元、年底70美元,因2027年將出現200萬桶/日的供應過剩;美國批發柴油2027年均價150美元/桶,回落但仍遠高於正常。
核心邏輯是供應恢復而非需求崩塌——200萬桶/日的過剩足以將價格中樞下移。風險是雙向的:近端偏上行(航運襲擊、基礎設施受損、風險溢價重建),中期偏下行(更強供應、更弱需求、更小溢價)。近端風險是真實的——伊朗稱超級油輪在霍爾木茲沉沒、但無獨立證實;若證實,高盛預期“將消退”的風險溢價可能迅速重建。價格與預測的落差顯著:布倫特原油期貨約95.50美元遠高於2027年均價88美元,若過剩觀點兑現則下行空間可觀。
油市因此係於一個問題:海灣的供應中斷是會消退,還是再次燃起——高盛的信息是耐心,但耐心之前,近端風險仍指向上行。
(布倫特原油期貨日線圖,)
北京時間13:41,布倫特原油期貨報95.35美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。