2年期JGB浮息債“胎死腹中”:日銀加息預期已充分定價,日元還能靠什麼翻身?
2026-11-17 10:45:54
日本財務省推遲發行首隻2年期浮動利率國債,原因是市場已大幅定價日銀加息路徑,該工具對沖價值下降。當前美元兑日元運行於159附近,美日利差仍是主導力量,干預風險與政策預期共同塑造短期波動。對外匯交易者而言,這進一步確認了利率預期的高位運行,後續需緊盯日銀會議與美聯儲動向。
日本財務省原計劃最早於2027年1月推出首隻2年期浮動利率政府債券(JGB)。這類債券的票息會隨市場利率定期重置,本質上是給投資者提供“對抗收益率上升”的保險。此前,日銀逐步退出超寬鬆政策並開啓加息週期,固定利率債券面臨價格下跌風險,財務省希望通過浮息債維持投資者對日本國債的興趣。
然而,最新消息顯示,財務省決定推遲並重新評估需求,暫不設定發行日期。這一決定將納入2027財年國債發行計劃,相關討論將在11月26日與一級交易商的會議中繼續。
核心原因很直接:市場已經把未來日銀加息大幅定價進去了。日本2年期國債收益率一度接近1.88%附近。在這個水平上,固定利率債券已經為投資者補償了相當一部分預期中的政策緊縮,浮息債的相對吸引力自然下降。只有當實際加息幅度超過市場預期時,浮息債才會顯著跑贏。財務省自己都認為需求可能不夠穩定,因此選擇先觀望。
這一舉動本身就是一個信號——發行人認可當前市場對日銀緊縮路徑的定價已經較為充分。
對日元和美元兑日元而言,這一消息偏中性、略偏支撐。它確認了前端利率預期已經處於高位,短期內意外“更鷹派”的空間被壓縮,但也意味着如果日銀後續真的加快步伐,市場仍可能重新評估。
當前美日政策利率差距依然顯著。日銀政策利率處於1.25%附近,市場普遍預期12月可能進一步調整,並在2027年繼續温和上行;美聯儲則仍維持較高利率水平,市場對其12月動向的關注度同樣極高。利差仍是支撐美元兑日元的重要基本面因素。
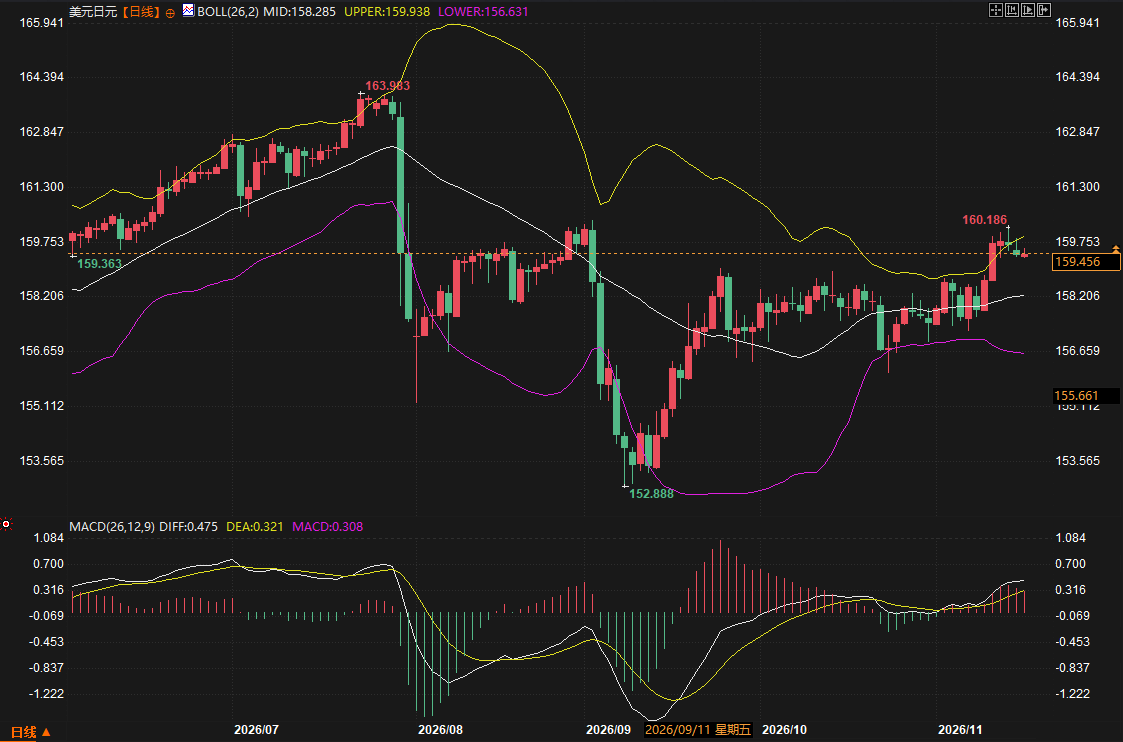
從價格表現看,美元兑日元今年經歷了明顯波折:8月初附近觸及163.9區域高點後大幅回落,9月中旬一度探至152附近,隨後震盪反彈,目前運行在159.4—159.7一帶,反覆測試160這一心理關口。日本官方對匯率“單邊、過快”波動的口頭警告時有出現,這也讓市場在接近關鍵整數位時保持一定謹慎。
同時,日本近期經濟數據表現並不強勁,第三季度GDP數據偏弱,一定程度上限制了日銀激進加息的空間,也讓日元短期承壓。
對外匯交易者來説,真正驅動美元兑日元的,依然是美日貨幣政策預期差、風險偏好以及日本官方的干預意願三者之間的博弈。
浮動利率國債的推遲,更多是債券市場內部對利率路徑的再確認,對日元直接衝擊有限,但它強化了一個共識:日銀加息預期已經不低。這意味着後續日元的表現,更可能取決於“實際政策路徑是否符合或偏離當前定價”,以及美聯儲是否繼續維持高利率環境。
此外,11月26日財務省與一級交易商的會議、年底前公佈的2027財年發行計劃,以及日銀下次政策會議,都可能成為新的信息窗口。如果發行結構或政策溝通出現變化,都可能影響前端收益率和匯率敏感度。
在全球資金仍高度關注主要央行政策分化的背景下,日元作為典型的低息貨幣,其波動往往與利差和風險情緒高度綁定。當前市場已將相當一部分緊縮預期“前置”,後續真正能引發較大波動的,往往是意外的政策信號或外部衝擊。
日本推遲2年期浮息債,是債券市場對日銀加息預期充分定價的直接體現。它對日元短期影響有限,但提醒交易者:利率預期已處高位,美日利差與干預風險仍是觀察美元兑日元的核心座標。
浮動利率國債緣何“擱淺”?
日本財務省原計劃最早於2027年1月推出首隻2年期浮動利率政府債券(JGB)。這類債券的票息會隨市場利率定期重置,本質上是給投資者提供“對抗收益率上升”的保險。此前,日銀逐步退出超寬鬆政策並開啓加息週期,固定利率債券面臨價格下跌風險,財務省希望通過浮息債維持投資者對日本國債的興趣。
然而,最新消息顯示,財務省決定推遲並重新評估需求,暫不設定發行日期。這一決定將納入2027財年國債發行計劃,相關討論將在11月26日與一級交易商的會議中繼續。
核心原因很直接:市場已經把未來日銀加息大幅定價進去了。日本2年期國債收益率一度接近1.88%附近。在這個水平上,固定利率債券已經為投資者補償了相當一部分預期中的政策緊縮,浮息債的相對吸引力自然下降。只有當實際加息幅度超過市場預期時,浮息債才會顯著跑贏。財務省自己都認為需求可能不夠穩定,因此選擇先觀望。
這一舉動本身就是一個信號——發行人認可當前市場對日銀緊縮路徑的定價已經較為充分。
利率預期已高位運行,對日元意味着什麼?
對日元和美元兑日元而言,這一消息偏中性、略偏支撐。它確認了前端利率預期已經處於高位,短期內意外“更鷹派”的空間被壓縮,但也意味着如果日銀後續真的加快步伐,市場仍可能重新評估。
當前美日政策利率差距依然顯著。日銀政策利率處於1.25%附近,市場普遍預期12月可能進一步調整,並在2027年繼續温和上行;美聯儲則仍維持較高利率水平,市場對其12月動向的關注度同樣極高。利差仍是支撐美元兑日元的重要基本面因素。
從價格表現看,美元兑日元今年經歷了明顯波折:8月初附近觸及163.9區域高點後大幅回落,9月中旬一度探至152附近,隨後震盪反彈,目前運行在159.4—159.7一帶,反覆測試160這一心理關口。日本官方對匯率“單邊、過快”波動的口頭警告時有出現,這也讓市場在接近關鍵整數位時保持一定謹慎。
同時,日本近期經濟數據表現並不強勁,第三季度GDP數據偏弱,一定程度上限制了日銀激進加息的空間,也讓日元短期承壓。
外匯交易者更關心什麼?
對外匯交易者來説,真正驅動美元兑日元的,依然是美日貨幣政策預期差、風險偏好以及日本官方的干預意願三者之間的博弈。
浮動利率國債的推遲,更多是債券市場內部對利率路徑的再確認,對日元直接衝擊有限,但它強化了一個共識:日銀加息預期已經不低。這意味着後續日元的表現,更可能取決於“實際政策路徑是否符合或偏離當前定價”,以及美聯儲是否繼續維持高利率環境。
此外,11月26日財務省與一級交易商的會議、年底前公佈的2027財年發行計劃,以及日銀下次政策會議,都可能成為新的信息窗口。如果發行結構或政策溝通出現變化,都可能影響前端收益率和匯率敏感度。
在全球資金仍高度關注主要央行政策分化的背景下,日元作為典型的低息貨幣,其波動往往與利差和風險情緒高度綁定。當前市場已將相當一部分緊縮預期“前置”,後續真正能引發較大波動的,往往是意外的政策信號或外部衝擊。
日本推遲2年期浮息債,是債券市場對日銀加息預期充分定價的直接體現。它對日元短期影響有限,但提醒交易者:利率預期已處高位,美日利差與干預風險仍是觀察美元兑日元的核心座標。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。