通脹動量未減前,美元指數運行的核心邏輯是什麼?
2026-11-19 18:12:38
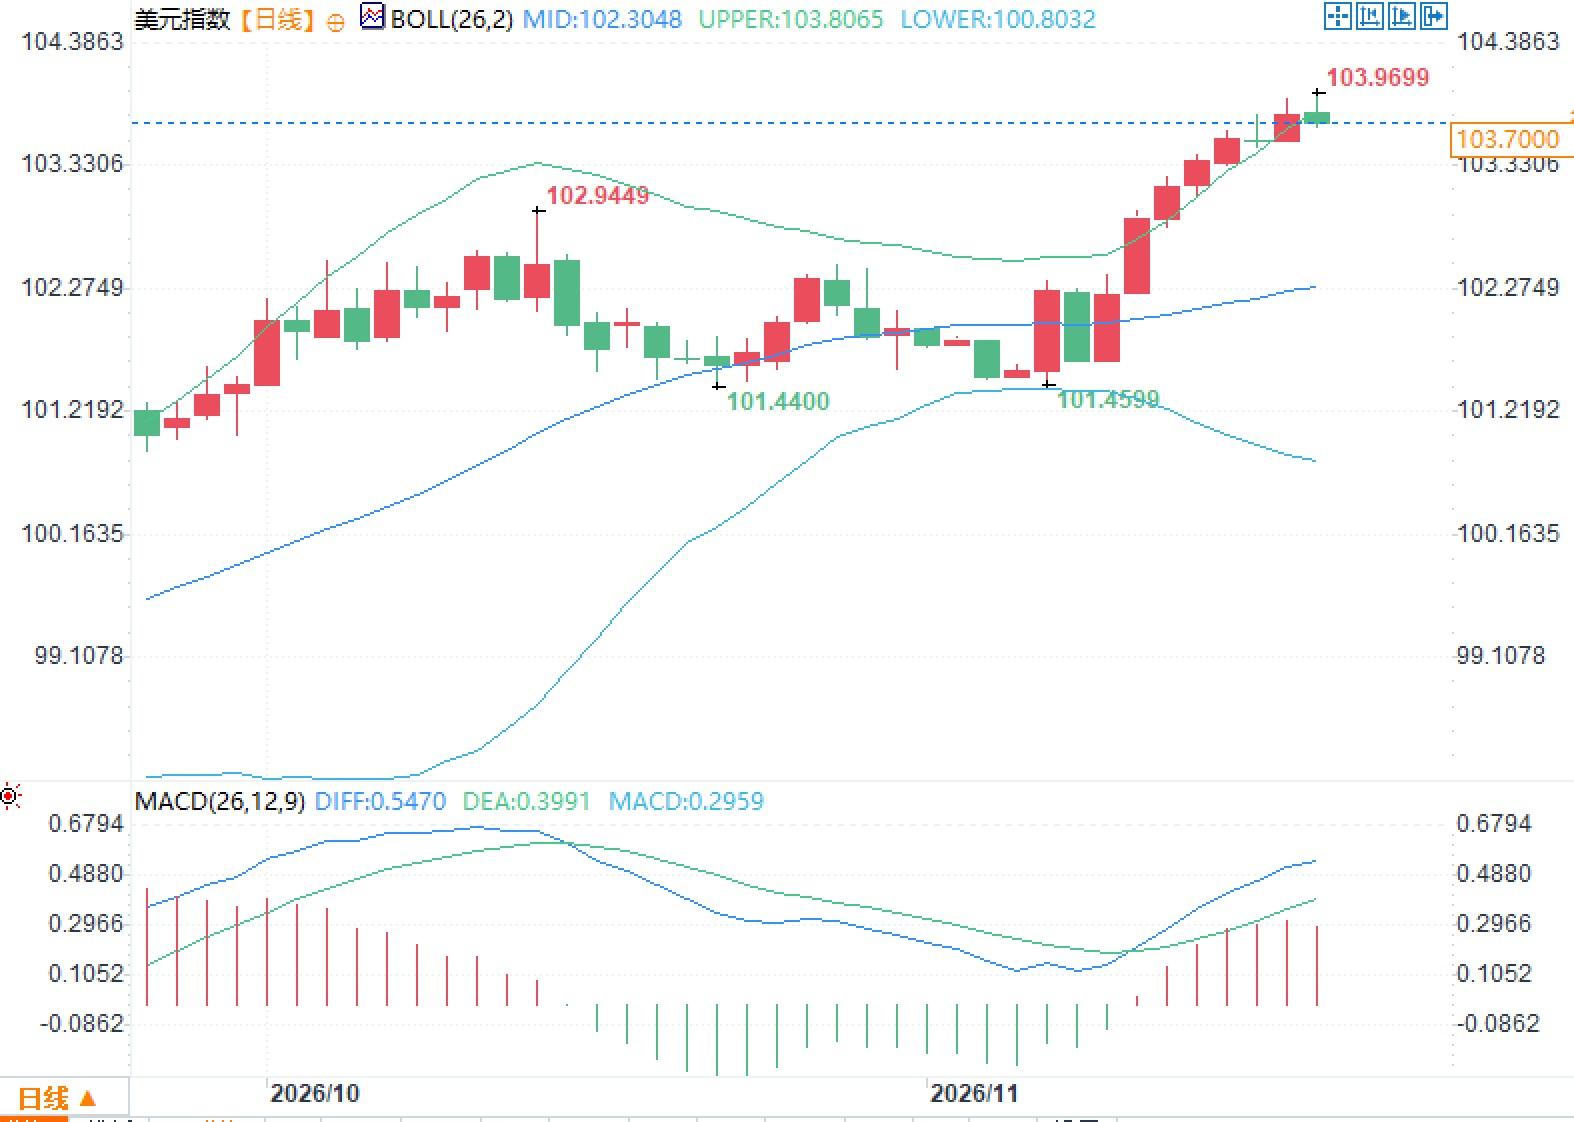
11月19日週四,美元指數在103.7附近波動,接近年內高點。美國10月消費者物價指數月環比上升0.4%,核心指數上升0.3%,均高於市場預期。這一結果進一步抬升了市場對美聯儲維持收緊路徑的定價。道明證券策略師指出,外匯市場對美元的定價已從相對股市聯動模式,轉向由美聯儲鷹派立場主導的機制。美元在該機制下獲得支撐,直至政策鷹派程度達到峯值。
道明證券分析認為,2026年大部分時間裏,美元交易更多體現相對股市表現的特徵。近期美國通脹上行動量改變了這一格局。市場轉而交易美聯儲相對其他主要央行的鷹派程度,以及美國國債曲線的熊平動態。在此機制下,美元的韌性來自利差預期,而非股市風險偏好的直接映射。標準普爾500指數目前距前期高點約回撤6%至7%,這一幅度尚未達到迫使美聯儲僅因股市下行而迅速調整立場的門檻。政策路徑的主導因素仍是通脹數據與利率預期的相對變化。
10月通脹數據確認了上行動量。能源與住房分項貢獻明顯,核心月環比連續維持在0.3%附近。道明證券指出,若要引導美聯儲偏離當前鷹派方向,可能需要一至兩個季度的通脹數據明顯回落。該機構基準情形為美聯儲在2027年3月之後暫停加息。在沒有新的供給衝擊前提下,美國加息壓力應逐步向其他地區收斂。聖路易斯聯儲主席穆薩勒姆近期表示,若要將實際政策利率推升至目標區間,可能需要在2027年春季前多次加息。沃勒理事則提及,若後續核心數據持續偏高,12月會議可考慮50個基點的調整幅度。這些表態與當前市場對12月加息的較高定價相一致。
美國2年期國債收益率近期在4.8%附近,10年期約在5.1%附近,曲線呈現熊平特徵。短端收益率因加息預期上移而抬升,長端則受通脹與財政因素共同影響。道明證券強調,這一動態為美元提供了支撐,尤其當市場預期美聯儲的加息路徑將相對歐洲央行、日本央行等機構更為持續時。歐洲央行存款便利利率目前維持在2.5%,市場對12月小幅上調的定價存在,但絕對水平與路徑斜率仍低於美聯儲。相對政策差異構成了當前美元定價的重要錨點,而非單一絕對利率水平。
標準普爾500指數距年內高點回撤幅度有限,表明股市下行風險尚未構成迫使美聯儲單獨轉向的充分理由。道明證券指出,政策轉向門檻仍較高,需要通脹數據本身出現持續放緩信號。12月經濟預測摘要將是關鍵觀察窗口。若中值點陣圖顯示2027年加息次數少於當前市場定價,且多數官員立場趨同,可能為美元帶來短期壓力緩解,尤其對部分相對超賣貨幣形成反彈空間。該機構基準仍預期加息路徑在2027年3月後趨於平穩。觀察重點在於通脹動量是否如預期般逐步收斂,以及相對利差預期是否隨之調整。
問題一:道明證券如何界定當前美元定價機制的變化?
答:該機構認為,通脹上行已使外匯市場從相對股市聯動模式,轉向由美聯儲鷹派立場與國債曲線熊平主導的機制。美元韌性將持續至政策鷹派程度見頂。
問題二:何種數據路徑可能促使美聯儲調整當前鷹派指引?
答:分析指出,可能需要一至兩個季度通脹數據明顯回落。基準情形下,加息在2027年3月後暫停,美國加息壓力向其他地區收斂。
問題三:12月經濟預測摘要若顯示2027年加息次數減少,可能產生何種影響?
答:若中值點陣顯示加息次數較少且官員立場趨同,可能帶來短期美元壓力緩解,對部分相對超賣貨幣形成反彈空間,但需驗證通脹後續路徑。
定價機制從股市聯動轉向政策鷹派
道明證券分析認為,2026年大部分時間裏,美元交易更多體現相對股市表現的特徵。近期美國通脹上行動量改變了這一格局。市場轉而交易美聯儲相對其他主要央行的鷹派程度,以及美國國債曲線的熊平動態。在此機制下,美元的韌性來自利差預期,而非股市風險偏好的直接映射。標準普爾500指數目前距前期高點約回撤6%至7%,這一幅度尚未達到迫使美聯儲僅因股市下行而迅速調整立場的門檻。政策路徑的主導因素仍是通脹數據與利率預期的相對變化。
美國通脹數據與轉向所需觀察期
10月通脹數據確認了上行動量。能源與住房分項貢獻明顯,核心月環比連續維持在0.3%附近。道明證券指出,若要引導美聯儲偏離當前鷹派方向,可能需要一至兩個季度的通脹數據明顯回落。該機構基準情形為美聯儲在2027年3月之後暫停加息。在沒有新的供給衝擊前提下,美國加息壓力應逐步向其他地區收斂。聖路易斯聯儲主席穆薩勒姆近期表示,若要將實際政策利率推升至目標區間,可能需要在2027年春季前多次加息。沃勒理事則提及,若後續核心數據持續偏高,12月會議可考慮50個基點的調整幅度。這些表態與當前市場對12月加息的較高定價相一致。
國債曲線熊平與相對利差支撐
美國2年期國債收益率近期在4.8%附近,10年期約在5.1%附近,曲線呈現熊平特徵。短端收益率因加息預期上移而抬升,長端則受通脹與財政因素共同影響。道明證券強調,這一動態為美元提供了支撐,尤其當市場預期美聯儲的加息路徑將相對歐洲央行、日本央行等機構更為持續時。歐洲央行存款便利利率目前維持在2.5%,市場對12月小幅上調的定價存在,但絕對水平與路徑斜率仍低於美聯儲。相對政策差異構成了當前美元定價的重要錨點,而非單一絕對利率水平。
股市回撤與政策獨立性
標準普爾500指數距年內高點回撤幅度有限,表明股市下行風險尚未構成迫使美聯儲單獨轉向的充分理由。道明證券指出,政策轉向門檻仍較高,需要通脹數據本身出現持續放緩信號。12月經濟預測摘要將是關鍵觀察窗口。若中值點陣圖顯示2027年加息次數少於當前市場定價,且多數官員立場趨同,可能為美元帶來短期壓力緩解,尤其對部分相對超賣貨幣形成反彈空間。該機構基準仍預期加息路徑在2027年3月後趨於平穩。觀察重點在於通脹動量是否如預期般逐步收斂,以及相對利差預期是否隨之調整。
常見問題解答
問題一:道明證券如何界定當前美元定價機制的變化?
答:該機構認為,通脹上行已使外匯市場從相對股市聯動模式,轉向由美聯儲鷹派立場與國債曲線熊平主導的機制。美元韌性將持續至政策鷹派程度見頂。
問題二:何種數據路徑可能促使美聯儲調整當前鷹派指引?
答:分析指出,可能需要一至兩個季度通脹數據明顯回落。基準情形下,加息在2027年3月後暫停,美國加息壓力向其他地區收斂。
問題三:12月經濟預測摘要若顯示2027年加息次數減少,可能產生何種影響?
答:若中值點陣顯示加息次數較少且官員立場趨同,可能帶來短期美元壓力緩解,對部分相對超賣貨幣形成反彈空間,但需驗證通脹後續路徑。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。