12月加息幾乎板上釘釘,終點卻模糊不清:日元空頭為何還在盤旋?
2026-11-20 11:26:22
日銀12月加息幾乎已成為共識。植田和男近期在國會明確表示,近期消費疲軟屬於暫時現象,消費有望恢復;10月核心通脹連續第二個月站在2%目標上方。多數經濟學家預期,12月17-18日會議將把政策利率從1.25%上調至1.50%,並有可能在明年3月底前再動一次。市場對這次行動的定價已經相當充分。
問題在於,加息本身可能並不足以真正穩住日元。更關鍵的是,日銀對“最終要加到哪裏”缺乏清晰共識。這種模糊,正是空頭得以繼續盤旋的重要原因。
日銀內部對中性利率(既不刺激也不抑制經濟的利率水平)的估計區間相當寬,從1.1%到2.5%都有。鷹派委員田村直樹傾向於接近2%,高田創則主張儘早把利率推到區間中位附近,同時避免固定節奏。鴿派聲音則認為進一步收緊的空間有限。搖擺票的存在,讓市場難以形成統一預期。
目前市場與經濟學家主流看法,是本輪週期終點大致落在1.75%到2%。更高的2.5%觀點仍屬少數。日銀高層目前只強調金融環境依然寬鬆,留有繼續加息空間,卻不願明確錨定具體終點。野村等分析人士指出,日本把通脹穩定在2%附近本身就是新課題,官方在溝通上保持謹慎有其合理性,但這也會讓市場對後續路徑保持懷疑。
外匯市場對利率路徑的敏感度遠高於單次加息本身。當終點模糊時,交易者對利差收窄的預期就會被壓制。美聯儲如果同步維持偏緊姿態,美日利差就難以快速收斂,日元承壓的邏輯也就難以被一次25個基點的加息徹底扭轉。
去年12月日銀加息後,日元不漲反跌,市場認為官方傳遞的鷹派信號不夠有力。類似風險今天依然存在。如果12月聲明或植田的新聞發佈會措辭偏謹慎、對後續路徑缺乏清晰承諾,市場完全可能再次出現“加息即賣出”的反應。相反,如果官方給出更明確的繼續收緊、向2%附近靠攏的信號,日元才有望獲得更持久的支撐。
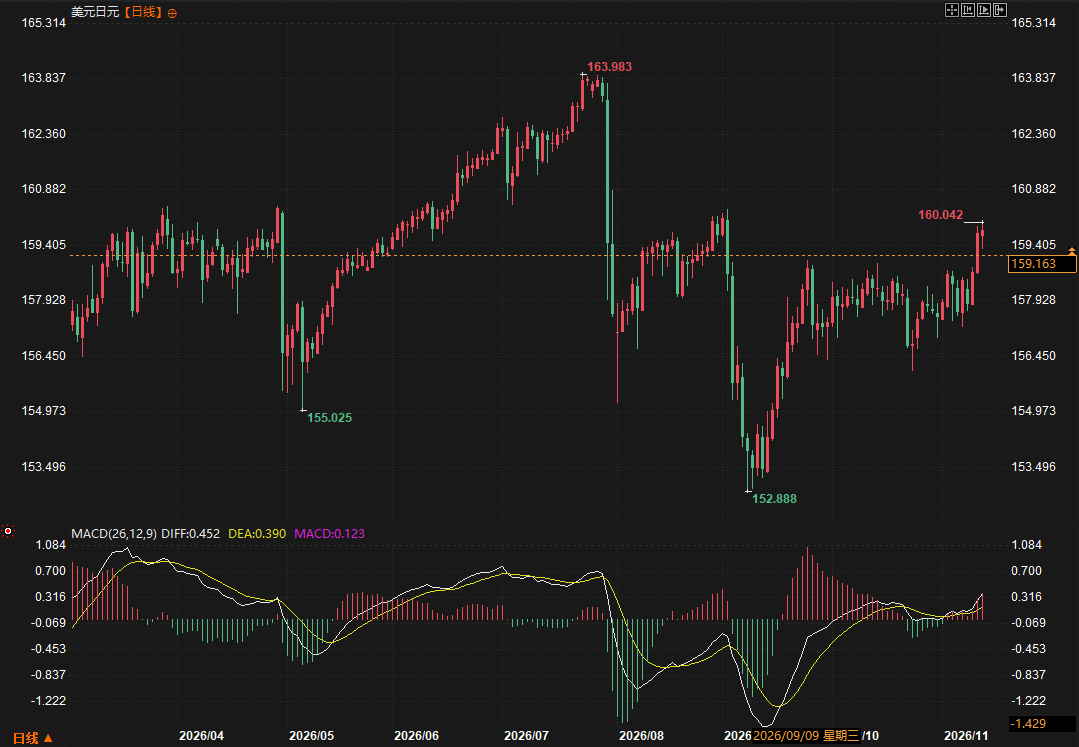
當前USD/JPY仍在159-160區間附近徘徊。干預風險在160附近形成實質性制約,日本當局此前已多次展現維護意願。干預本身更多是短期緩衝,而非改變根本利率預期的工具。真正能改變中期定價的,依然是日銀對終點和節奏的溝通。
政策路徑的不確定性還疊加了人事因素。兩位相對鷹派的委員田村直樹和高田創將在明年7月任期屆滿,首相高市早苗將獲得兩個任命機會。市場普遍擔心,至少有一個席位可能偏向更温和的立場。高市本人對利率政策着墨不多,但有觀察者認為,她對日元過度貶值的容忍度有限,這可能反過來影響日銀最終能走多遠。
這種中長期的“鴿派尾部風險”,會在遠期定價中有所體現,也讓部分交易者對日元持續保持謹慎。對交易外匯的人而言,這不僅是短期利率會議的問題,更是對日本政策框架穩定性的判斷。
即使日銀按部就班加息,美聯儲如果繼續維持偏緊或進一步行動,利差收窄的速度就會慢於市場此前部分樂觀預期。套息交易邏輯因此仍有支撐空間。日元走勢很大程度上仍取決於兩國貨幣政策相對節奏,而非日本單邊行動。
通脹數據、消費恢復情況、海外利率環境,都會在未來幾個月持續影響日銀溝通的基調。對交易者來説,12月會議的重點早已不只是“加不加”,而是聲明措辭、點陣圖或類似指引、以及植田記者會的細節。這些才是真正決定市場如何重新定價日元路徑的關鍵變量。
綜合來看,12月加息大概率落地,但“終點模糊”與人事變數共同構成了日元上方的持續壓力。干預風險提供了短期保護,卻無法替代清晰的政策路徑。對外匯交易者而言,接下來真正值得跟蹤的,是日銀如何在加息後與市場對話,以及美日政策節奏如何互動。模糊的終點一天不散,空頭就仍有理由繼續觀望。
問題在於,加息本身可能並不足以真正穩住日元。更關鍵的是,日銀對“最終要加到哪裏”缺乏清晰共識。這種模糊,正是空頭得以繼續盤旋的重要原因。
政策委員對“終點”意見不一
日銀內部對中性利率(既不刺激也不抑制經濟的利率水平)的估計區間相當寬,從1.1%到2.5%都有。鷹派委員田村直樹傾向於接近2%,高田創則主張儘早把利率推到區間中位附近,同時避免固定節奏。鴿派聲音則認為進一步收緊的空間有限。搖擺票的存在,讓市場難以形成統一預期。
目前市場與經濟學家主流看法,是本輪週期終點大致落在1.75%到2%。更高的2.5%觀點仍屬少數。日銀高層目前只強調金融環境依然寬鬆,留有繼續加息空間,卻不願明確錨定具體終點。野村等分析人士指出,日本把通脹穩定在2%附近本身就是新課題,官方在溝通上保持謹慎有其合理性,但這也會讓市場對後續路徑保持懷疑。
外匯市場對利率路徑的敏感度遠高於單次加息本身。當終點模糊時,交易者對利差收窄的預期就會被壓制。美聯儲如果同步維持偏緊姿態,美日利差就難以快速收斂,日元承壓的邏輯也就難以被一次25個基點的加息徹底扭轉。
歷史提醒:“加息後賣出”並非首次出現
去年12月日銀加息後,日元不漲反跌,市場認為官方傳遞的鷹派信號不夠有力。類似風險今天依然存在。如果12月聲明或植田的新聞發佈會措辭偏謹慎、對後續路徑缺乏清晰承諾,市場完全可能再次出現“加息即賣出”的反應。相反,如果官方給出更明確的繼續收緊、向2%附近靠攏的信號,日元才有望獲得更持久的支撐。
當前USD/JPY仍在159-160區間附近徘徊。干預風險在160附近形成實質性制約,日本當局此前已多次展現維護意願。干預本身更多是短期緩衝,而非改變根本利率預期的工具。真正能改變中期定價的,依然是日銀對終點和節奏的溝通。
人事變數與政治背景
政策路徑的不確定性還疊加了人事因素。兩位相對鷹派的委員田村直樹和高田創將在明年7月任期屆滿,首相高市早苗將獲得兩個任命機會。市場普遍擔心,至少有一個席位可能偏向更温和的立場。高市本人對利率政策着墨不多,但有觀察者認為,她對日元過度貶值的容忍度有限,這可能反過來影響日銀最終能走多遠。
這種中長期的“鴿派尾部風險”,會在遠期定價中有所體現,也讓部分交易者對日元持續保持謹慎。對交易外匯的人而言,這不僅是短期利率會議的問題,更是對日本政策框架穩定性的判斷。
美日利差與全球背景仍在起作用
即使日銀按部就班加息,美聯儲如果繼續維持偏緊或進一步行動,利差收窄的速度就會慢於市場此前部分樂觀預期。套息交易邏輯因此仍有支撐空間。日元走勢很大程度上仍取決於兩國貨幣政策相對節奏,而非日本單邊行動。
通脹數據、消費恢復情況、海外利率環境,都會在未來幾個月持續影響日銀溝通的基調。對交易者來説,12月會議的重點早已不只是“加不加”,而是聲明措辭、點陣圖或類似指引、以及植田記者會的細節。這些才是真正決定市場如何重新定價日元路徑的關鍵變量。
綜合來看,12月加息大概率落地,但“終點模糊”與人事變數共同構成了日元上方的持續壓力。干預風險提供了短期保護,卻無法替代清晰的政策路徑。對外匯交易者而言,接下來真正值得跟蹤的,是日銀如何在加息後與市場對話,以及美日政策節奏如何互動。模糊的終點一天不散,空頭就仍有理由繼續觀望。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。