美元小幅回落,黃金為什麼依舊無力反彈?
2026-11-20 14:59:05
週五(11月20日)亞洲時段,現貨黃金延續跌勢,一度觸及每盎司3514美元附近,創下2025年9月以來低點。
這一輪下行的特殊之處在於,美伊地緣緊張持續升温,本應支撐黃金的避險邏輯失效,市場主線完全錨定美聯儲持續緊縮預期。
即便美元盤中出現小幅回落,金價也未能獲得喘息,3500美元關口成為短期重要支撐考驗。
10月FOMC會議紀要釋放明確鷹派信號,幾乎全部委員認可後續仍有必要加息,推動通脹迴歸2%目標。
CME美聯儲觀察工具顯示,市場已近乎完全計價12月議息會議加息25個基點,同時交易盤面開始計入2027年1月、4月再度加息的可能性,高限制性利率的維持時間被不斷拉長。
黃金不產生固定利息,美債實際收益率上行直接抬升持有黃金的機會成本,這也是過去兩週金價持續走弱的核心動因。
一個值得留意的信號是,美元小幅回調並未帶動金價反彈,説明當前主導定價的是美聯儲政策預期,而非美元強弱本身,單一美元波動很難扭轉黃金的下行趨勢。
TD Securities的觀察指出,美國通脹韌性推動外匯市場發生底層邏輯切換。2026年多數時段,美元走勢跟隨美股表現,屬於權益β交易框架;而當下市場轉向比較各國央行政策立場,美聯儲相對其他央行更為鷹派,疊加美債收益率曲線熊平,共同構築美元的支撐。
機構判斷,在美聯儲鷹派預期見頂之前,美元整體韌性難以快速消解,12月美聯儲點陣圖SEP,或將成為美元多頭階段性調整的觸發節點。鷹派預期見頂存在兩種情景,仍有待後續數據與政策信號進一步確認。只要這一格局不變,黃金將持續承受美元和美債收益率的雙重壓制。
市場原本的共識是,中東地緣風險抬升將推升黃金避險買盤,但本輪行情呈現明顯背離。
有報道稱,美方考慮對伊朗實施新一輪大規模軍事打擊,疊加核問題、霍爾木茲海峽航運博弈,地緣風險持續發酵,避險資金優先選擇美元,美元距離2025年4月高點僅一步之遙。
這種背離背後有一層通脹邏輯:衝突一旦推升能源價格,會強化通脹上行壓力,反過來約束美聯儲寬鬆空間,對黃金形成間接利空。地緣事件不再是獨立的利多變量,而是被納入美聯儲緊縮敍事之中,其對金價的提振效力顯著弱化。
連續下跌後,黃金短期技術指標進入極度超賣區間,會抑制新增空頭開倉,存在階段性反彈修復的可能。但超賣不等於底部確立,基本面沒有出現轉向信號,金價大概率錄得連續第二週收跌,3500美元成為下一個關鍵觀測支撐。
交易層面,機構普遍提示,不宜盲目追空,反彈更多屬於技術性修復,很難扭轉大級別下行行情。
後續金價的方向,取決於兩條主線的博弈。其一為美國通脹、就業數據,將持續修正美聯儲加息預期與美債實際利率;其二是美伊衝突演化,若出現大規模實質性軍事行動,需要重新評估避險資金流向。
真正的拐點信號,來自12月美聯儲點陣圖。如果點陣圖釋放偏鴿信號,市場對持續加息的預期降温,黃金才有機會迎來持續性修復;反之,若美聯儲鷹派立場進一步強化,3500美元關口存在被擊穿的風險。
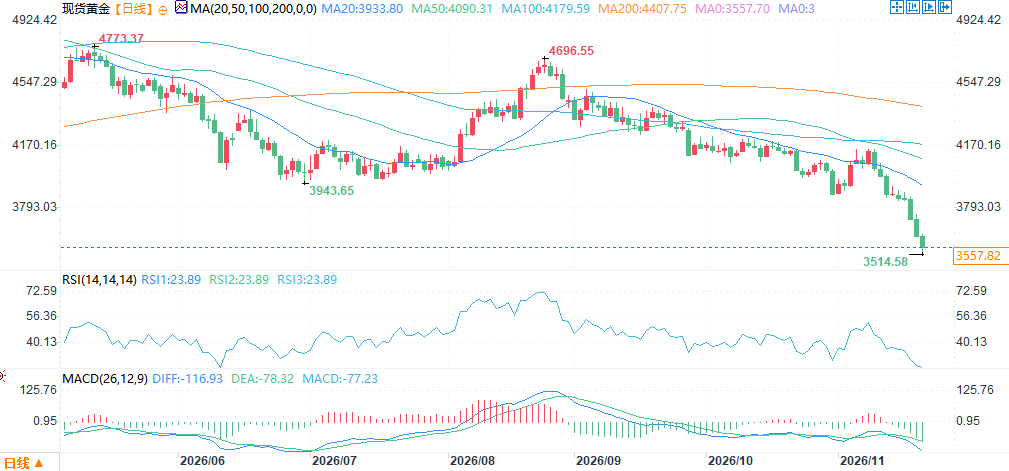
(現貨黃金日線圖,)
北京時間14:54,現貨黃金報3558.56美元/盎司。
這一輪下行的特殊之處在於,美伊地緣緊張持續升温,本應支撐黃金的避險邏輯失效,市場主線完全錨定美聯儲持續緊縮預期。
即便美元盤中出現小幅回落,金價也未能獲得喘息,3500美元關口成為短期重要支撐考驗。
加息預期持續定價,無息資產遭遇持續拋售
10月FOMC會議紀要釋放明確鷹派信號,幾乎全部委員認可後續仍有必要加息,推動通脹迴歸2%目標。
CME美聯儲觀察工具顯示,市場已近乎完全計價12月議息會議加息25個基點,同時交易盤面開始計入2027年1月、4月再度加息的可能性,高限制性利率的維持時間被不斷拉長。
黃金不產生固定利息,美債實際收益率上行直接抬升持有黃金的機會成本,這也是過去兩週金價持續走弱的核心動因。
一個值得留意的信號是,美元小幅回調並未帶動金價反彈,説明當前主導定價的是美聯儲政策預期,而非美元強弱本身,單一美元波動很難扭轉黃金的下行趨勢。
美元交易範式切換:從權益β轉向美聯儲鷹派主線
TD Securities的觀察指出,美國通脹韌性推動外匯市場發生底層邏輯切換。2026年多數時段,美元走勢跟隨美股表現,屬於權益β交易框架;而當下市場轉向比較各國央行政策立場,美聯儲相對其他央行更為鷹派,疊加美債收益率曲線熊平,共同構築美元的支撐。
機構判斷,在美聯儲鷹派預期見頂之前,美元整體韌性難以快速消解,12月美聯儲點陣圖SEP,或將成為美元多頭階段性調整的觸發節點。鷹派預期見頂存在兩種情景,仍有待後續數據與政策信號進一步確認。只要這一格局不變,黃金將持續承受美元和美債收益率的雙重壓制。
地緣衝突利好美元,避險資金流向發生偏移
市場原本的共識是,中東地緣風險抬升將推升黃金避險買盤,但本輪行情呈現明顯背離。
有報道稱,美方考慮對伊朗實施新一輪大規模軍事打擊,疊加核問題、霍爾木茲海峽航運博弈,地緣風險持續發酵,避險資金優先選擇美元,美元距離2025年4月高點僅一步之遙。
這種背離背後有一層通脹邏輯:衝突一旦推升能源價格,會強化通脹上行壓力,反過來約束美聯儲寬鬆空間,對黃金形成間接利空。地緣事件不再是獨立的利多變量,而是被納入美聯儲緊縮敍事之中,其對金價的提振效力顯著弱化。
技術面進入超賣,但下行趨勢尚未逆轉
連續下跌後,黃金短期技術指標進入極度超賣區間,會抑制新增空頭開倉,存在階段性反彈修復的可能。但超賣不等於底部確立,基本面沒有出現轉向信號,金價大概率錄得連續第二週收跌,3500美元成為下一個關鍵觀測支撐。
交易層面,機構普遍提示,不宜盲目追空,反彈更多屬於技術性修復,很難扭轉大級別下行行情。
後市觀測主線等待政策拐點
後續金價的方向,取決於兩條主線的博弈。其一為美國通脹、就業數據,將持續修正美聯儲加息預期與美債實際利率;其二是美伊衝突演化,若出現大規模實質性軍事行動,需要重新評估避險資金流向。
真正的拐點信號,來自12月美聯儲點陣圖。如果點陣圖釋放偏鴿信號,市場對持續加息的預期降温,黃金才有機會迎來持續性修復;反之,若美聯儲鷹派立場進一步強化,3500美元關口存在被擊穿的風險。
(現貨黃金日線圖,)
北京時間14:54,現貨黃金報3558.56美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。