金價跌破3600美元:是超賣反彈窗口,還是下跌中繼?
2026-11-20 21:16:36
11月20日,現貨黃金盤中短暫跌破3600美元關口。自今年1月觸及5595美元附近的歷史高點以來,本輪金價最大回撤幅度已經超過35%,不少交易者開始爭論:延續許久的黃金牛市,是不是已經宣告結束?
綜合瑞銀、摩根大通、世界黃金協會等機構的研判,市場給出了一個偏均衡的結論:黃金長期配置需求的根基並未動搖,但短期宏觀環境已經全面轉向利空。
金價存在超賣後的反彈機會,不過現階段還沒有確認底部,交易上不宜直接當成趨勢反轉來佈局。
這波黃金拋售行情的源頭,是市場對美聯儲貨幣政策重新定價,通脹粘性疊加美聯儲偏鷹的表態,持續推高美債收益率與美元。美國10年期實際收益率近期上行至2.63%,美元指數同步逼近19個月新高,給黃金帶來雙重壓制。
黃金本身不產生利息,實際收益率走高,會直接抬升持有黃金的機會成本;美元走強之後,海外投資者買入黃金的成本抬升,也會抑制外部買盤。
瑞銀特別提到,這輪下跌不單純是匯率擾動,黃金用歐元、英鎊、瑞郎、日元等貨幣計價,同樣出現相近跌幅,代表投資者主動削減黃金敞口。
富達分析師朱裏恩·蒂默則從流動性角度補充,黃金行情往往受益於貨幣擴張週期,而當下全球流動性增速正在放緩。
簡單來説,黃金長期邏輯沒有消失,只是短期定價權交到了實際利率、美元和流動性手上。
瑞銀用“沒有買盤,也沒有踩踏式出逃”概括當前盤面狀態。
金價跌破3800美元之後,市場期待的抄底買盤遲遲沒有進場;但另一邊,黃金ETF持有者、長線配置資金也沒有大規模集中出逃。
這一輪下跌,更多是邊際買盤枯竭,疊加程序化賣盤放大波動,並不是市場集體拋棄黃金資產。
這種結構之下,金價可以走出技術性反彈,但反彈不等於底部確立。
摩根大通的持倉模型顯示,黃金空頭頭寸已經來到2020年以來的89%分位,空頭擁擠度很高。
回溯歷史,11次相似的高空頭場景中,有10次三個月後金價收漲,漲幅中位數5.2%,意味着只要出現利好催化,很容易觸發空頭回補帶來的短線反彈。
不過交易者需要留意CFTC持倉的細節:截至11月10日,資管賬户淨持倉還處在歷史中樞附近,顯性空頭總量並不算極端。這個信號只適合理解為短線反彈概率提升,不能篤定會出現強力逼空,或是牛市重啓。
ETF資金的轉向,會決定這波調整的性質。
在11月13日之前,全球黃金ETF整體還維持小幅流入,説明長線配置資金的信心尚且穩固。
但全球規模最大的黃金ETF(GLD)數據出現變化:11月16日至11月19日,持倉減少近8噸,資金開始流出。
交易上的區分標準很清晰:如果ETF贖回很快停止,這一輪迴調就只是宏觀預期、程序化頭寸驅動的一次行情重置;
如果北美黃金ETF連續數週持續贖回,就代表拋壓從短線投機盤擴散到長線配置資金,利空級別會明顯升級。
世界黃金協會的數據仍然支撐黃金的長期價值:各國央行三季度合計購金321噸,年內累計買入675噸,同比增長6%。財政風險、外匯儲備多元化、地緣格局分化,持續鞏固黃金的戰略配置屬性。
但央行屬於長週期配置資金,並不會死守某個價格點位。
央行買盤可以在金價走弱的時候消化一部分供給、托住長期底部,卻很難阻止短期趨勢性下跌。
瑞銀給出了下方兩個重要參考支撐:3540美元、3442美元;而上方的第一道轉強信號,是金價站穩3890美元上方。
彙總各家機構信號,可以梳理出三條核心判斷:
第一,央行持續購金,黃金長期配置邏輯沒有被破壞;
第二,空頭擁擠度偏高,存在戰術反彈機會;
第三,趨勢並未反轉,實際收益率、美元依舊偏強,GLD實物黃金ETF已經出現資金出逃跡象但其實ETF資金基本上是追漲殺跌的,也符合黃金的技術形態,目前黃金處於空頭走勢,需要時間修復,ETF資金才好重新經常。
3540-3890美元區間,只能視作潛在築底區間,不是確認底部。
想要確認趨勢反轉、開啓新一輪上漲,需要三個條件同步兑現:美債實際收益率回落、美元走弱;黃金ETF持倉止跌企穩;金價站穩3890美元上方持續走強。
在全部條件達成之前,即便金價出現反彈,也依然處在下行趨勢之中。短線適合博弈超賣反彈,但重倉抄底、追多的風險不小。
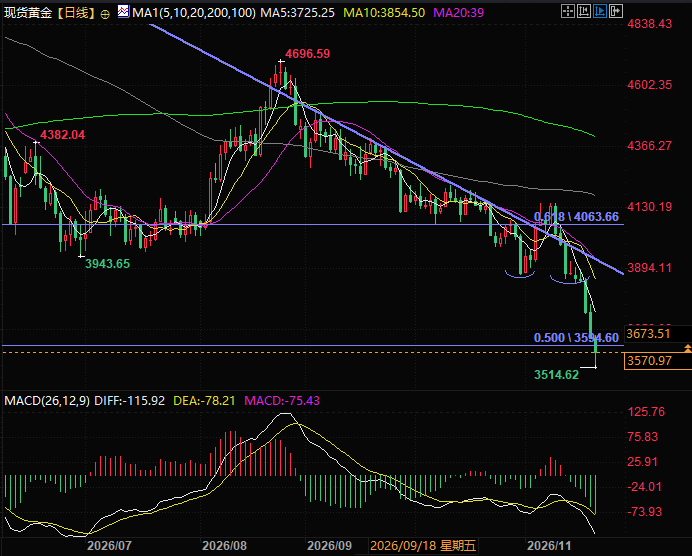
(現貨黃金日線圖,來源:易匯通)
北京時間21:15,現貨黃金現報3570美元/盎司。
綜合瑞銀、摩根大通、世界黃金協會等機構的研判,市場給出了一個偏均衡的結論:黃金長期配置需求的根基並未動搖,但短期宏觀環境已經全面轉向利空。
金價存在超賣後的反彈機會,不過現階段還沒有確認底部,交易上不宜直接當成趨勢反轉來佈局。
實際利率與美元,主導這一輪金價下行
這波黃金拋售行情的源頭,是市場對美聯儲貨幣政策重新定價,通脹粘性疊加美聯儲偏鷹的表態,持續推高美債收益率與美元。美國10年期實際收益率近期上行至2.63%,美元指數同步逼近19個月新高,給黃金帶來雙重壓制。
黃金本身不產生利息,實際收益率走高,會直接抬升持有黃金的機會成本;美元走強之後,海外投資者買入黃金的成本抬升,也會抑制外部買盤。
瑞銀特別提到,這輪下跌不單純是匯率擾動,黃金用歐元、英鎊、瑞郎、日元等貨幣計價,同樣出現相近跌幅,代表投資者主動削減黃金敞口。
富達分析師朱裏恩·蒂默則從流動性角度補充,黃金行情往往受益於貨幣擴張週期,而當下全球流動性增速正在放緩。
簡單來説,黃金長期邏輯沒有消失,只是短期定價權交到了實際利率、美元和流動性手上。
盤面特徵:買盤缺位,但還沒到恐慌踩踏
瑞銀用“沒有買盤,也沒有踩踏式出逃”概括當前盤面狀態。
金價跌破3800美元之後,市場期待的抄底買盤遲遲沒有進場;但另一邊,黃金ETF持有者、長線配置資金也沒有大規模集中出逃。
這一輪下跌,更多是邊際買盤枯竭,疊加程序化賣盤放大波動,並不是市場集體拋棄黃金資產。
這種結構之下,金價可以走出技術性反彈,但反彈不等於底部確立。
摩根大通的持倉模型顯示,黃金空頭頭寸已經來到2020年以來的89%分位,空頭擁擠度很高。
回溯歷史,11次相似的高空頭場景中,有10次三個月後金價收漲,漲幅中位數5.2%,意味着只要出現利好催化,很容易觸發空頭回補帶來的短線反彈。
不過交易者需要留意CFTC持倉的細節:截至11月10日,資管賬户淨持倉還處在歷史中樞附近,顯性空頭總量並不算極端。這個信號只適合理解為短線反彈概率提升,不能篤定會出現強力逼空,或是牛市重啓。
ETF資金流向,是接下來最關鍵的觀察信號
ETF資金的轉向,會決定這波調整的性質。
在11月13日之前,全球黃金ETF整體還維持小幅流入,説明長線配置資金的信心尚且穩固。
但全球規模最大的黃金ETF(GLD)數據出現變化:11月16日至11月19日,持倉減少近8噸,資金開始流出。
交易上的區分標準很清晰:如果ETF贖回很快停止,這一輪迴調就只是宏觀預期、程序化頭寸驅動的一次行情重置;
如果北美黃金ETF連續數週持續贖回,就代表拋壓從短線投機盤擴散到長線配置資金,利空級別會明顯升級。
央行購金託底長期,但不提供硬性價格防線
世界黃金協會的數據仍然支撐黃金的長期價值:各國央行三季度合計購金321噸,年內累計買入675噸,同比增長6%。財政風險、外匯儲備多元化、地緣格局分化,持續鞏固黃金的戰略配置屬性。
但央行屬於長週期配置資金,並不會死守某個價格點位。
央行買盤可以在金價走弱的時候消化一部分供給、托住長期底部,卻很難阻止短期趨勢性下跌。
瑞銀給出了下方兩個重要參考支撐:3540美元、3442美元;而上方的第一道轉強信號,是金價站穩3890美元上方。
交易展望:區間築底階段,需要三重確認信號
彙總各家機構信號,可以梳理出三條核心判斷:
第一,央行持續購金,黃金長期配置邏輯沒有被破壞;
第二,空頭擁擠度偏高,存在戰術反彈機會;
第三,趨勢並未反轉,實際收益率、美元依舊偏強,GLD實物黃金ETF已經出現資金出逃跡象但其實ETF資金基本上是追漲殺跌的,也符合黃金的技術形態,目前黃金處於空頭走勢,需要時間修復,ETF資金才好重新經常。
3540-3890美元區間,只能視作潛在築底區間,不是確認底部。
想要確認趨勢反轉、開啓新一輪上漲,需要三個條件同步兑現:美債實際收益率回落、美元走弱;黃金ETF持倉止跌企穩;金價站穩3890美元上方持續走強。
在全部條件達成之前,即便金價出現反彈,也依然處在下行趨勢之中。短線適合博弈超賣反彈,但重倉抄底、追多的風險不小。
(現貨黃金日線圖,來源:易匯通)
北京時間21:15,現貨黃金現報3570美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。