美聯儲加息預期與AI避險共振,美元狂飆周線四連陽至19個月高位
2026-11-21 11:21:06
本週全球匯市最醒目的主線,是美元在政策預期與風險偏好切換的雙重推動下持續走強。從11月10日美國通脹數據超預期開始加速,美元指數一路攀升,週四(11月19日)觸及103.97的2025年4月以來最高水平,週五(11月20日)雖小幅回落至103.85附近,但仍維持在19個月高位區間,本週累計上漲0.44%,實現連續第四周上漲,本月迄今累計上漲約1.9%。交易員對美聯儲12月加息的押注幾乎鎖定,風險資產尤其是AI相關板塊的動盪則進一步強化了美元的避險與利差優勢。其他主要貨幣普遍承壓,歐元、英鎊、澳元和日元均出現不同程度走弱,市場情緒在鷹派貨幣政策預期與科技股信心動搖之間劇烈搖擺。
推動美元本週強勢的核心力量,是美國通脹黏性與美聯儲官員鷹派表態的共振。上週公佈的10月消費者物價漲幅高於預期後,市場迅速重估美聯儲政策路徑。
芝商所FedWatch工具顯示,交易員幾乎完全消化了12月9日會議至少加息25個基點的預期,加息50個基點的“超常規”的概率一度升至10%-15%。美聯儲理事沃勒在週中明確表示,若希望切實降低通脹,可能需要採取更大力度的行動,要麼直接加息50個基點,要麼通過會後聲明引導市場預期後續進一步收緊。這一表態與10月27-28日會議紀要形成呼應——紀要顯示,官員們雖一致同意當時維持利率不變,但已意識到控制通脹的風險正在上升。
經濟數據整體支持這一鷹派敍事。10月零售銷售温和增長,進口價格漲幅超預期,顯示美國需求端依然強勁,並沒有出現明顯降温跡象。布朗兄弟哈里曼外匯團隊指出,美國經濟增長穩健、勞動力市場狀況有利,疊加基礎通脹黏性,令美元走勢仍傾向上行。儘管週二美元曾因數據喜憂參半而小幅回落,策略師普遍認為那只是強勢上漲後的暫歇,而非趨勢逆轉。Corpay首席市場策略師Karl Schamotta直言,自沃勒轉向鷹派併疊加通脹加速後,美元兑幾乎所有主要貨幣一路佔據上風,利率預期上升擴大了不同貨幣間的利差優勢。
週五美元指數雖小幅收跌,結束連續八個交易日上漲,但動能並未真正崩塌。Bannockburn Capital Markets首席市場策略師Marc Chandler認為,美元上漲動能已出現停滯跡象,但斷言見頂為時過早。ING全球市場主管Chris Turner則強調,美聯儲短期內沒有理由放棄鷹派論調,下週即將公佈的個人消費支出(PCE)物價指數作為美聯儲最關注的通脹指標,很可能進一步確認需要採取行動。
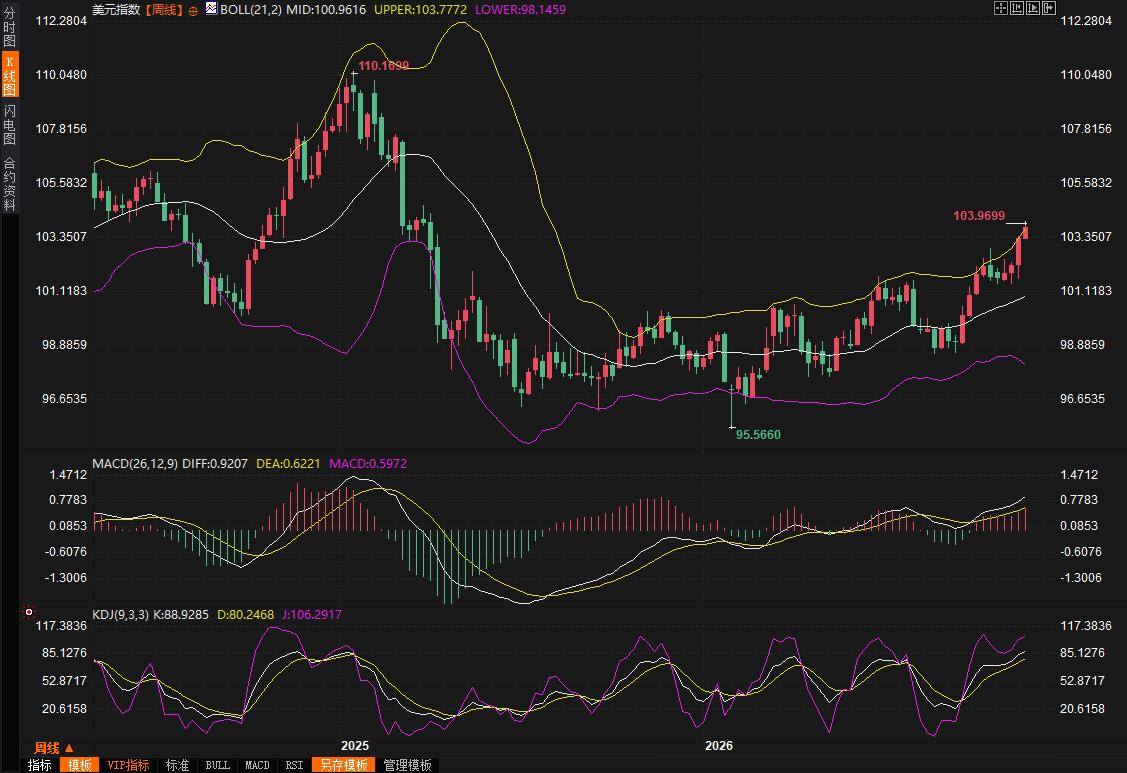
(美元指數週線圖,)
如果説政策預期是美元上漲的基本面支撐,那麼風險偏好的明顯降温則成為本週額外的催化劑。人工智能主題交易從此前吸引外資流入美國資產的“主要磁石”,逐漸轉變為新的風險源。科技股震盪、Nvidia領導層變動傳聞、市場對AI基礎設施過度依賴債務融資的擔憂持續升温,Anthropic創紀錄的IPO首秀也未能重振市場熱情。風險敏感型貨幣首當其衝,澳元和新西蘭元過去六個交易日分別累計下跌約2.7%和2.3%。MSCI拉丁美洲股票指數週四下跌約2%,新興市場貨幣普遍承壓。
Schamotta指出,市場正在爭相獲取美元流動性,全球金融環境收緊背景下,整個新興市場正遭受嚴重拋售。那些最易受人工智能建設放緩影響、且高度依賴利率套利交易的貨幣,壓力尤為突出。若AI相關資產進一步遭拋售,避險買盤和資金迴流可能在短期內繼續支撐美元;但若主導美國市場的AI交易出現更持久衝擊,長期來看也可能削弱對美元資產的需求。目前階段,避險與利差優勢仍佔上風。
歐元兑美元本週整體走弱,週三盤中一度觸及2025年4月以來最低水平附近,盤中最低至1.0952,週五收報1.0965,周線下跌0.5%。荷蘭合作銀行外匯策略主管Jane Foley認為,歐元可能先在1.10附近盤整一段時間,市場才有足夠信心進一步推低。宏觀研究和策略公司Macro Hive研究員Benjamin Ford則更直接地指出,鑑於通脹仍處於令人不適的水平,且2027年美聯儲立場可能意外偏鷹,歐元兑美元年底前觸及1.08並非不可能。
英鎊走勢同樣疲軟。英鎊兑美元本週下跌0.98%至1.3080,週五最低觸及1.3075附近,刷新了一年低點。英國10月核心通脹保持穩定,削弱了市場對英國央行近期加息的預期,疊加美元強勢,英鎊承壓明顯。交易員正等待後續就業與通脹數據以確認方向。
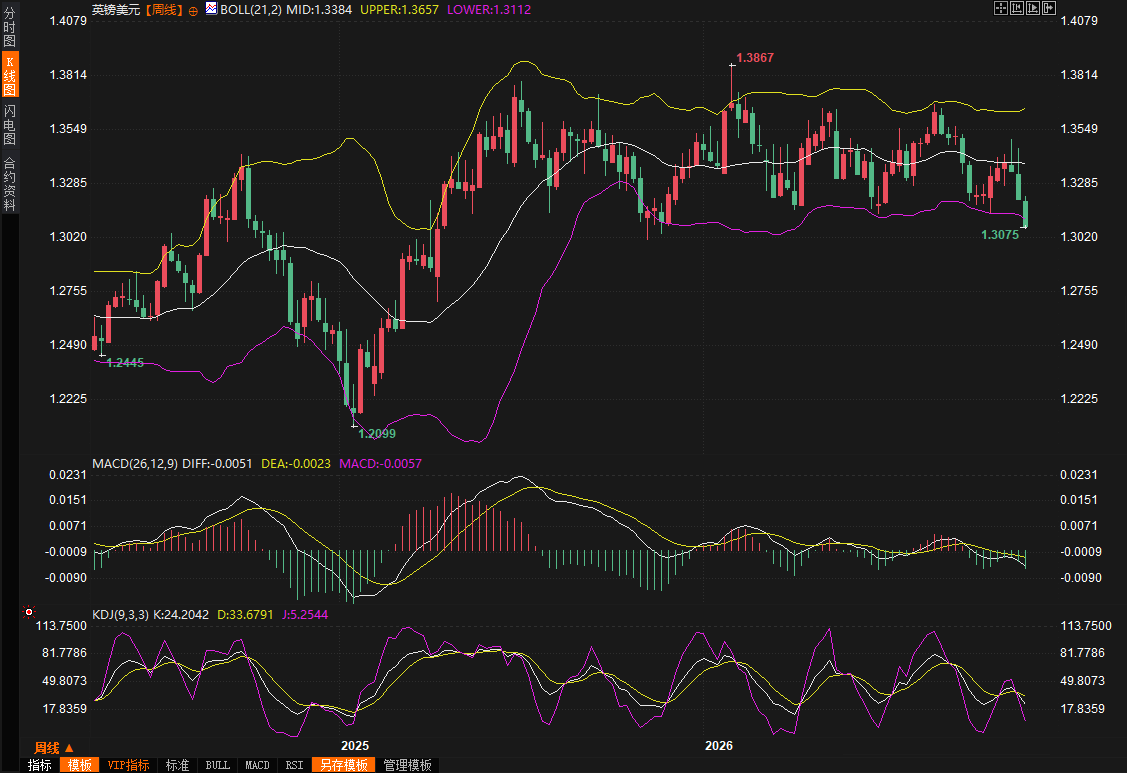
(英鎊兑美元周線圖,)
日元則在160關口附近反覆拉鋸,這是市場普遍認為可能觸發當局干預的敏感水平。美元兑日元本週多數時間維持在159-160區間,週五受美國國債收益率回落和日本10月核心CPI加快至2.2%的支撐,一度回落至158.41,為11月10日以來新低,收報158.56,周線下跌0.72%,終結了此前連續三週的漲勢。
日本第三季度GDP意外萎縮0.1%,但分析師認為這未必阻止日本央行在12月進一步收緊政策。凱投宏觀指出,隨着通脹壓力日益廣泛,日本央行可能不得不採取比此前預期更為激進的緊縮。道富投資管理首席固定收益策略師Masahiko Loo則提醒,除非疲軟態勢蔓延至工資、服務業和潛在國內需求,日本央行可能會淡化這段經濟疲軟期。市場對干預保持高度警惕,160成為“極難”突破的心理關口。
澳元成為本週表現最疲弱的主要貨幣之一。美國國債收益率持續攀升而澳洲公債收益率未能同步跟進,削弱了利差支撐。澳洲10月就業人數連續第二個月下降,失業率升至4.9%的五年高點,進一步強化了市場對澳洲央行利率可能已見頂的看法。利率市場預計澳洲央行將在明年下半年啓動降息,6月降息概率升至68%,8月降息幾乎被完全計入。澳元連續9個交易日下跌,一度跌至0.6608附近,為2025年12月底以來新低,收報0.6616,周線下跌2.33%,為連續第三週收跌。三菱日聯金融集團高級外匯分析師Lee Hardman表示,市場對美聯儲加息預期的鷹派重估,正導致大宗商品價格及相關貨幣走弱。
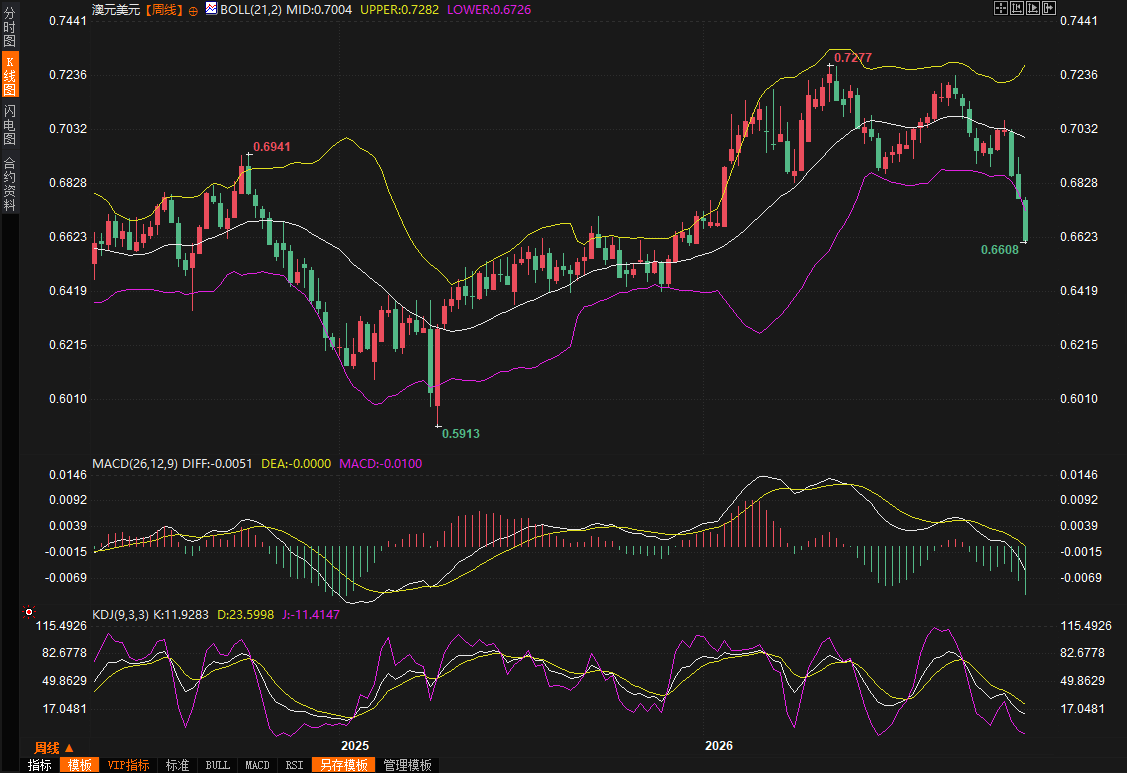
(澳元兑美元周線圖,)
展望下週,市場將把注意力轉向消費者支出的實際強勁程度。感恩節假期後的“黑色星期五”將拉開假日購物季序幕,投資者希望從中觀察家庭如何應對通脹與借貸成本上升。消費支出約佔美國經濟的三分之二,若數據持續穩健,有望為近期因AI疑慮而震盪的美股提供一定穩定力量。與此同時,PCE物價指數、消費者信心報告以及美國第三季度GDP修正值都將成為關鍵觀察窗口。戴爾科技與Analog Devices等公司的財報,也可能進一步影響市場對AI與科技板塊的信心。
策略師普遍認為,在缺乏新的強力催化劑前,美元短期內大幅加速上漲的空間可能有限,但美聯儲鷹派前景仍將提供底部支撐。豐業銀行首席外匯策略師Shaun Osborne指出,美元多頭需要更強的信心或更多利好消息,才能推動進一步上行。與此同時,若風險資產尤其是科技股情緒繼續惡化,避險需求可能繼續限制非美貨幣的反彈空間。
綜合來看,本週匯市清晰地展示了政策預期與風險情緒如何共同塑造美元走勢。通脹黏性與美聯儲官員的鷹派信號為美元提供了堅實的利差與基本面支撐,而AI交易信心的動搖則通過避險與資金迴流進一步放大了這一優勢。非美貨幣中,日元受干預預期與國內通脹升温的雙重影響相對抗跌,歐元與英鎊更多被動跟隨美元節奏,澳元則因國內就業疲軟與利差收窄承壓最重。下週PCE數據與假日消費表現,將成為檢驗當前敍事能否延續的重要試金石。在美聯儲政策路徑尚未出現明確轉向信號前,美元偏強格局料仍難輕易逆轉,但任何超預期的通脹降温或風險資產情緒修復,都可能引發階段性調整。
鷹派預期持續發酵,美元指數站上關鍵高位
推動美元本週強勢的核心力量,是美國通脹黏性與美聯儲官員鷹派表態的共振。上週公佈的10月消費者物價漲幅高於預期後,市場迅速重估美聯儲政策路徑。
芝商所FedWatch工具顯示,交易員幾乎完全消化了12月9日會議至少加息25個基點的預期,加息50個基點的“超常規”的概率一度升至10%-15%。美聯儲理事沃勒在週中明確表示,若希望切實降低通脹,可能需要採取更大力度的行動,要麼直接加息50個基點,要麼通過會後聲明引導市場預期後續進一步收緊。這一表態與10月27-28日會議紀要形成呼應——紀要顯示,官員們雖一致同意當時維持利率不變,但已意識到控制通脹的風險正在上升。
經濟數據整體支持這一鷹派敍事。10月零售銷售温和增長,進口價格漲幅超預期,顯示美國需求端依然強勁,並沒有出現明顯降温跡象。布朗兄弟哈里曼外匯團隊指出,美國經濟增長穩健、勞動力市場狀況有利,疊加基礎通脹黏性,令美元走勢仍傾向上行。儘管週二美元曾因數據喜憂參半而小幅回落,策略師普遍認為那只是強勢上漲後的暫歇,而非趨勢逆轉。Corpay首席市場策略師Karl Schamotta直言,自沃勒轉向鷹派併疊加通脹加速後,美元兑幾乎所有主要貨幣一路佔據上風,利率預期上升擴大了不同貨幣間的利差優勢。
週五美元指數雖小幅收跌,結束連續八個交易日上漲,但動能並未真正崩塌。Bannockburn Capital Markets首席市場策略師Marc Chandler認為,美元上漲動能已出現停滯跡象,但斷言見頂為時過早。ING全球市場主管Chris Turner則強調,美聯儲短期內沒有理由放棄鷹派論調,下週即將公佈的個人消費支出(PCE)物價指數作為美聯儲最關注的通脹指標,很可能進一步確認需要採取行動。
(美元指數週線圖,)
風險偏好降温成第二推手,AI交易信心動搖加劇資金迴流美元
如果説政策預期是美元上漲的基本面支撐,那麼風險偏好的明顯降温則成為本週額外的催化劑。人工智能主題交易從此前吸引外資流入美國資產的“主要磁石”,逐漸轉變為新的風險源。科技股震盪、Nvidia領導層變動傳聞、市場對AI基礎設施過度依賴債務融資的擔憂持續升温,Anthropic創紀錄的IPO首秀也未能重振市場熱情。風險敏感型貨幣首當其衝,澳元和新西蘭元過去六個交易日分別累計下跌約2.7%和2.3%。MSCI拉丁美洲股票指數週四下跌約2%,新興市場貨幣普遍承壓。
Schamotta指出,市場正在爭相獲取美元流動性,全球金融環境收緊背景下,整個新興市場正遭受嚴重拋售。那些最易受人工智能建設放緩影響、且高度依賴利率套利交易的貨幣,壓力尤為突出。若AI相關資產進一步遭拋售,避險買盤和資金迴流可能在短期內繼續支撐美元;但若主導美國市場的AI交易出現更持久衝擊,長期來看也可能削弱對美元資產的需求。目前階段,避險與利差優勢仍佔上風。
主要非美貨幣走勢分化:歐元英鎊承壓,日元在干預預期與通脹間拉鋸
歐元兑美元本週整體走弱,週三盤中一度觸及2025年4月以來最低水平附近,盤中最低至1.0952,週五收報1.0965,周線下跌0.5%。荷蘭合作銀行外匯策略主管Jane Foley認為,歐元可能先在1.10附近盤整一段時間,市場才有足夠信心進一步推低。宏觀研究和策略公司Macro Hive研究員Benjamin Ford則更直接地指出,鑑於通脹仍處於令人不適的水平,且2027年美聯儲立場可能意外偏鷹,歐元兑美元年底前觸及1.08並非不可能。
英鎊走勢同樣疲軟。英鎊兑美元本週下跌0.98%至1.3080,週五最低觸及1.3075附近,刷新了一年低點。英國10月核心通脹保持穩定,削弱了市場對英國央行近期加息的預期,疊加美元強勢,英鎊承壓明顯。交易員正等待後續就業與通脹數據以確認方向。
(英鎊兑美元周線圖,)
日元則在160關口附近反覆拉鋸,這是市場普遍認為可能觸發當局干預的敏感水平。美元兑日元本週多數時間維持在159-160區間,週五受美國國債收益率回落和日本10月核心CPI加快至2.2%的支撐,一度回落至158.41,為11月10日以來新低,收報158.56,周線下跌0.72%,終結了此前連續三週的漲勢。
日本第三季度GDP意外萎縮0.1%,但分析師認為這未必阻止日本央行在12月進一步收緊政策。凱投宏觀指出,隨着通脹壓力日益廣泛,日本央行可能不得不採取比此前預期更為激進的緊縮。道富投資管理首席固定收益策略師Masahiko Loo則提醒,除非疲軟態勢蔓延至工資、服務業和潛在國內需求,日本央行可能會淡化這段經濟疲軟期。市場對干預保持高度警惕,160成為“極難”突破的心理關口。
澳元成為本週表現最疲弱的主要貨幣之一。美國國債收益率持續攀升而澳洲公債收益率未能同步跟進,削弱了利差支撐。澳洲10月就業人數連續第二個月下降,失業率升至4.9%的五年高點,進一步強化了市場對澳洲央行利率可能已見頂的看法。利率市場預計澳洲央行將在明年下半年啓動降息,6月降息概率升至68%,8月降息幾乎被完全計入。澳元連續9個交易日下跌,一度跌至0.6608附近,為2025年12月底以來新低,收報0.6616,周線下跌2.33%,為連續第三週收跌。三菱日聯金融集團高級外匯分析師Lee Hardman表示,市場對美聯儲加息預期的鷹派重估,正導致大宗商品價格及相關貨幣走弱。
(澳元兑美元周線圖,)
下週焦點:PCE數據、“黑色星期五”消費力與AI情緒再檢驗
展望下週,市場將把注意力轉向消費者支出的實際強勁程度。感恩節假期後的“黑色星期五”將拉開假日購物季序幕,投資者希望從中觀察家庭如何應對通脹與借貸成本上升。消費支出約佔美國經濟的三分之二,若數據持續穩健,有望為近期因AI疑慮而震盪的美股提供一定穩定力量。與此同時,PCE物價指數、消費者信心報告以及美國第三季度GDP修正值都將成為關鍵觀察窗口。戴爾科技與Analog Devices等公司的財報,也可能進一步影響市場對AI與科技板塊的信心。
策略師普遍認為,在缺乏新的強力催化劑前,美元短期內大幅加速上漲的空間可能有限,但美聯儲鷹派前景仍將提供底部支撐。豐業銀行首席外匯策略師Shaun Osborne指出,美元多頭需要更強的信心或更多利好消息,才能推動進一步上行。與此同時,若風險資產尤其是科技股情緒繼續惡化,避險需求可能繼續限制非美貨幣的反彈空間。
綜合來看,本週匯市清晰地展示了政策預期與風險情緒如何共同塑造美元走勢。通脹黏性與美聯儲官員的鷹派信號為美元提供了堅實的利差與基本面支撐,而AI交易信心的動搖則通過避險與資金迴流進一步放大了這一優勢。非美貨幣中,日元受干預預期與國內通脹升温的雙重影響相對抗跌,歐元與英鎊更多被動跟隨美元節奏,澳元則因國內就業疲軟與利差收窄承壓最重。下週PCE數據與假日消費表現,將成為檢驗當前敍事能否延續的重要試金石。在美聯儲政策路徑尚未出現明確轉向信號前,美元偏強格局料仍難輕易逆轉,但任何超預期的通脹降温或風險資產情緒修復,都可能引發階段性調整。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。