长端利率会否持续,威廉姆斯的这个问题正在改写美元定价
2026-09-24 18:35:07
9月24日周四,纽约联储主席约翰·威廉姆斯在一场宏观政策论坛上把政策讨论重新拉回一条更硬的约束:就业端的下行风险已经减弱,通胀仍是把物价稳定拉回2%目标的主要障碍。他给出的原话并不含糊,“交易员认为年内再加一次息可能是合适的,这在我看来是一种合理的思考方式。但必须继续看数据,像7月到9月之间那样评估信息。”
当前美元指数运行在101附近,美国10年期国债收益率近期触及约5.12%、为2007年以来高位附近后继续高位整理,2年期收益率徘徊在4.90%左右。市场对美联储10月再加25个基点的定价升至约77%。
上周美联储把联邦基金利率目标区间上调25个基点至3.75%至4.00%,声明强调此举旨在更及时地推动通胀回到2%。点阵图显示,18名提交预测的官员中有16人认为2026年底前至少还需一次加息,年末利率中值落在4.1%。威廉姆斯把这套预测翻译成可被检验的语言:加息不再被写成时间表,而是写成对数据路径的条件反应。
他同时划出一条沟通边界,明确前瞻指引的时代已经结束。美联储主席沃什近期也强调,委员会不会把下一次会议的结果提前写成承诺。这意味着利率路径的信息含量从“官员口头日历”转向三组可观测变量:物价读数是否从高位回落、就业是否重新出现明显松弛、长端收益率上升是否已经替代部分政策收紧。威廉姆斯还提到,目前并不清楚更高的国债收益率会否持续。收益率若维持高位,金融条件会自行收紧;若回落,政策利率本身仍要承担把通胀压回目标的责任。
威廉姆斯把风险平衡说得很直接:美国经济活动仍有韧性,实现充分就业的下行风险已经减弱,眼下最大障碍是通胀,政策目标是尽快把通胀拉回目标。这一表述与9月会议后的经济预测摘要相互印证。委员会把2026年PCE通胀中值上修至3.7%,核心PCE中值上修至3.4%,失业率中值下调至4.1%,实际GDP增速中值约2.3%。8月CPI同比为3.4%,核心CPI同比约2.4%;按消费与生产价格指数推算,8月PCE同比大致落在3.6%附近,核心PCE仍明显高于2%。
波士顿联储主席柯林斯日前警告,通胀“显著”高于2%目标的可能性在上升。理事巴尔则表示,为把物价拉回目标,后续仍可能需要“进一步的政策调整”。两套表述与威廉姆斯形成同一逻辑链条:只要就业没有出现需要政策转向的恶化,委员会就把注意力放在通胀持续性上。能源价格高位和地缘冲突带来的供给扰动,继续让物价路径的不确定性高于普通周期。威廉姆斯强调,委员会要看到的不只是通胀最终回到2%,还要看到这一过程发生得足够及时。
利率市场给出的不是情绪,而是贴现。10年期美债收益率升至约5.12%一带,接近19年来的高位区间;30年期收益率升至约5.42%;对政策最敏感的2年期收益率升至约4.90%。曲线在短端定价加息、长端定价期限溢价和通胀风险溢价的同时抬升。美国9月企业活动调查显示制造业与服务业扩张加快、投入成本因能源上涨而走高,这组数据被利率市场迅速写成更高的政策路径概率。
威廉姆斯没有把收益率上升写成可以替代加息的充分条件。他的层次是:更高的国债收益率能够通过融资成本、资产估值和美元汇率收紧金融条件,但政策利率仍是委员会可以直接操作的工具。上周的加息已经说明,当物价压力累积到需要行动时,委员会不会把全部工作交给债券市场。对美元指数而言,利率路径重定价改变的是利差与资本流向的相对位置,而不是某一种货币的叙事。
日线图上,美元指数运行在101附近。布林带中轨约99.54,上轨约100.99,下轨约98.09。价格位于上轨外侧,带宽较此前低位区间有所打开。MACD参数DIFF约0.34,DEA约0.10,MACD柱约0.48,柱状图处于零轴上方。
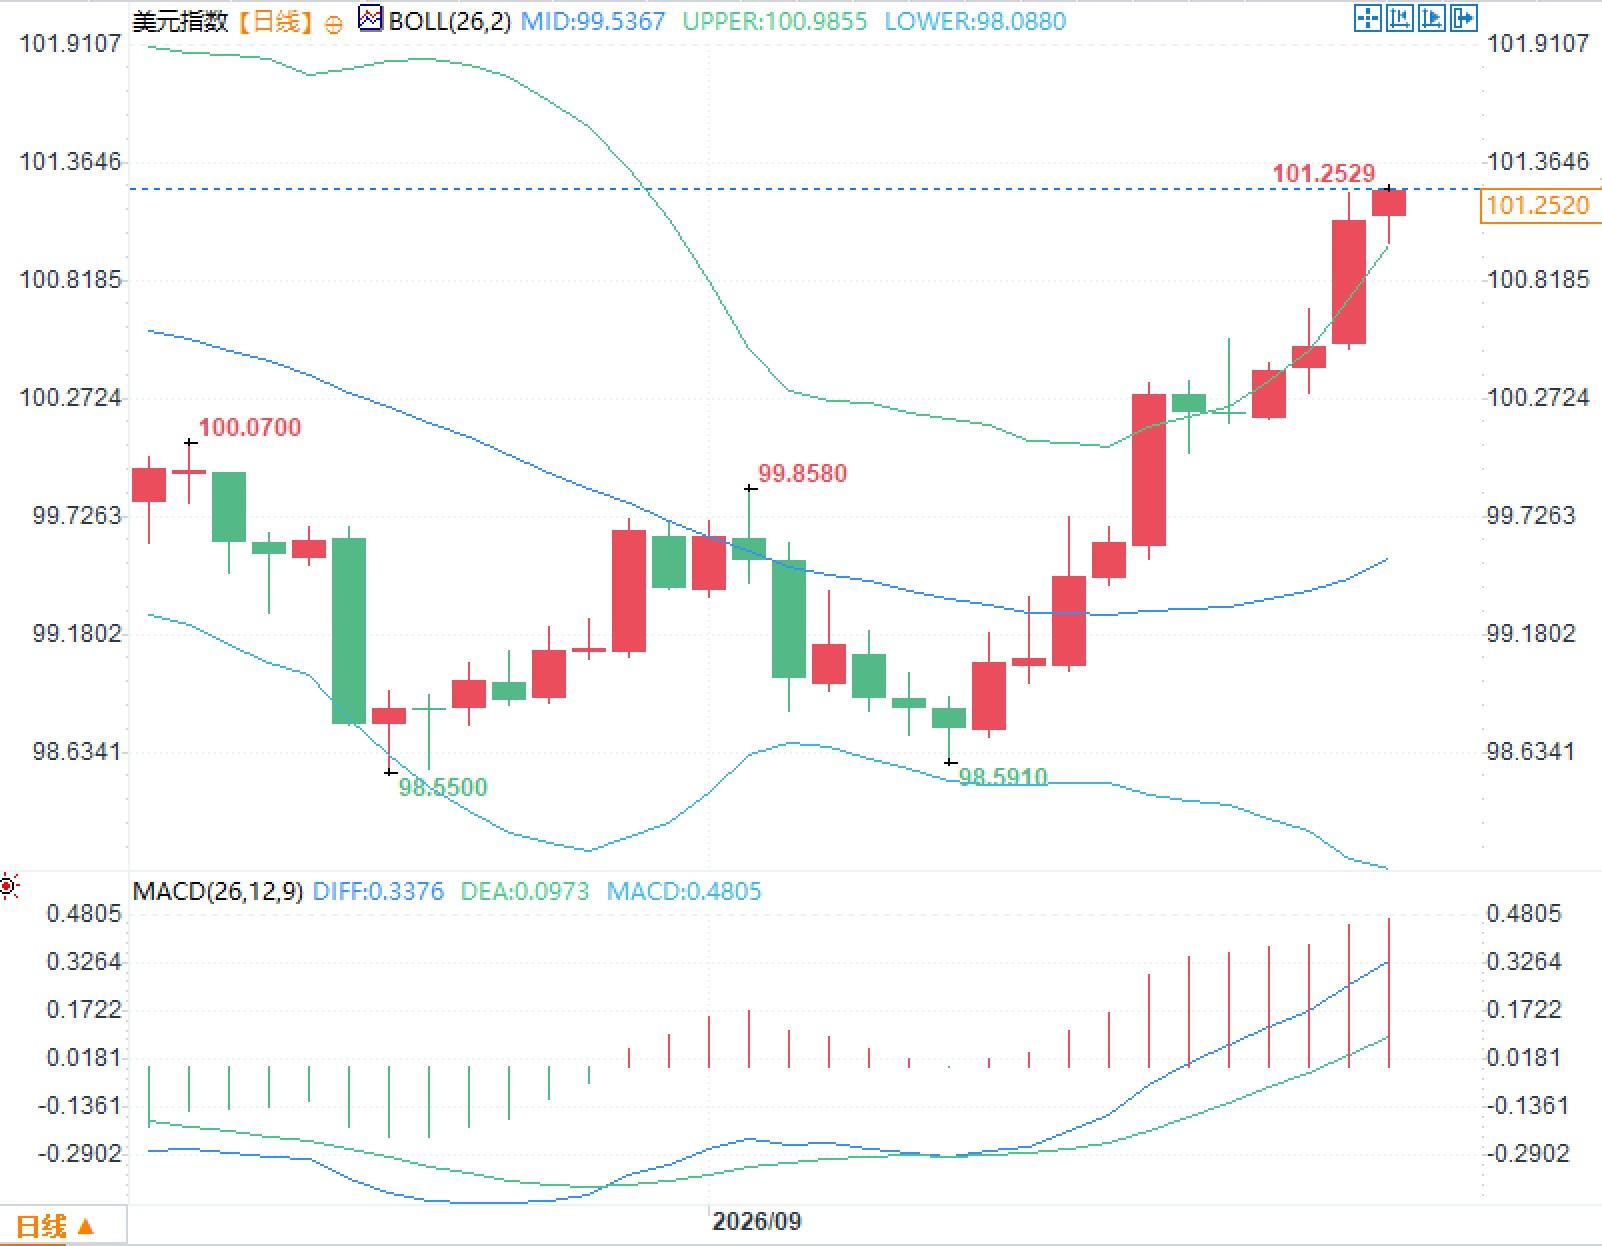
9月中旬政策利率上调之后,美元指数从99附近的震荡区抬升,与美债2年期、10年期收益率的同步上移一致。威廉姆斯把“合理”限定在年内再评估一次加息,同时把最终决定权交给后续数据。
当前美元指数运行在101附近,美国10年期国债收益率近期触及约5.12%、为2007年以来高位附近后继续高位整理,2年期收益率徘徊在4.90%左右。市场对美联储10月再加25个基点的定价升至约77%。
政策沟通从指引转向条件评估
上周美联储把联邦基金利率目标区间上调25个基点至3.75%至4.00%,声明强调此举旨在更及时地推动通胀回到2%。点阵图显示,18名提交预测的官员中有16人认为2026年底前至少还需一次加息,年末利率中值落在4.1%。威廉姆斯把这套预测翻译成可被检验的语言:加息不再被写成时间表,而是写成对数据路径的条件反应。
他同时划出一条沟通边界,明确前瞻指引的时代已经结束。美联储主席沃什近期也强调,委员会不会把下一次会议的结果提前写成承诺。这意味着利率路径的信息含量从“官员口头日历”转向三组可观测变量:物价读数是否从高位回落、就业是否重新出现明显松弛、长端收益率上升是否已经替代部分政策收紧。威廉姆斯还提到,目前并不清楚更高的国债收益率会否持续。收益率若维持高位,金融条件会自行收紧;若回落,政策利率本身仍要承担把通胀压回目标的责任。
就业风险让位之后,通胀成为硬约束
威廉姆斯把风险平衡说得很直接:美国经济活动仍有韧性,实现充分就业的下行风险已经减弱,眼下最大障碍是通胀,政策目标是尽快把通胀拉回目标。这一表述与9月会议后的经济预测摘要相互印证。委员会把2026年PCE通胀中值上修至3.7%,核心PCE中值上修至3.4%,失业率中值下调至4.1%,实际GDP增速中值约2.3%。8月CPI同比为3.4%,核心CPI同比约2.4%;按消费与生产价格指数推算,8月PCE同比大致落在3.6%附近,核心PCE仍明显高于2%。
波士顿联储主席柯林斯日前警告,通胀“显著”高于2%目标的可能性在上升。理事巴尔则表示,为把物价拉回目标,后续仍可能需要“进一步的政策调整”。两套表述与威廉姆斯形成同一逻辑链条:只要就业没有出现需要政策转向的恶化,委员会就把注意力放在通胀持续性上。能源价格高位和地缘冲突带来的供给扰动,继续让物价路径的不确定性高于普通周期。威廉姆斯强调,委员会要看到的不只是通胀最终回到2%,还要看到这一过程发生得足够及时。
国债收益率正在承担一部分紧缩功能
利率市场给出的不是情绪,而是贴现。10年期美债收益率升至约5.12%一带,接近19年来的高位区间;30年期收益率升至约5.42%;对政策最敏感的2年期收益率升至约4.90%。曲线在短端定价加息、长端定价期限溢价和通胀风险溢价的同时抬升。美国9月企业活动调查显示制造业与服务业扩张加快、投入成本因能源上涨而走高,这组数据被利率市场迅速写成更高的政策路径概率。
威廉姆斯没有把收益率上升写成可以替代加息的充分条件。他的层次是:更高的国债收益率能够通过融资成本、资产估值和美元汇率收紧金融条件,但政策利率仍是委员会可以直接操作的工具。上周的加息已经说明,当物价压力累积到需要行动时,委员会不会把全部工作交给债券市场。对美元指数而言,利率路径重定价改变的是利差与资本流向的相对位置,而不是某一种货币的叙事。
美元指数日线呈现的波动与指标状态
日线图上,美元指数运行在101附近。布林带中轨约99.54,上轨约100.99,下轨约98.09。价格位于上轨外侧,带宽较此前低位区间有所打开。MACD参数DIFF约0.34,DEA约0.10,MACD柱约0.48,柱状图处于零轴上方。
9月中旬政策利率上调之后,美元指数从99附近的震荡区抬升,与美债2年期、10年期收益率的同步上移一致。威廉姆斯把“合理”限定在年内再评估一次加息,同时把最终决定权交给后续数据。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。