是政策重新校准,而非加息周期
2026-09-24 18:49:35
如果你问美联储主席,政策利率距离中性利率还有多远,通常会得到一个数字,至少是一个区间。9月16日,当现任主席凯文·沃什被问到完全相同的问题时,他却二者都没有给出。他表示,这个对比“在学术层面有参考价值……是帮助我们思考政策的讨论”,但对于联邦公开市场委员会(FOMC)当日做出的决议,它不具备任何“实操约束力”。
沃什释放的这一信号,标志着美联储描述政策立场的方式,较近期惯例出现明显转变。自珍妮特·耶伦2014–2018年担任美联储主席以来,实际中性利率就一直是FOMC沟通的核心要素。在耶伦之前,本·伯南克主席也依托同一框架:他含蓄地将2008–2009全球金融危机后中性利率下行,归因于经济创伤以及随后的资产负债表修复,对外表述为“逆风因素”。
然而,沃什今年就任主席之后,换了一套表述逻辑。在杰克逊霍尔全球央行年会以及9月的会议上,他说,他“很难将广义金融环境描述为具有紧缩性”,并且这一观点“委员会内广泛认同”。这套新框架理解货币政策立场——更具体地说,理解美联储政策利率变动——看的是利率变化如何影响更广范围的资产价格与利差:信用利差、股票估值、全社会借贷成本,而不是政策利率和模型估算中性利率之间的差值。
这一区分至关重要,并且会对短期美联储政策产生影响。部分(并非全部)FOMC委员认为,今年的政策处于中性到轻度紧缩之间;从理论上讲,这一立场至少能够缓解临时性通胀压力。
与此同时,尽管能源市场受到冲击,美国广义金融环境却异常稳定。实际利率走高本身本应抑制经济活动,但美股回报依旧强劲。标普500指数较年初上涨约13%,通过财富效应支撑居民消费。
从这个视角看,美联储9月加息的目的,或许是防止金融条件进一步宽松;一旦金融条件持续宽松,可能会推升需求端通胀压力。9月议息会议前,市场定价已经认为加息25个基点的概率很高。因此,如果美联储维持利率不变,会被市场视作重大意外。
展望后市,市场已经定价后续还有更多加息。我们的基准情景是,FOMC在今年至明年初,大概率还会再加息1-2次,每次25个基点。但把时间拉得更长,依靠“以金融条件为目标”的框架预判美联储合适政策,本身存在局限。所以,中性利率这个锚,依旧有其价值。
总的来看,我们的判断是:美联储正在重新校准政策立场,为通胀未能回落的风险做准备。但一旦推高通胀的临时性因素消退——关税、能源、AI相关计算机设备价格调整,并且FOMC有更大把握确认通胀不具备持续性,那么在此之外,就不再需要继续加息。
实际中性利率:理论与现实
传统定义中,实际中性利率(又称自然利率),经济学家记作r*,是既不刺激经济、也不抑制经济的实际利率水平。在这一利率下,经济按潜在增速增长,通胀稳定在目标水平。
作为理论锚点,它很有用:可以用来衡量货币政策对经济是刺激还是收紧。但在现实中,r*有明显局限:它会随结构性力量变动、无法直接观测,不同估算方法得出的结果不确定性高、差异较大。
除了劳巴赫–威廉斯(Laubach-Williams,2003)以及后续的霍尔斯顿-劳巴赫-威廉斯(HLW)模型,美联储体系内多家地区联储现在都发布各自的r*估算值。汇总这些估算,当前实际中性利率的单点估计大致落在0.8%–2.6%区间,中位数约1.4%(见图1)。这和FOMC长期预测中位数隐含的约1.2%相差不大。不过,合理估算区间跨度高达1.8个百分点;区间两端的数值,对当前货币政策的实操含义截然不同。而且,各个r*估算值之间本身就不一致,每一个估算值都存在误差,并且误差越来越大。模型给出的90%置信区间显示,真实r*可能比单点估算值高出或低出约1.7个百分点——在利率领域,这是非常大的区间。
图1:九种不同r*指标的汇总
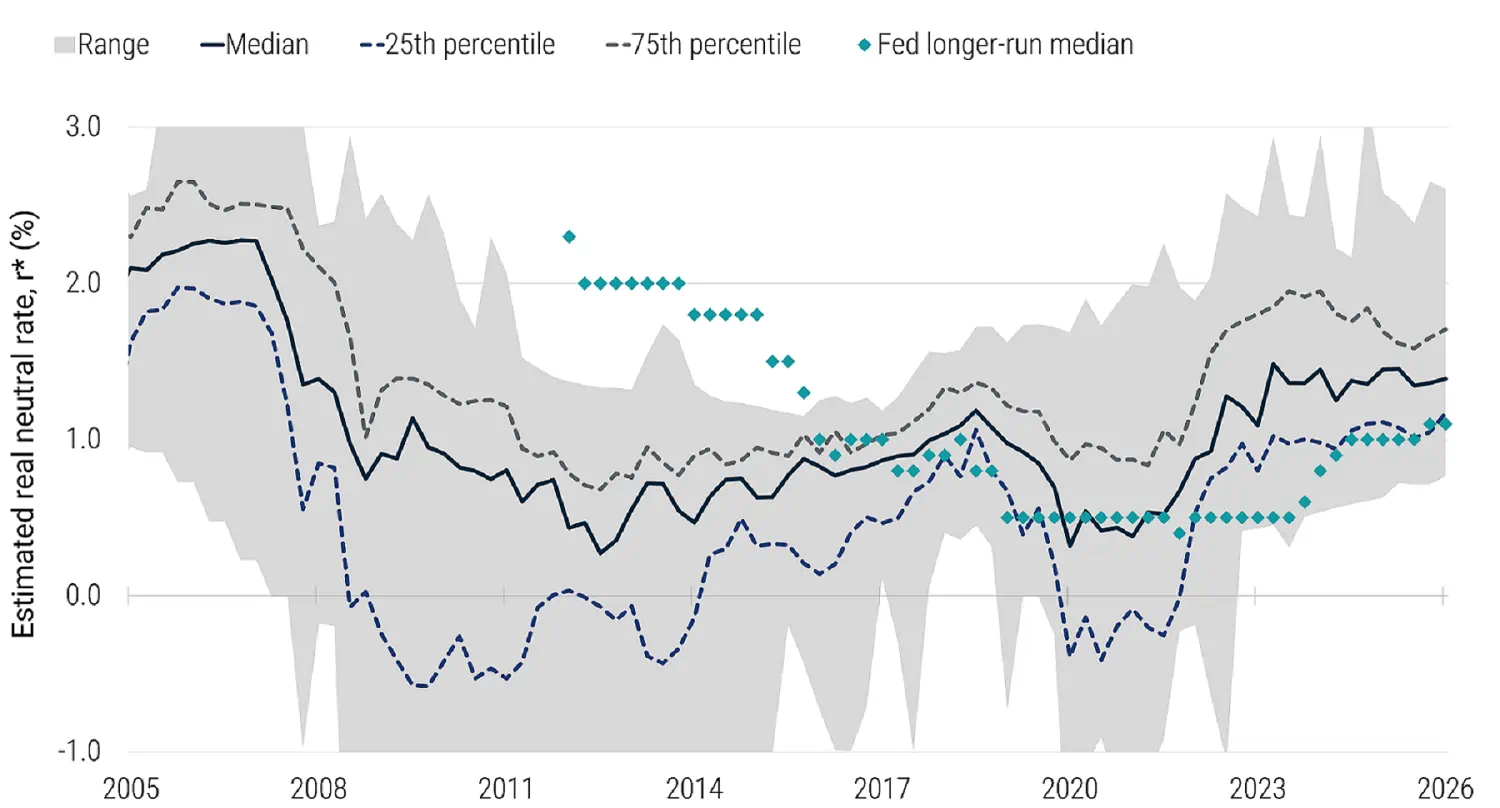
(数据截至2026年6月30日,图中9项指标为戴维斯–米尔斯模型、LW、HLW、LM、HZ/ZH、美联储研究笔记、DGGT、库迪亚模型、GO)
另一个复杂点:随着经济结构性因素变化,r*的估算值是随时间变动的。在长达近三十年的下行之后,疫情后模型估算的r*已经上行约100个基点,从大约0.5%升至1.5%。一般认为驱动r*的因素和潜在增速、储蓄与投资偏好有关;而近期最主要推手是潜在经济增速上行,相关模型将潜在增速从约1.8%上调至2.5%(见图2)。美国商务部数据显示,潜在增长的核心构成——劳动生产率,在疫情后就已经抬升,甚至早于AI大规模落地、相关数据能被统计捕捉到之前。
图2:模型估算的美国经济潜在增速
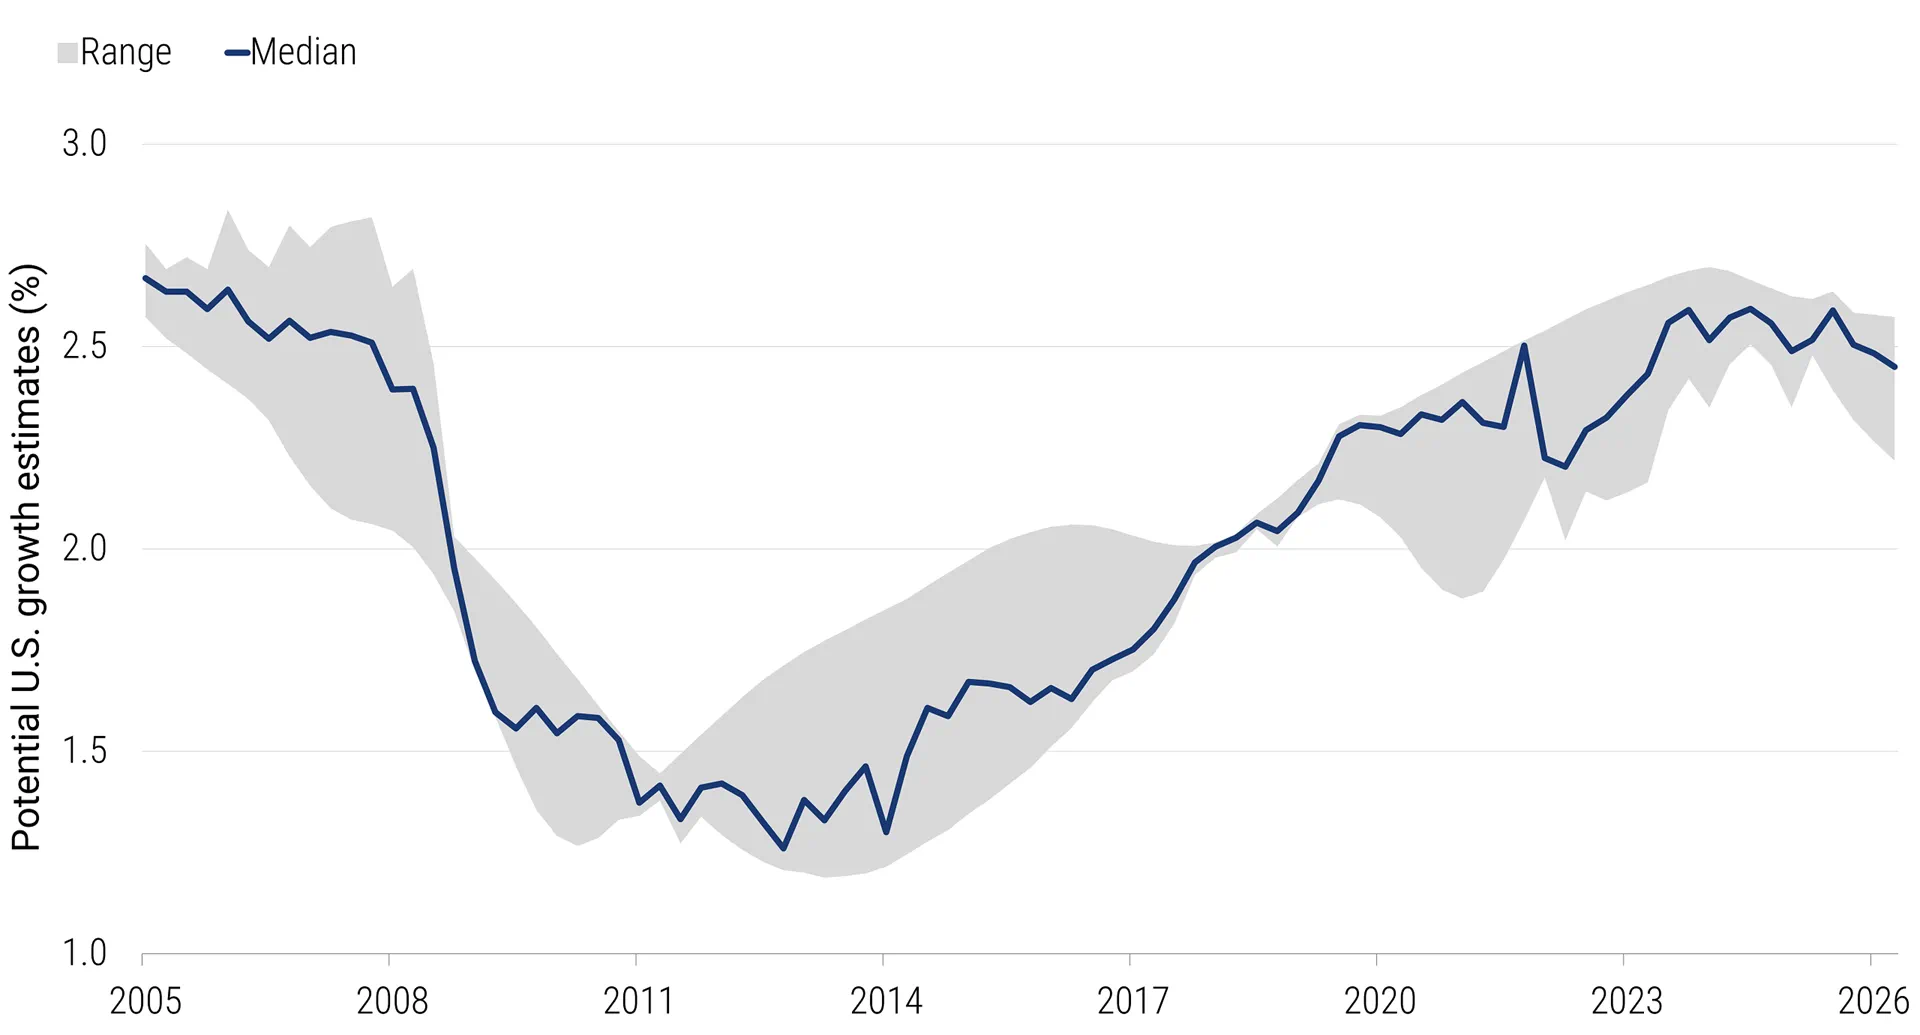
(数据来源:HLW、LW、国会预算办公室CBO、HZ模型,截至2026年6月30日)
美国利率曲线也随之重新定价:5年期远期5年期利率中隐含的短期利率长期均值(期限结构估算),同期上行幅度同样约100个基点(见图3)。
图3:名义5年期远期5年期利率中隐含的美国短期利率预期
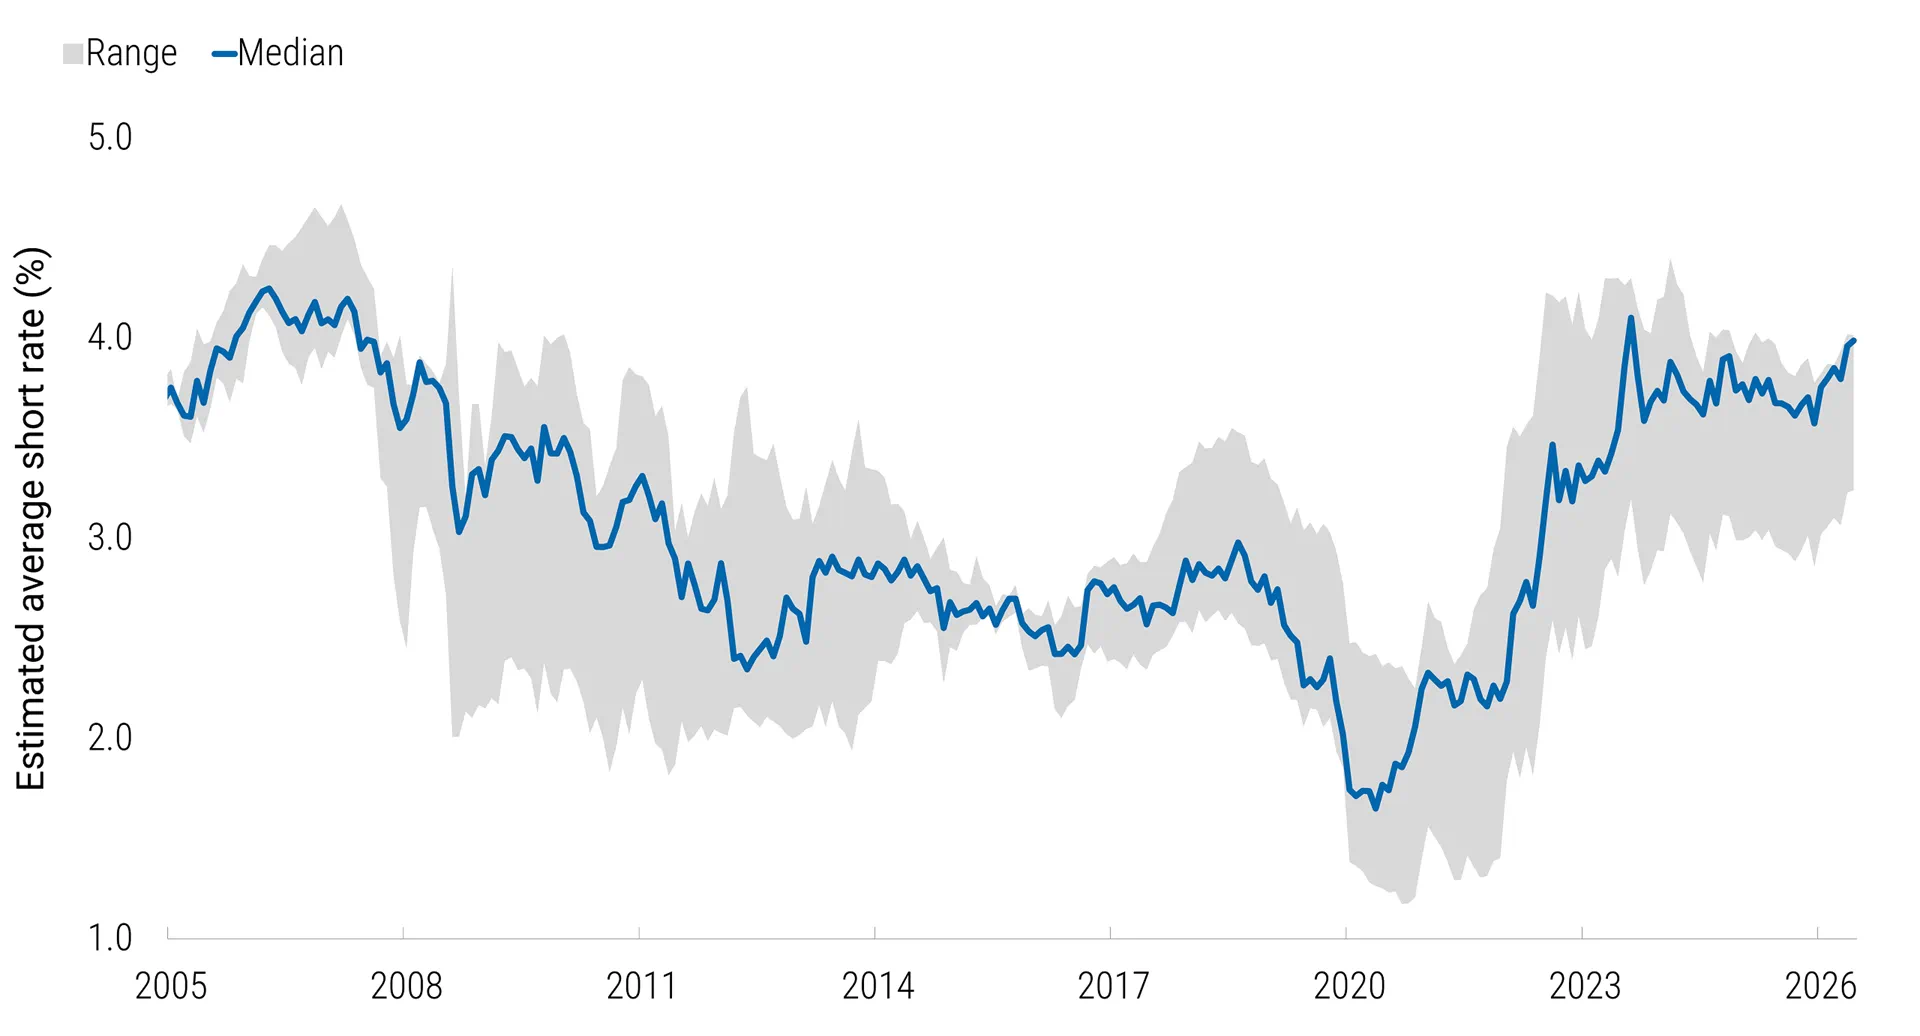
(数据来源:DKW、ACM、KW、CR模型,截至2026年6月30日)
r*是否还会继续上行,是另一个关键问题。曾经推动r*下行的结构性因素很难被轻易逆转,但AI可能会成为重塑经济的强大力量。一份被广泛引用的Rachel & Smith(2015)研究显示,过去三十年全球长期实际利率累计下行约450个基点。发达经济体和新兴经济体都呈现这一趋势,说明这是全球中性利率的变动,而非单一国家因素。
值得注意的是,在Rachel和Smith的分析里,趋势增长(也就是当前美国增长估算里最核心的驱动项)对金融危机之前利率下行的解释力很弱。那几十年全球增速大体稳定;正是金融危机本身,引发市场对增长前景的全面重估。利率下行的大部分动力,来自储蓄与投资偏好:寿命延长、收入不平等抬升,推高合意储蓄;资本品相对价格走低、公共投资下滑,压低合意投资。
时间来到当下:如果AI持续带来生产率提升,合意投资增加,就会推高r*。但AI带来的社会层面不确定性,也可能促使居民增加预防性储蓄。我们此前的研究发现,从美债收益率走势上,暂未看到AI模型发布事件推动市场估算r*的证据,当然这不代表AI未来不会影响r*。
以金融条件为政策目标,本身存在局限
既然r*估算的不确定性如此之大,当前政策利率又落在合理估算区间之内;叠加全球经济正在经历技术和结构变革,r*未来路径同样充满不确定性。那么至少短期来看,广义金融条件或许确实是央行更好的参考指标——理由很简单:金融条件是可直接观测的,而不是估算出来的。
即便美国利率市场已经定价更高的政策利率路径,金融条件依旧保持稳定。尽管推升通胀的因素看起来并非持续性的,但FOMC的选择是:在对达成通胀目标建立更强信心之前,不愿看到市场预期兑现落空、变相宽松金融条件,从而加剧通胀压力。
拉长时间维度,过度依赖金融条件也有现实缺陷。很多金融条件的驱动因素,不在美联储掌控范围内。地缘冲击、增长恐慌、财政超预期变化,都可能瞬间改变投资者的风险偏好。当前金融条件的支撑,来自市场对AI的乐观预期以及对生产率上行的展望。但这种预期也可能反转。并不需要AI泡沫破裂才会冷却投资增速,只需要投资的提速势头放缓就足够。如果央行只盯着金融条件来制定政策,就可能被迫对临时性波动做出过度反应,最终因为和实体经济基本面无关的原因,让政策利率大幅偏离任何合理的中性利率水平。
启示
我们基准情景:接下来的几次美联储会议,还会再有1-2次25个基点加息,大体和市场定价一致。到2027年初,2026年推高通胀的非劳动力成本压力——关税、能源、计算机设备价格,有望逐步消退,进一步加息的必要性随之下降。
虽然近期美联储加息的目标,主要是管理广义金融条件、避免通胀压力加剧,但“盯住金融条件”这套框架有现实局限。金融条件可以长期保持稳定,也可能突然变脸。即便数据和前景充满不确定性,理解底层基本面以及基本面的演变,依然是货币政策的重要锚。
沃什释放的这一信号,标志着美联储描述政策立场的方式,较近期惯例出现明显转变。自珍妮特·耶伦2014–2018年担任美联储主席以来,实际中性利率就一直是FOMC沟通的核心要素。在耶伦之前,本·伯南克主席也依托同一框架:他含蓄地将2008–2009全球金融危机后中性利率下行,归因于经济创伤以及随后的资产负债表修复,对外表述为“逆风因素”。
然而,沃什今年就任主席之后,换了一套表述逻辑。在杰克逊霍尔全球央行年会以及9月的会议上,他说,他“很难将广义金融环境描述为具有紧缩性”,并且这一观点“委员会内广泛认同”。这套新框架理解货币政策立场——更具体地说,理解美联储政策利率变动——看的是利率变化如何影响更广范围的资产价格与利差:信用利差、股票估值、全社会借贷成本,而不是政策利率和模型估算中性利率之间的差值。
这一区分至关重要,并且会对短期美联储政策产生影响。部分(并非全部)FOMC委员认为,今年的政策处于中性到轻度紧缩之间;从理论上讲,这一立场至少能够缓解临时性通胀压力。
与此同时,尽管能源市场受到冲击,美国广义金融环境却异常稳定。实际利率走高本身本应抑制经济活动,但美股回报依旧强劲。标普500指数较年初上涨约13%,通过财富效应支撑居民消费。
从这个视角看,美联储9月加息的目的,或许是防止金融条件进一步宽松;一旦金融条件持续宽松,可能会推升需求端通胀压力。9月议息会议前,市场定价已经认为加息25个基点的概率很高。因此,如果美联储维持利率不变,会被市场视作重大意外。
展望后市,市场已经定价后续还有更多加息。我们的基准情景是,FOMC在今年至明年初,大概率还会再加息1-2次,每次25个基点。但把时间拉得更长,依靠“以金融条件为目标”的框架预判美联储合适政策,本身存在局限。所以,中性利率这个锚,依旧有其价值。
总的来看,我们的判断是:美联储正在重新校准政策立场,为通胀未能回落的风险做准备。但一旦推高通胀的临时性因素消退——关税、能源、AI相关计算机设备价格调整,并且FOMC有更大把握确认通胀不具备持续性,那么在此之外,就不再需要继续加息。
实际中性利率:理论与现实
传统定义中,实际中性利率(又称自然利率),经济学家记作r*,是既不刺激经济、也不抑制经济的实际利率水平。在这一利率下,经济按潜在增速增长,通胀稳定在目标水平。
作为理论锚点,它很有用:可以用来衡量货币政策对经济是刺激还是收紧。但在现实中,r*有明显局限:它会随结构性力量变动、无法直接观测,不同估算方法得出的结果不确定性高、差异较大。
除了劳巴赫–威廉斯(Laubach-Williams,2003)以及后续的霍尔斯顿-劳巴赫-威廉斯(HLW)模型,美联储体系内多家地区联储现在都发布各自的r*估算值。汇总这些估算,当前实际中性利率的单点估计大致落在0.8%–2.6%区间,中位数约1.4%(见图1)。这和FOMC长期预测中位数隐含的约1.2%相差不大。不过,合理估算区间跨度高达1.8个百分点;区间两端的数值,对当前货币政策的实操含义截然不同。而且,各个r*估算值之间本身就不一致,每一个估算值都存在误差,并且误差越来越大。模型给出的90%置信区间显示,真实r*可能比单点估算值高出或低出约1.7个百分点——在利率领域,这是非常大的区间。
图1:九种不同r*指标的汇总
(数据截至2026年6月30日,图中9项指标为戴维斯–米尔斯模型、LW、HLW、LM、HZ/ZH、美联储研究笔记、DGGT、库迪亚模型、GO)
另一个复杂点:随着经济结构性因素变化,r*的估算值是随时间变动的。在长达近三十年的下行之后,疫情后模型估算的r*已经上行约100个基点,从大约0.5%升至1.5%。一般认为驱动r*的因素和潜在增速、储蓄与投资偏好有关;而近期最主要推手是潜在经济增速上行,相关模型将潜在增速从约1.8%上调至2.5%(见图2)。美国商务部数据显示,潜在增长的核心构成——劳动生产率,在疫情后就已经抬升,甚至早于AI大规模落地、相关数据能被统计捕捉到之前。
图2:模型估算的美国经济潜在增速
(数据来源:HLW、LW、国会预算办公室CBO、HZ模型,截至2026年6月30日)
美国利率曲线也随之重新定价:5年期远期5年期利率中隐含的短期利率长期均值(期限结构估算),同期上行幅度同样约100个基点(见图3)。
图3:名义5年期远期5年期利率中隐含的美国短期利率预期
(数据来源:DKW、ACM、KW、CR模型,截至2026年6月30日)
r*是否还会继续上行,是另一个关键问题。曾经推动r*下行的结构性因素很难被轻易逆转,但AI可能会成为重塑经济的强大力量。一份被广泛引用的Rachel & Smith(2015)研究显示,过去三十年全球长期实际利率累计下行约450个基点。发达经济体和新兴经济体都呈现这一趋势,说明这是全球中性利率的变动,而非单一国家因素。
值得注意的是,在Rachel和Smith的分析里,趋势增长(也就是当前美国增长估算里最核心的驱动项)对金融危机之前利率下行的解释力很弱。那几十年全球增速大体稳定;正是金融危机本身,引发市场对增长前景的全面重估。利率下行的大部分动力,来自储蓄与投资偏好:寿命延长、收入不平等抬升,推高合意储蓄;资本品相对价格走低、公共投资下滑,压低合意投资。
时间来到当下:如果AI持续带来生产率提升,合意投资增加,就会推高r*。但AI带来的社会层面不确定性,也可能促使居民增加预防性储蓄。我们此前的研究发现,从美债收益率走势上,暂未看到AI模型发布事件推动市场估算r*的证据,当然这不代表AI未来不会影响r*。
以金融条件为政策目标,本身存在局限
既然r*估算的不确定性如此之大,当前政策利率又落在合理估算区间之内;叠加全球经济正在经历技术和结构变革,r*未来路径同样充满不确定性。那么至少短期来看,广义金融条件或许确实是央行更好的参考指标——理由很简单:金融条件是可直接观测的,而不是估算出来的。
即便美国利率市场已经定价更高的政策利率路径,金融条件依旧保持稳定。尽管推升通胀的因素看起来并非持续性的,但FOMC的选择是:在对达成通胀目标建立更强信心之前,不愿看到市场预期兑现落空、变相宽松金融条件,从而加剧通胀压力。
拉长时间维度,过度依赖金融条件也有现实缺陷。很多金融条件的驱动因素,不在美联储掌控范围内。地缘冲击、增长恐慌、财政超预期变化,都可能瞬间改变投资者的风险偏好。当前金融条件的支撑,来自市场对AI的乐观预期以及对生产率上行的展望。但这种预期也可能反转。并不需要AI泡沫破裂才会冷却投资增速,只需要投资的提速势头放缓就足够。如果央行只盯着金融条件来制定政策,就可能被迫对临时性波动做出过度反应,最终因为和实体经济基本面无关的原因,让政策利率大幅偏离任何合理的中性利率水平。
启示
我们基准情景:接下来的几次美联储会议,还会再有1-2次25个基点加息,大体和市场定价一致。到2027年初,2026年推高通胀的非劳动力成本压力——关税、能源、计算机设备价格,有望逐步消退,进一步加息的必要性随之下降。
虽然近期美联储加息的目标,主要是管理广义金融条件、避免通胀压力加剧,但“盯住金融条件”这套框架有现实局限。金融条件可以长期保持稳定,也可能突然变脸。即便数据和前景充满不确定性,理解底层基本面以及基本面的演变,依然是货币政策的重要锚。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。