長端利率會否持續,威廉姆斯的這個問題正在改寫美元定價
2026-09-24 18:35:07
9月24日週四,紐約聯儲主席約翰·威廉姆斯在一場宏觀政策論壇上把政策討論重新拉回一條更硬的約束:就業端的下行風險已經減弱,通脹仍是把物價穩定拉回2%目標的主要障礙。他給出的原話並不含糊,“交易員認為年內再加一次息可能是合適的,這在我看來是一種合理的思考方式。但必須繼續看數據,像7月到9月之間那樣評估信息。”
當前美元指數運行在101附近,美國10年期國債收益率近期觸及約5.12%、為2007年以來高位附近後繼續高位整理,2年期收益率徘徊在4.90%左右。市場對美聯儲10月再加25個基點的定價升至約77%。
上週美聯儲把聯邦基金利率目標區間上調25個基點至3.75%至4.00%,聲明強調此舉旨在更及時地推動通脹回到2%。點陣圖顯示,18名提交預測的官員中有16人認為2026年底前至少還需一次加息,年末利率中值落在4.1%。威廉姆斯把這套預測翻譯成可被檢驗的語言:加息不再被寫成時間表,而是寫成對數據路徑的條件反應。
他同時劃出一條溝通邊界,明確前瞻指引的時代已經結束。美聯儲主席沃什近期也強調,委員會不會把下一次會議的結果提前寫成承諾。這意味着利率路徑的信息含量從“官員口頭日曆”轉向三組可觀測變量:物價讀數是否從高位回落、就業是否重新出現明顯鬆弛、長端收益率上升是否已經替代部分政策收緊。威廉姆斯還提到,目前並不清楚更高的國債收益率會否持續。收益率若維持高位,金融條件會自行收緊;若回落,政策利率本身仍要承擔把通脹壓回目標的責任。
威廉姆斯把風險平衡説得很直接:美國經濟活動仍有韌性,實現充分就業的下行風險已經減弱,眼下最大障礙是通脹,政策目標是儘快把通脹拉回目標。這一表述與9月會議後的經濟預測摘要相互印證。委員會把2026年PCE通脹中值上修至3.7%,核心PCE中值上修至3.4%,失業率中值下調至4.1%,實際GDP增速中值約2.3%。8月CPI同比為3.4%,核心CPI同比約2.4%;按消費與生產價格指數推算,8月PCE同比大致落在3.6%附近,核心PCE仍明顯高於2%。
波士頓聯儲主席柯林斯日前警告,通脹“顯著”高於2%目標的可能性在上升。理事巴爾則表示,為把物價拉回目標,後續仍可能需要“進一步的政策調整”。兩套表述與威廉姆斯形成同一邏輯鏈條:只要就業沒有出現需要政策轉向的惡化,委員會就把注意力放在通脹持續性上。能源價格高位和地緣衝突帶來的供給擾動,繼續讓物價路徑的不確定性高於普通週期。威廉姆斯強調,委員會要看到的不只是通脹最終回到2%,還要看到這一過程發生得足夠及時。
利率市場給出的不是情緒,而是貼現。10年期美債收益率升至約5.12%一帶,接近19年來的高位區間;30年期收益率升至約5.42%;對政策最敏感的2年期收益率升至約4.90%。曲線在短端定價加息、長端定價期限溢價和通脹風險溢價的同時抬升。美國9月企業活動調查顯示製造業與服務業擴張加快、投入成本因能源上漲而走高,這組數據被利率市場迅速寫成更高的政策路徑概率。
威廉姆斯沒有把收益率上升寫成可以替代加息的充分條件。他的層次是:更高的國債收益率能夠通過融資成本、資產估值和美元匯率收緊金融條件,但政策利率仍是委員會可以直接操作的工具。上週的加息已經説明,當物價壓力累積到需要行動時,委員會不會把全部工作交給債券市場。對美元指數而言,利率路徑重定價改變的是利差與資本流向的相對位置,而不是某一種貨幣的敍事。
日線圖上,美元指數運行在101附近。布林帶中軌約99.54,上軌約100.99,下軌約98.09。價格位於上軌外側,帶寬較此前低位區間有所打開。MACD參數DIFF約0.34,DEA約0.10,MACD柱約0.48,柱狀圖處於零軸上方。
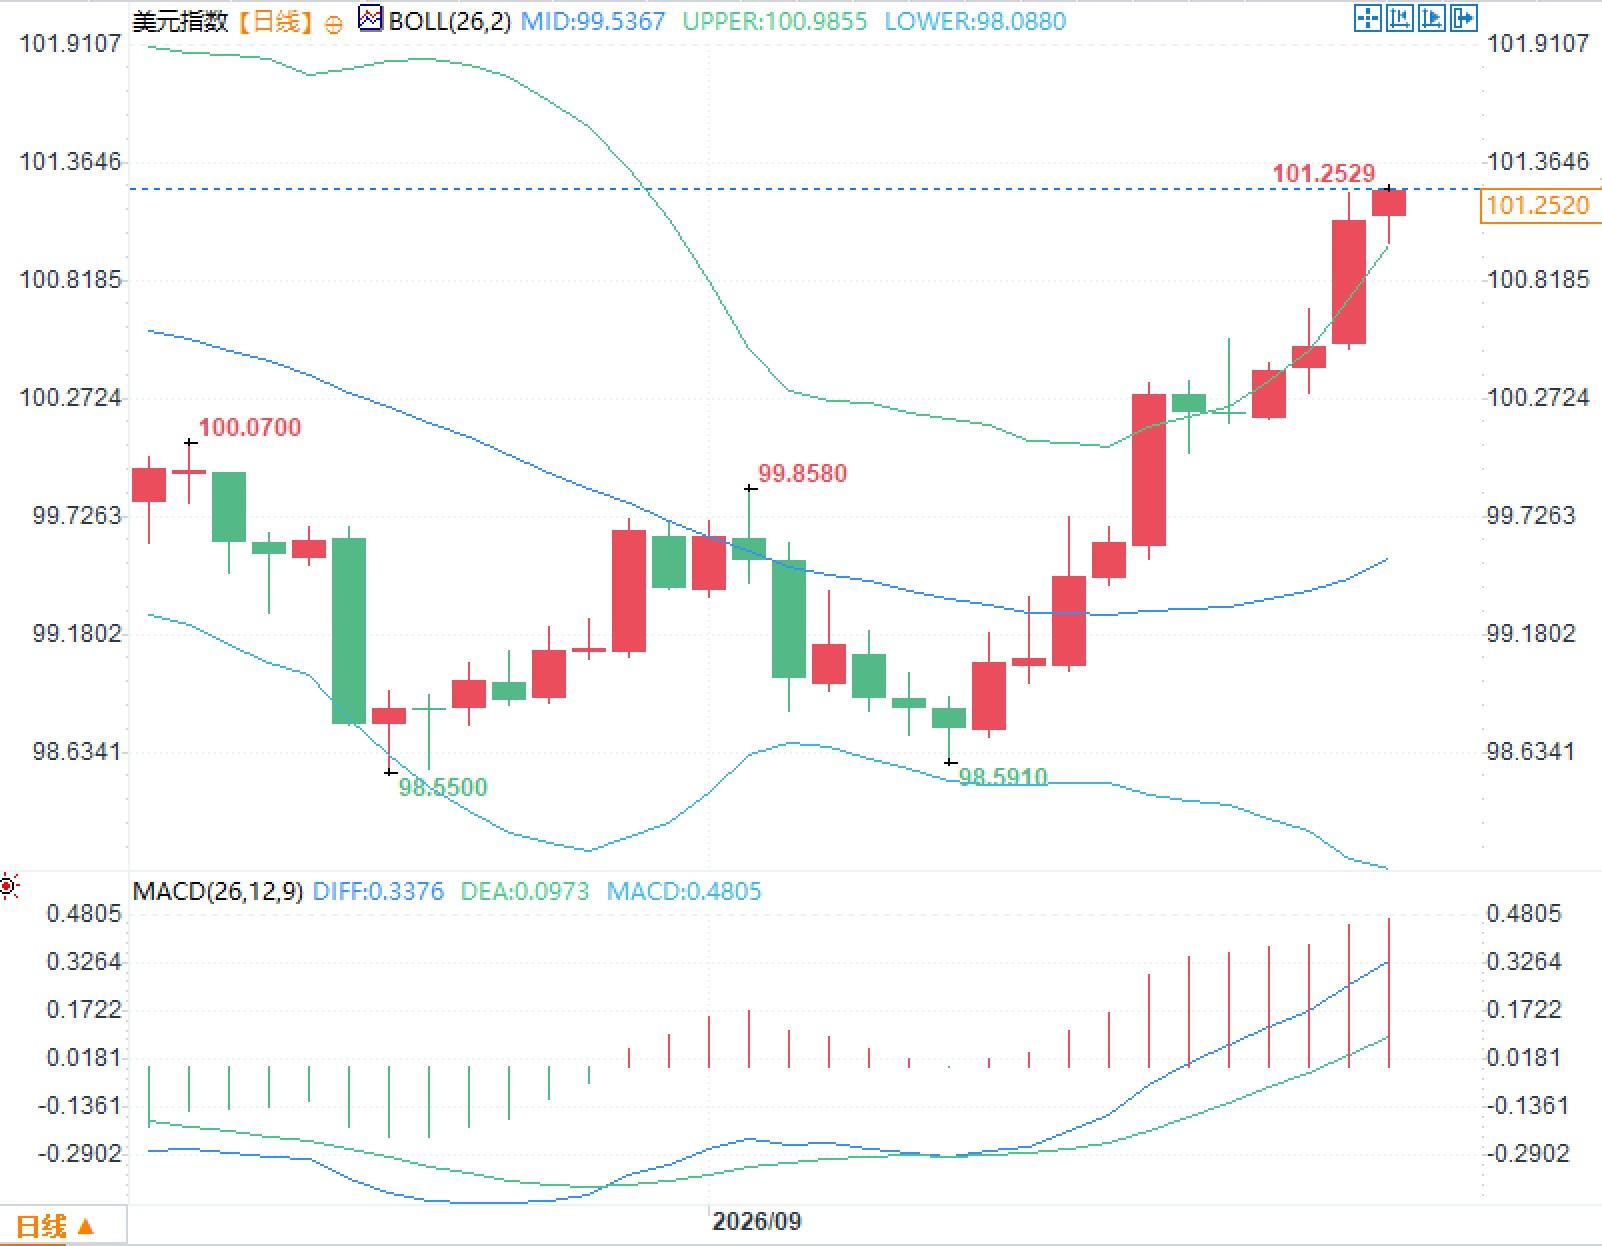
9月中旬政策利率上調之後,美元指數從99附近的震盪區抬升,與美債2年期、10年期收益率的同步上移一致。威廉姆斯把“合理”限定在年內再評估一次加息,同時把最終決定權交給後續數據。
當前美元指數運行在101附近,美國10年期國債收益率近期觸及約5.12%、為2007年以來高位附近後繼續高位整理,2年期收益率徘徊在4.90%左右。市場對美聯儲10月再加25個基點的定價升至約77%。
政策溝通從指引轉向條件評估
上週美聯儲把聯邦基金利率目標區間上調25個基點至3.75%至4.00%,聲明強調此舉旨在更及時地推動通脹回到2%。點陣圖顯示,18名提交預測的官員中有16人認為2026年底前至少還需一次加息,年末利率中值落在4.1%。威廉姆斯把這套預測翻譯成可被檢驗的語言:加息不再被寫成時間表,而是寫成對數據路徑的條件反應。
他同時劃出一條溝通邊界,明確前瞻指引的時代已經結束。美聯儲主席沃什近期也強調,委員會不會把下一次會議的結果提前寫成承諾。這意味着利率路徑的信息含量從“官員口頭日曆”轉向三組可觀測變量:物價讀數是否從高位回落、就業是否重新出現明顯鬆弛、長端收益率上升是否已經替代部分政策收緊。威廉姆斯還提到,目前並不清楚更高的國債收益率會否持續。收益率若維持高位,金融條件會自行收緊;若回落,政策利率本身仍要承擔把通脹壓回目標的責任。
就業風險讓位之後,通脹成為硬約束
威廉姆斯把風險平衡説得很直接:美國經濟活動仍有韌性,實現充分就業的下行風險已經減弱,眼下最大障礙是通脹,政策目標是儘快把通脹拉回目標。這一表述與9月會議後的經濟預測摘要相互印證。委員會把2026年PCE通脹中值上修至3.7%,核心PCE中值上修至3.4%,失業率中值下調至4.1%,實際GDP增速中值約2.3%。8月CPI同比為3.4%,核心CPI同比約2.4%;按消費與生產價格指數推算,8月PCE同比大致落在3.6%附近,核心PCE仍明顯高於2%。
波士頓聯儲主席柯林斯日前警告,通脹“顯著”高於2%目標的可能性在上升。理事巴爾則表示,為把物價拉回目標,後續仍可能需要“進一步的政策調整”。兩套表述與威廉姆斯形成同一邏輯鏈條:只要就業沒有出現需要政策轉向的惡化,委員會就把注意力放在通脹持續性上。能源價格高位和地緣衝突帶來的供給擾動,繼續讓物價路徑的不確定性高於普通週期。威廉姆斯強調,委員會要看到的不只是通脹最終回到2%,還要看到這一過程發生得足夠及時。
國債收益率正在承擔一部分緊縮功能
利率市場給出的不是情緒,而是貼現。10年期美債收益率升至約5.12%一帶,接近19年來的高位區間;30年期收益率升至約5.42%;對政策最敏感的2年期收益率升至約4.90%。曲線在短端定價加息、長端定價期限溢價和通脹風險溢價的同時抬升。美國9月企業活動調查顯示製造業與服務業擴張加快、投入成本因能源上漲而走高,這組數據被利率市場迅速寫成更高的政策路徑概率。
威廉姆斯沒有把收益率上升寫成可以替代加息的充分條件。他的層次是:更高的國債收益率能夠通過融資成本、資產估值和美元匯率收緊金融條件,但政策利率仍是委員會可以直接操作的工具。上週的加息已經説明,當物價壓力累積到需要行動時,委員會不會把全部工作交給債券市場。對美元指數而言,利率路徑重定價改變的是利差與資本流向的相對位置,而不是某一種貨幣的敍事。
美元指數日線呈現的波動與指標狀態
日線圖上,美元指數運行在101附近。布林帶中軌約99.54,上軌約100.99,下軌約98.09。價格位於上軌外側,帶寬較此前低位區間有所打開。MACD參數DIFF約0.34,DEA約0.10,MACD柱約0.48,柱狀圖處於零軸上方。
9月中旬政策利率上調之後,美元指數從99附近的震盪區抬升,與美債2年期、10年期收益率的同步上移一致。威廉姆斯把“合理”限定在年內再評估一次加息,同時把最終決定權交給後續數據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。