歐元兑美元守不住1.14:美債收益率正在改寫短端定價
2026-09-28 16:18:02
9月28日週一,歐元兑美元匯價在1.14下方徘徊。上週美國公佈的9月製造業與服務業採購經理人指數初值均明顯高於市場中值,疊加美債收益率重新抬升、布倫特原油仍在每桶100美元附近反覆,利率差與風險溢價同時改寫了歐元的定價權重。歐洲央行9月10日已將存款便利利率上調25個基點至2.50%,但行長拉加德明確拒絕把10月議息寫成既定路徑。同一時間,中東衝突的外交窗口並未因週末一條海峽通行提議而打開,市場把注意力重新放回通脹黏性與兩家央行的下次會議。
美聯儲9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,這是本輪政策週期中的一次方向調整。聯邦基金期貨顯示,市場對10月28日會議再加息25個基點的概率大致落在六成上下,12月路徑仍被計入額外收緊的可能。美國10年期國債收益率在9月下旬已升至5.17%附近,較短端政策利率的利差擴大,使美元資產的相對回報重新成為外匯定價的主變量。
美國9月綜合採購經理人指數初值報58.4,服務業報58.7,製造業報57.0,三項讀數都高於8月。數據本身只説明企業部門擴張速度加快、投入價格壓力回升,並不自動等於增長質量改善。對歐元兑美元而言,真正起作用的是利率預期被重新寫入遠期曲線:當美債收益率上行快於歐債,利差向美元一側傾斜,匯價往往同步承壓。這種機制與口號無關,只與貼現率有關。
上週前半段,市場一度交易衝突降温預期,原油回落、風險偏好回升。聯合國大會期間,美國總統特朗普重申將在11月選舉後再與伊朗談協議,短期停火預期隨之降温。週末伊方提出有條件在7日內重開霍爾木茲海峽的方案後,特朗普予以拒絕,並表示預計在中期選舉後再升級衝突。消息面把油價從週五的回吐中拉回,布倫特原油期貨重新回到每桶100美元上下波動。
能源價格並不直接決定匯率漲跌,但會改寫兩家央行的損失函數。油價維持高位,會把2026年至2027年的通脹中樞往上推,縮短政策觀望的時間窗口。對歐元區而言,能源衝擊的二輪效應更敏感,因為進口能源權重更高、工資談判更集中。對美國而言,同樣的油價上升會抬升通脹預期,從而把加息定價留在曲線上。衝突若出現外交突破,油價回落可能同時削弱兩邊的鷹派定價;衝突拖延,則美元流動性溢價與美債收益率往往一起抬升。
歐洲央行9月會議把存款便利利率、主要再融資利率和邊際貸款利率分別調至2.50%、2.65%和2.90%。工作人員預測將2026年、2027年、2028年調和消費者物價指數均值分別寫作3.0%、2.5%和2.1%,其中2027年與2028年較6月上修;增長預測為2026年0.9%、2027年1.4%、2028年1.5%。預測上修給出的信息是:經濟韌性高於此前假設,政策空間因此存在,但並不等於下一次會議必然再動。
拉加德在會後記者會上的原話是,理事會將採取“依賴數據、一次會議一次會議”的方式確定適當立場,並且“不會預先承諾某一條利率路徑”。9月18日她再次強調,決策只看三件事:通脹前景、潛在通脹、政策傳導,並稱當前環境下降息“非常不可能”。會後有官員口徑顯示,若能源價格繼續偏高、通脹風險擴散,10月討論再加息已被擺上桌面。歐元區9月綜合採購經理人指數初值報53.1、服務業報53.0、製造業報52.7,擴張加快,但市場對10月再加息的定價仍明顯低於對美聯儲同期行動的定價。本週五將公佈的歐元區調和消費者物價指數初值,將決定該條件句能否被改寫成概率句。
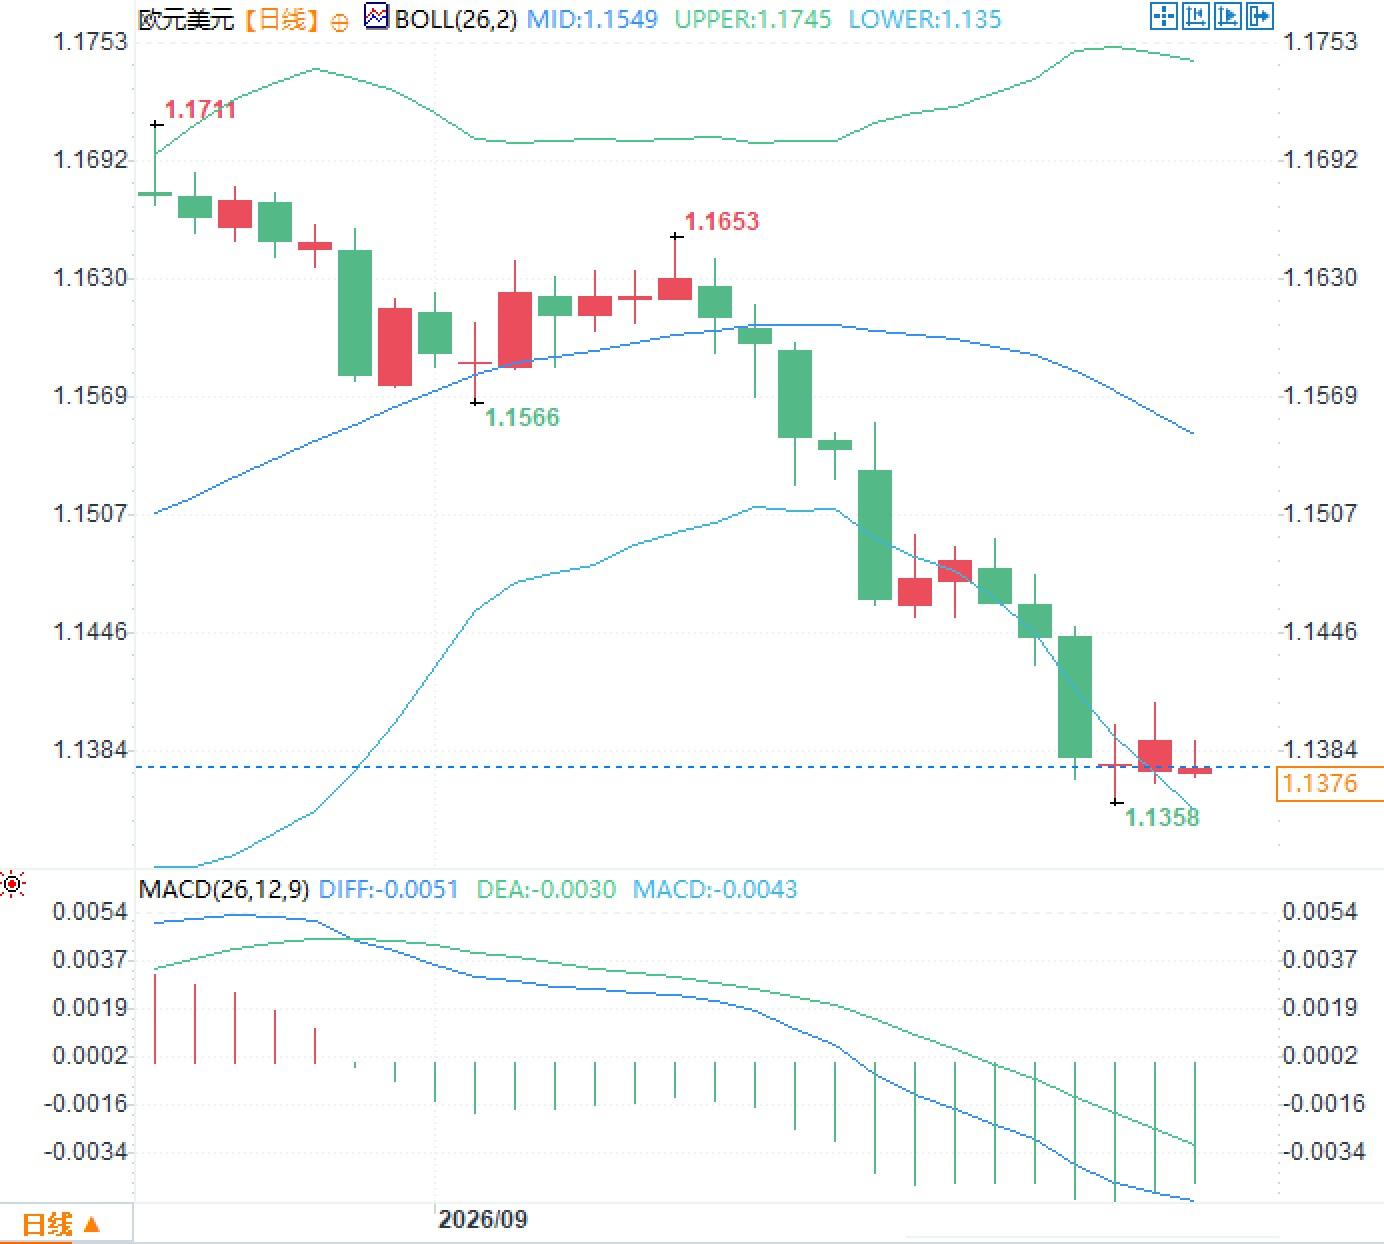
日線布林帶中軌約1.1549,上軌約1.1745,下軌約1.135。帶寬先收後擴,價格自9月中旬起更多運行於中軌下方,近期K線貼近下軌附近整理。MACD參數DIFF約-0.0051,DEA約-0.0030,柱狀線約-0.0043,三條讀數均在零軸下方。
本週焦點仍是中東外交進展、美國通脹相關數據以及週五歐元區物價初值。兩家央行10月底議息幾乎前後腳召開,任何一邊的概率重估都會立刻改寫利差。
利率差重定價:美債收益率抬升改變短端定價權重
美聯儲9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,這是本輪政策週期中的一次方向調整。聯邦基金期貨顯示,市場對10月28日會議再加息25個基點的概率大致落在六成上下,12月路徑仍被計入額外收緊的可能。美國10年期國債收益率在9月下旬已升至5.17%附近,較短端政策利率的利差擴大,使美元資產的相對回報重新成為外匯定價的主變量。
美國9月綜合採購經理人指數初值報58.4,服務業報58.7,製造業報57.0,三項讀數都高於8月。數據本身只説明企業部門擴張速度加快、投入價格壓力回升,並不自動等於增長質量改善。對歐元兑美元而言,真正起作用的是利率預期被重新寫入遠期曲線:當美債收益率上行快於歐債,利差向美元一側傾斜,匯價往往同步承壓。這種機制與口號無關,只與貼現率有關。
中東衝突與油價:能源衝擊如何改寫通脹路徑
上週前半段,市場一度交易衝突降温預期,原油回落、風險偏好回升。聯合國大會期間,美國總統特朗普重申將在11月選舉後再與伊朗談協議,短期停火預期隨之降温。週末伊方提出有條件在7日內重開霍爾木茲海峽的方案後,特朗普予以拒絕,並表示預計在中期選舉後再升級衝突。消息面把油價從週五的回吐中拉回,布倫特原油期貨重新回到每桶100美元上下波動。
能源價格並不直接決定匯率漲跌,但會改寫兩家央行的損失函數。油價維持高位,會把2026年至2027年的通脹中樞往上推,縮短政策觀望的時間窗口。對歐元區而言,能源衝擊的二輪效應更敏感,因為進口能源權重更高、工資談判更集中。對美國而言,同樣的油價上升會抬升通脹預期,從而把加息定價留在曲線上。衝突若出現外交突破,油價回落可能同時削弱兩邊的鷹派定價;衝突拖延,則美元流動性溢價與美債收益率往往一起抬升。
歐洲央行:加息已落地,10月仍是條件句
歐洲央行9月會議把存款便利利率、主要再融資利率和邊際貸款利率分別調至2.50%、2.65%和2.90%。工作人員預測將2026年、2027年、2028年調和消費者物價指數均值分別寫作3.0%、2.5%和2.1%,其中2027年與2028年較6月上修;增長預測為2026年0.9%、2027年1.4%、2028年1.5%。預測上修給出的信息是:經濟韌性高於此前假設,政策空間因此存在,但並不等於下一次會議必然再動。
拉加德在會後記者會上的原話是,理事會將採取“依賴數據、一次會議一次會議”的方式確定適當立場,並且“不會預先承諾某一條利率路徑”。9月18日她再次強調,決策只看三件事:通脹前景、潛在通脹、政策傳導,並稱當前環境下降息“非常不可能”。會後有官員口徑顯示,若能源價格繼續偏高、通脹風險擴散,10月討論再加息已被擺上桌面。歐元區9月綜合採購經理人指數初值報53.1、服務業報53.0、製造業報52.7,擴張加快,但市場對10月再加息的定價仍明顯低於對美聯儲同期行動的定價。本週五將公佈的歐元區調和消費者物價指數初值,將決定該條件句能否被改寫成概率句。
日線指標狀態
日線布林帶中軌約1.1549,上軌約1.1745,下軌約1.135。帶寬先收後擴,價格自9月中旬起更多運行於中軌下方,近期K線貼近下軌附近整理。MACD參數DIFF約-0.0051,DEA約-0.0030,柱狀線約-0.0043,三條讀數均在零軸下方。
本週焦點仍是中東外交進展、美國通脹相關數據以及週五歐元區物價初值。兩家央行10月底議息幾乎前後腳召開,任何一邊的概率重估都會立刻改寫利差。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。