一张图:受海岬型原油疲软影响,波罗的海原油期货指数跌至六周低点
2026-10-07 01:07:52
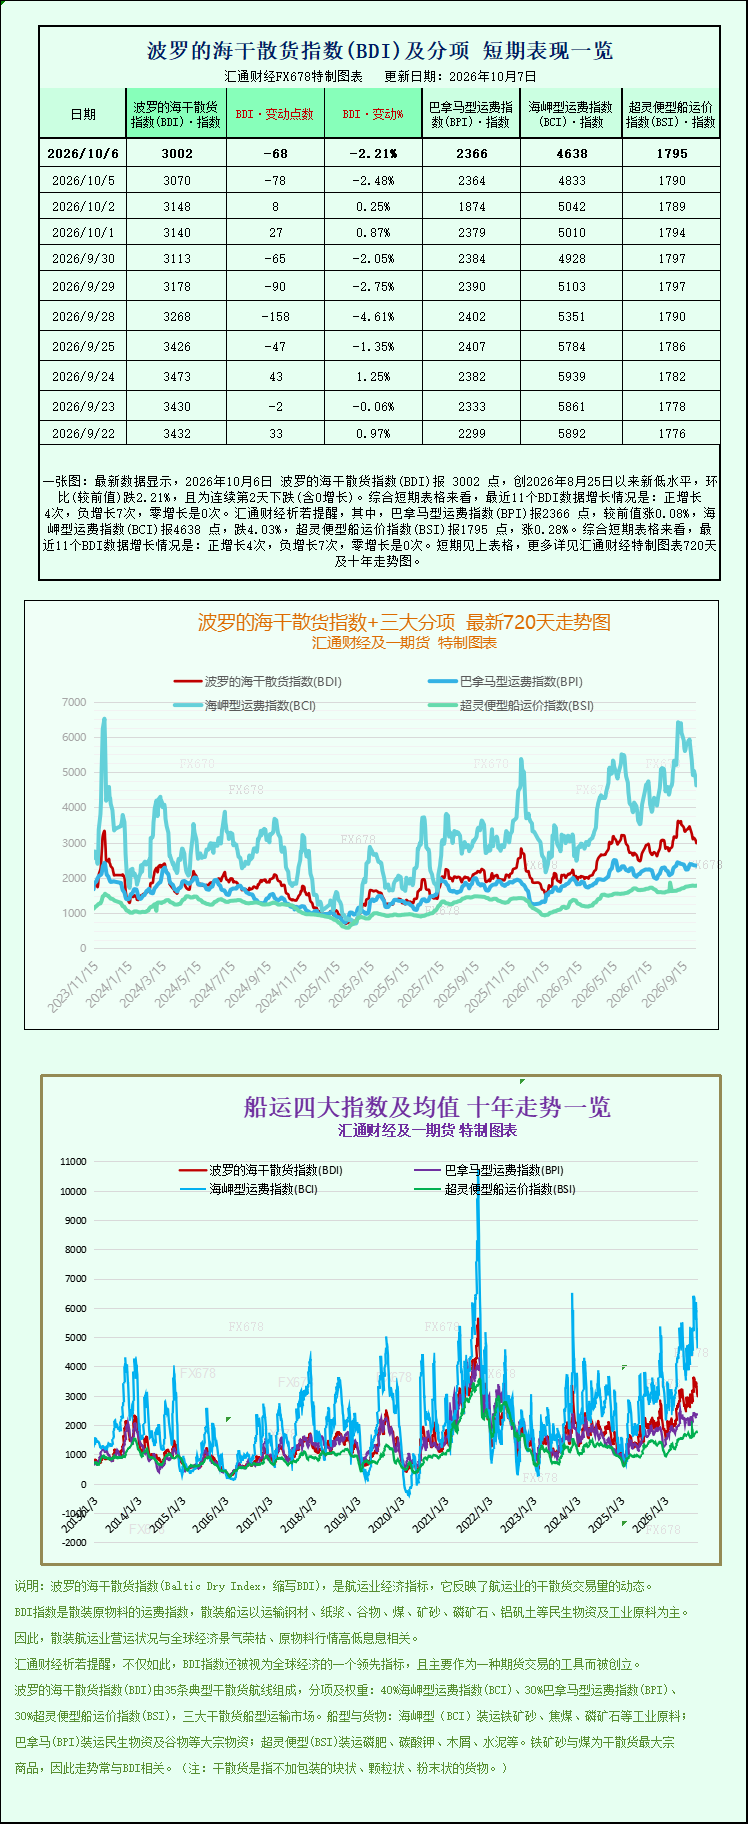
最新数据显示,2026年10月6日 波罗的海干散货指数(BDI)报 3002 点,创2026年8月25日以来新低水平,环比(较前值)跌2.21%,且为连续第2天下跌(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长4次,负增长7次,零增长是0次。其中,巴拿马型运费指数(BPI)报2366 点,较前值涨0.08%,海岬型运费指数(BCI)报4638 点,跌4.03%,超灵便型船运价指数(BSI)报1795 点,涨0.28%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见特制图表。
国际干散货海运市场整体承压运行,受海岬型大型货轮运费大幅下跌的核心拖累,波罗的海交易所核心干散货运费指数大幅回落,跌至六周以来最低点位,彻底褪去前期旺季回暖行情,全球大宗干散货海运需求疲软态势凸显。
数据显示,综合追踪好望角型(海岬型)、巴拿马型、超灵便型三类主流散货船舶运费行情的波罗的海干散货综合指数,当日大幅下跌68点,整体跌幅达2.2%,最终收报3002点,创下8月25日之后的六周新低,标志着全球干散货海运市场正式进入阶段性调整周期。本轮指数回落并非全线普跌,市场呈现显著的结构性分化特征,大型船舶运价深度回调,中、小型船舶则小幅逆势上涨,反映出不同品类大宗货物的海运需求差异。
具体运营收益数据显示,当日海岬型船舶的平均每日运营收入大幅下滑1769美元,跌至38561美元,连续多个交易日承压下行。业内分析指出,本轮海岬型船运价大跌,核心源于供需两端双重利空。需求端来看,全球钢厂持续控制生产成本、缩减产能规模,叠加节前原料补库需求提前释放,铁矿石、工业煤炭进口需求大幅降温,远洋大宗原料海运订单显著减少;供给端方面,东亚、大西洋核心航运区域海岬型船可投放运力持续增加,市场运力宽松进一步加剧运价下行压力,前期海运旺季的行情红利基本消退。
小型船舶市场同样小幅回暖,超灵便型船舶指数上涨5点,涨幅0.3%,报1795点。小型船运输灵活、航线多元,适配区域性短途货运、小批量物资运输需求,受全球工业原料需求疲软的影响较小,因此在整体市场下行周期中保持韧性。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。