一張圖:受海岬型原油疲軟影響,波羅的海原油期貨指數跌至六週低點
2026-10-07 01:07:52
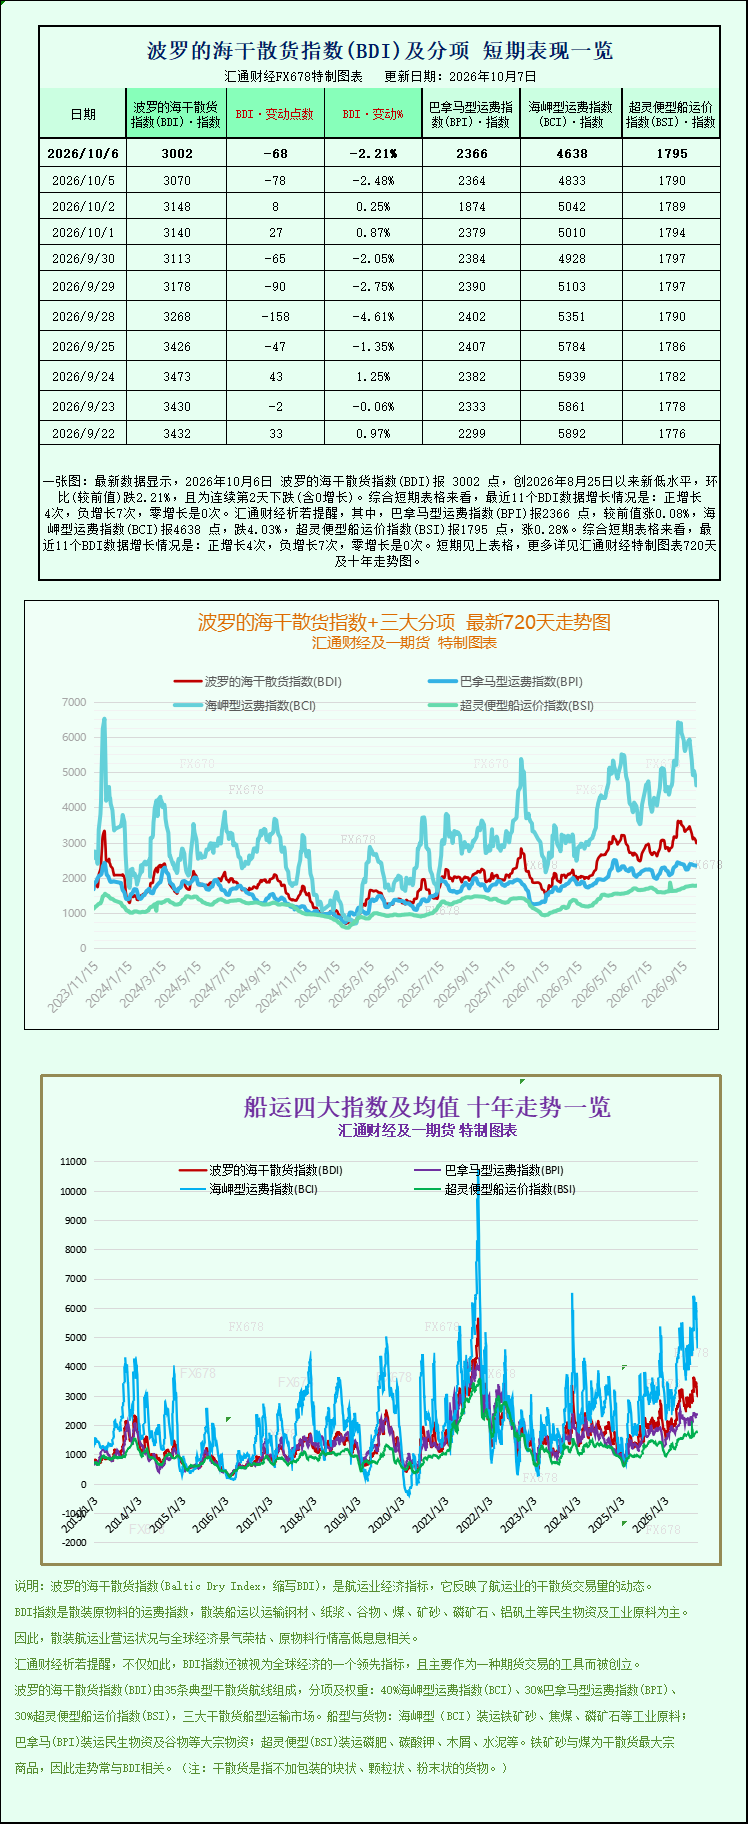
最新數據顯示,2026年10月6日 波羅的海乾散貨指數(BDI)報 3002 點,創2026年8月25日以來新低水平,環比(較前值)跌2.21%,且為連續第2天下跌(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長4次,負增長7次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2366 點,較前值漲0.08%,海岬型運費指數(BCI)報4638 點,跌4.03%,超靈便型船運價指數(BSI)報1795 點,漲0.28%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
國際幹散貨海運市場整體承壓運行,受海岬型大型貨輪運費大幅下跌的核心拖累,波羅的海交易所核心幹散貨運費指數大幅回落,跌至六週以來最低點位,徹底褪去前期旺季回暖行情,全球大宗幹散貨海運需求疲軟態勢凸顯。
數據顯示,綜合追蹤好望角型(海岬型)、巴拿馬型、超靈便型三類主流散貨船舶運費行情的波羅的海乾散貨綜合指數,當日大幅下跌68點,整體跌幅達2.2%,最終收報3002點,創下8月25日之後的六週新低,標誌着全球幹散貨海運市場正式進入階段性調整週期。本輪指數回落並非全線普跌,市場呈現顯著的結構性分化特徵,大型船舶運價深度回調,中、小型船舶則小幅逆勢上漲,反映出不同品類大宗貨物的海運需求差異。
具體運營收益數據顯示,當日海岬型船舶的平均每日運營收入大幅下滑1769美元,跌至38561美元,連續多個交易日承壓下行。業內分析指出,本輪海岬型船運價大跌,核心源於供需兩端雙重利空。需求端來看,全球鋼廠持續控制生產成本、縮減產能規模,疊加節前原料補庫需求提前釋放,鐵礦石、工業煤炭進口需求大幅降温,遠洋大宗原料海運訂單顯著減少;供給端方面,東亞、大西洋核心航運區域海岬型船可投放運力持續增加,市場運力寬鬆進一步加劇運價下行壓力,前期海運旺季的行情紅利基本消退。
小型船舶市場同樣小幅回暖,超靈便型船舶指數上漲5點,漲幅0.3%,報1795點。小型船運輸靈活、航線多元,適配區域性短途貨運、小批量物資運輸需求,受全球工業原料需求疲軟的影響較小,因此在整體市場下行週期中保持韌性。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。