美国9月进出口价格:贸易账户两端均面临价格压力
2026-10-17 00:50:50
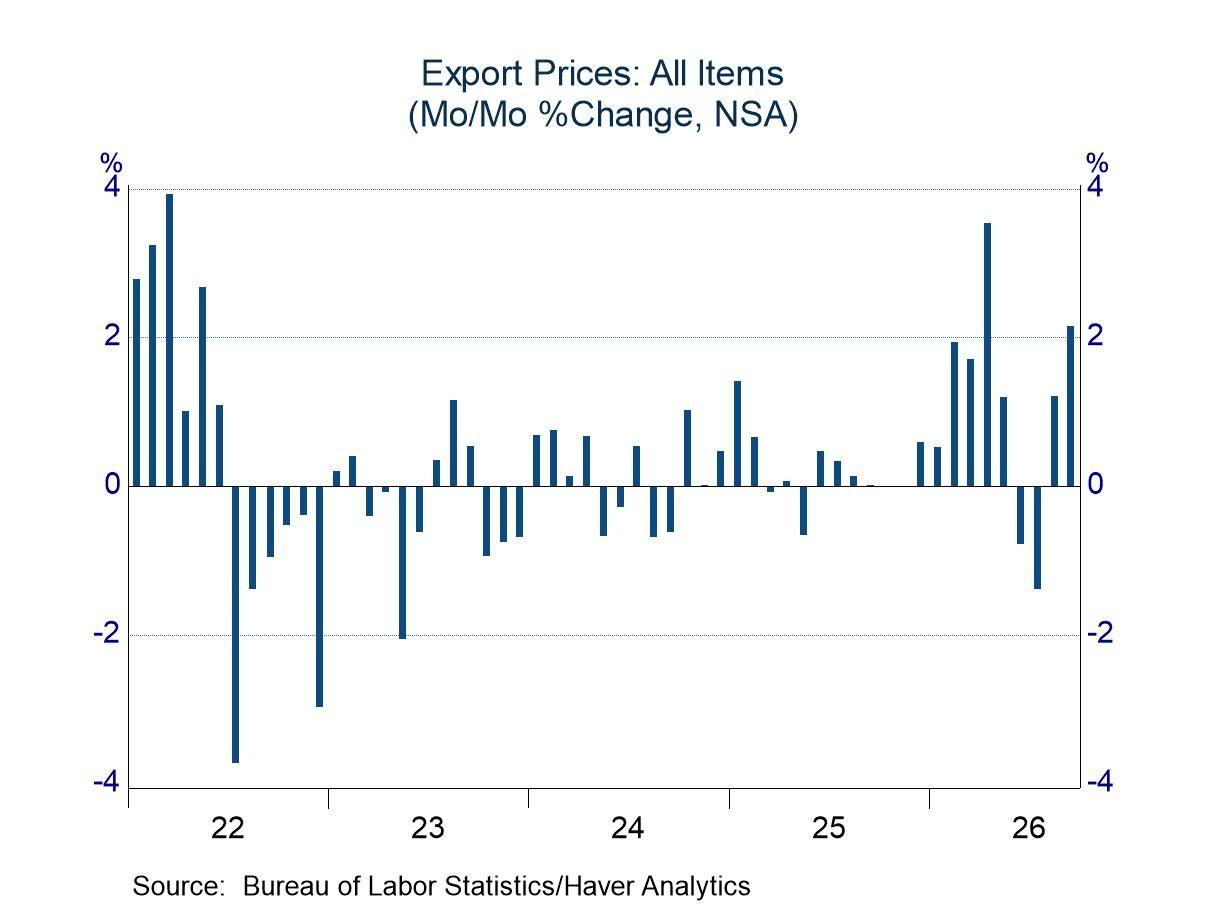
9月,美国居民消费价格指数(CPI)与生产者价格指数(PPI)均出现令人担忧的上涨,进出口价格也随之走高。9月进口价格环比大涨1.1%,远高于市场预期的0.6%;出口价格环比飙升2.2%,大幅超出0.7%的市场预期(预期数据来自行动经济学调查)。经此月度变动后,进口价格同比涨幅达到8.1%,出口价格同比涨幅达11.6%。
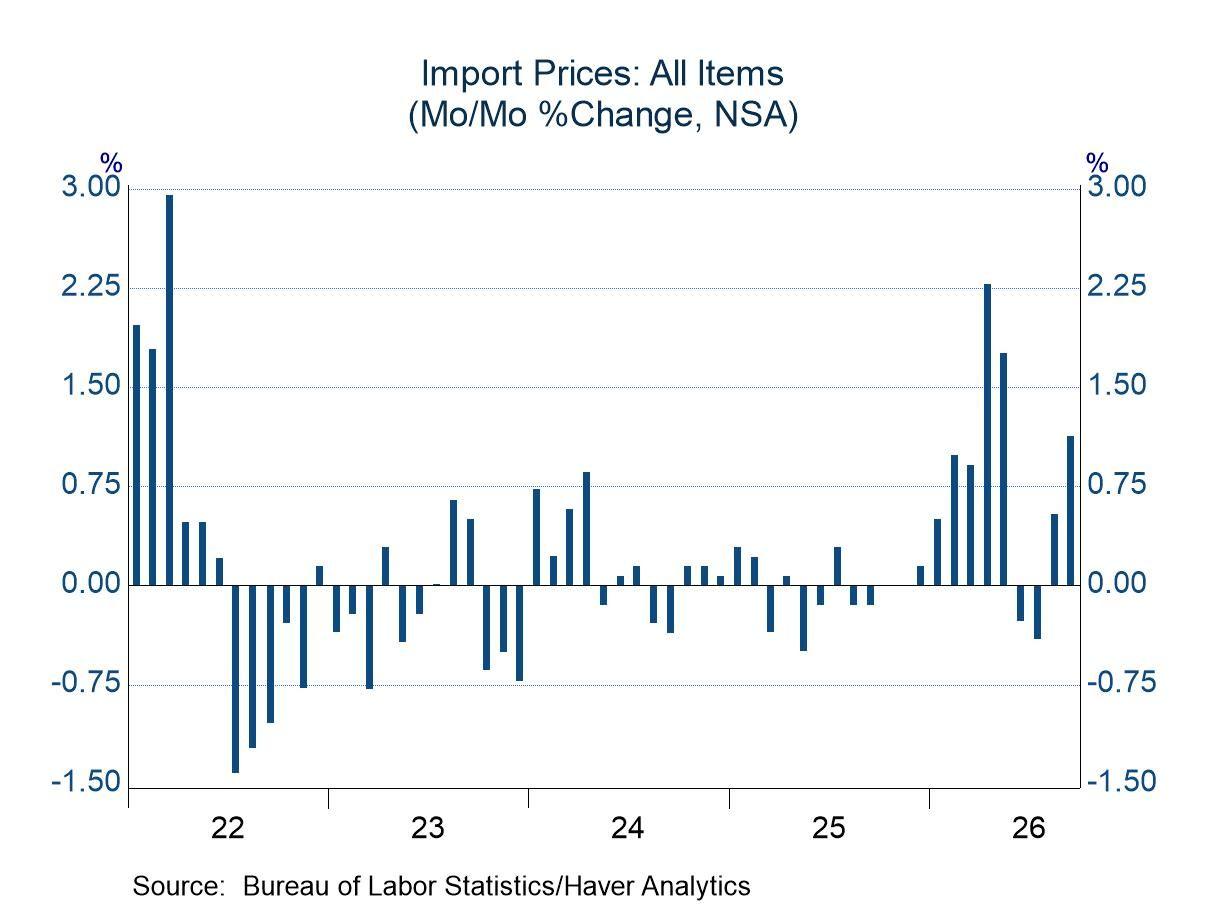
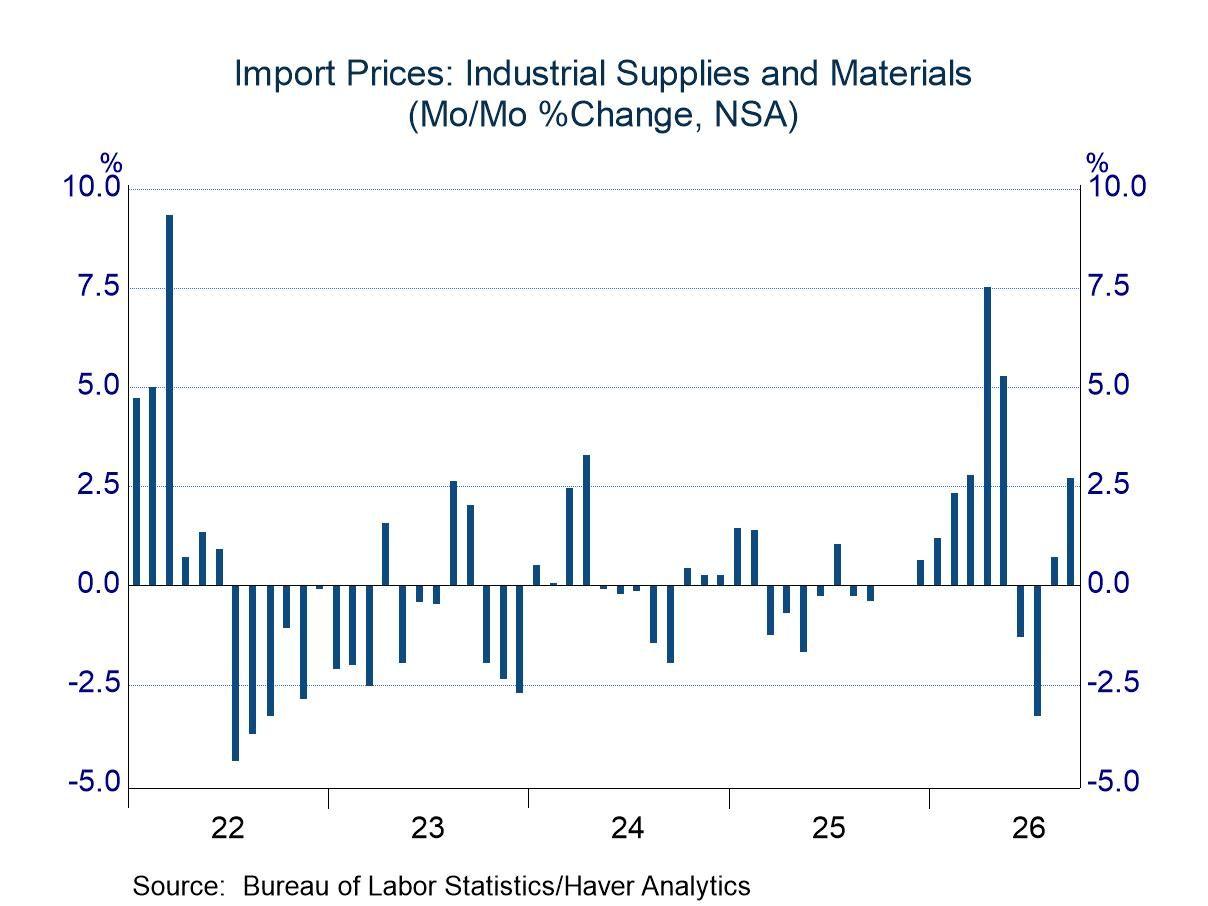
进口端中,工业物资类别表现尤为突出,环比上涨2.7%,12个月累计涨幅达20.4%。该品类月度上涨主要由石油价格推动,石油价格环比跳升4.6%。在此之前,石油产品价格已经历三个月平稳期,当前价格水平仍低于5月的峰值。受美国国内强劲企业投资需求拉动,进口资本品今年每个月都出现明显上涨,月度涨幅介于0.4%?1.3%之间;9月进口资本品价格上涨0.9%,同比涨幅为8.4%。
机动车与非汽车类进口消费品价格,在去年大部分时间以及今年上半年一直保持平稳,但近几个月两类商品价格均出现明显抬升。机动车进口价格7月上涨0.6%,8月维持该涨幅,9月再度上涨0.3%;其同比增速已从6月的?0.4%回升至9月的1.1%。2025年全年,进口消费品价格12个月累计下跌0.5%;而今年9个月中有6个月出现价格上行,9月进口消费品同比涨幅已经达到2.7%。
部分观察人士试图从这份报告中寻找关税对进口价格产生影响的线索。但本报告统计的价格数据,是征收关税之前的发票价格。如果境外企业为维持在美国市场的竞争力而自行消化关税成本,会体现为(税前)价格走低或是涨幅收窄;依靠现有数据,很难剥离、识别出这部分关税带来的影响。
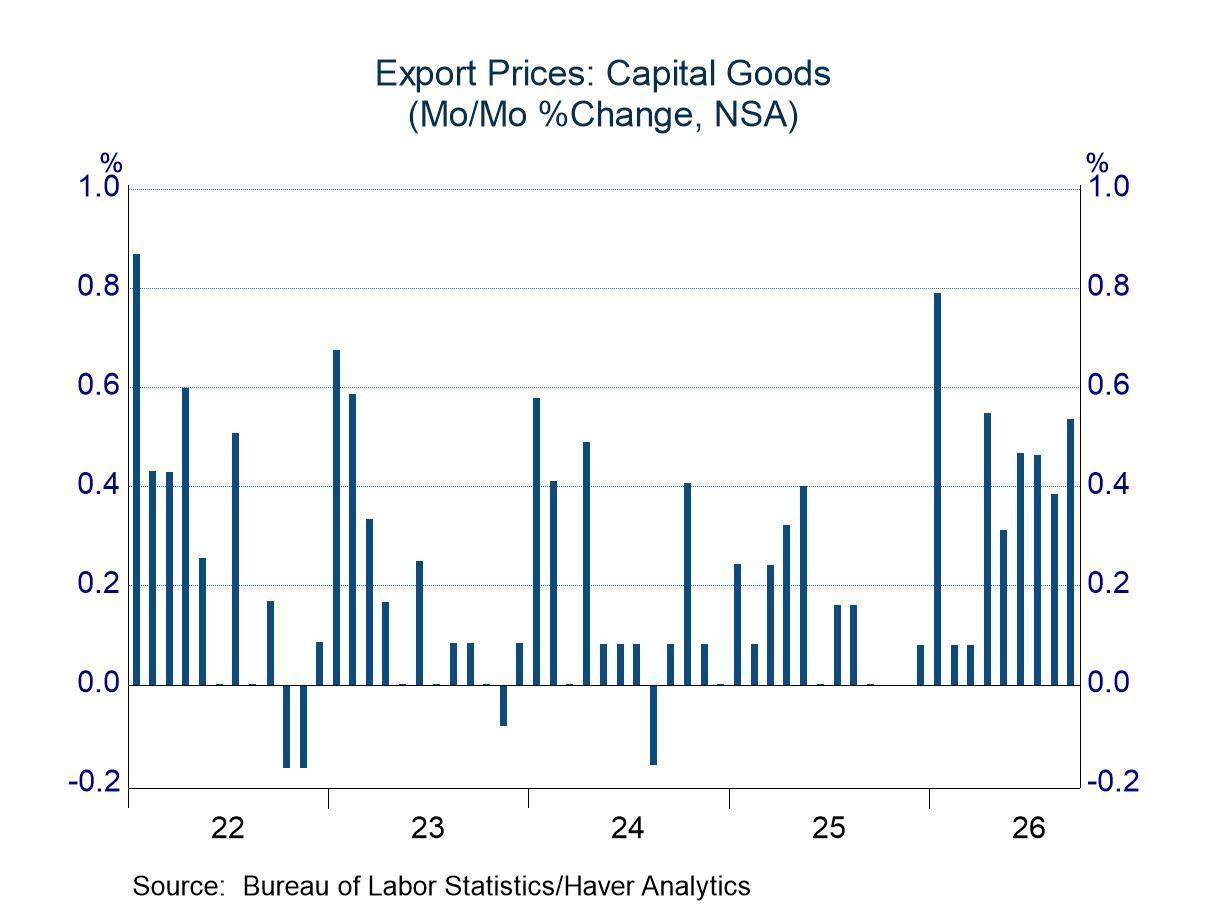
出口端,整体出口价格环比上涨2.2%,主要由工业物资品类拉动:该品类环比上涨4.0%,同比上涨23.3%,涨价无疑受到石油产品的推动。资本品出口价格同样显著上行,环比上涨0.5%、同比上涨4.2%,但其涨价压力弱于进口资本品。食品出口价格则出现意外波动:今年前8个月食品出口月均涨幅为0.6%,9月食品出口价格大幅跳涨2.7%,同比涨幅达到9.0%。
和进口端情况类似,机动车与非汽车类消费品的出口价格近期也开始升温。自2025年末至今年前六个月,机动车出口价格波动幅度较小;而近三个月机动车出口价格月均上涨0.5%。非汽车类消费品出口价格在经历四个月平稳之后,9月环比大涨1.1%,同比涨幅达到4.0%。
注:以上进出口价格序列均未经季节调整。
进口端中,工业物资类别表现尤为突出,环比上涨2.7%,12个月累计涨幅达20.4%。该品类月度上涨主要由石油价格推动,石油价格环比跳升4.6%。在此之前,石油产品价格已经历三个月平稳期,当前价格水平仍低于5月的峰值。受美国国内强劲企业投资需求拉动,进口资本品今年每个月都出现明显上涨,月度涨幅介于0.4%?1.3%之间;9月进口资本品价格上涨0.9%,同比涨幅为8.4%。
机动车与非汽车类进口消费品价格,在去年大部分时间以及今年上半年一直保持平稳,但近几个月两类商品价格均出现明显抬升。机动车进口价格7月上涨0.6%,8月维持该涨幅,9月再度上涨0.3%;其同比增速已从6月的?0.4%回升至9月的1.1%。2025年全年,进口消费品价格12个月累计下跌0.5%;而今年9个月中有6个月出现价格上行,9月进口消费品同比涨幅已经达到2.7%。
部分观察人士试图从这份报告中寻找关税对进口价格产生影响的线索。但本报告统计的价格数据,是征收关税之前的发票价格。如果境外企业为维持在美国市场的竞争力而自行消化关税成本,会体现为(税前)价格走低或是涨幅收窄;依靠现有数据,很难剥离、识别出这部分关税带来的影响。
出口端,整体出口价格环比上涨2.2%,主要由工业物资品类拉动:该品类环比上涨4.0%,同比上涨23.3%,涨价无疑受到石油产品的推动。资本品出口价格同样显著上行,环比上涨0.5%、同比上涨4.2%,但其涨价压力弱于进口资本品。食品出口价格则出现意外波动:今年前8个月食品出口月均涨幅为0.6%,9月食品出口价格大幅跳涨2.7%,同比涨幅达到9.0%。
和进口端情况类似,机动车与非汽车类消费品的出口价格近期也开始升温。自2025年末至今年前六个月,机动车出口价格波动幅度较小;而近三个月机动车出口价格月均上涨0.5%。非汽车类消费品出口价格在经历四个月平稳之后,9月环比大涨1.1%,同比涨幅达到4.0%。
注:以上进出口价格序列均未经季节调整。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。