日本CPI强化加息预期,日元涨势未能延续,机构中期仍看涨
2026-10-23 13:59:42
周五(10月23日)亚洲时段,美元兑日元自亚洲时段早些时候触及的一个多月低点(约156.00附近)反弹,此前日本公布了消费者通胀数据。
不过,当前汇价未能站稳157.00上方,本周仍势将录得较大周度跌幅。
日本总务省最新数据显示,9月全国消费者物价指数(CPI)同比增速由上月的1.9%加快至2.1%。剔除波动较大的生鲜食品的核心CPI同样上涨2.1%,为2025年12月以来最强读数。
此外,剔除生鲜食品和能源的核心核心CPI当月升至2.5%,创10个月新高,为日本央行继续加息提供更多理由。
这在一定程度上提振了日元,但初始市场反应很快消退。
美元小幅反弹,帮助美元兑日元在低位吸引部分逢低买盘,汇价自156.00附近的一个多月低点回升。
尽管美联储官员近期表示没有立即加息的紧迫性,但交易员似乎确信美国央行今年将再次加息。
CME集团FedWatch工具显示,12月加息概率约为80%。能源价格上涨带来的通胀风险也支撑了美联储进一步收紧的前景。
除此之外,中东紧张局势进一步升级,使地缘政治风险溢价持续存在,提振了对避险美元的需求,成为美元兑日元的顺风因素。
不过,上行空间似乎有限,因交易员在下周关键央行事件前似乎犹豫不决。
三菱日联金融集团(MUFG)
将美元兑日元预计2026年四季度末155、2027年一季度153、二季度151、三季度149。日银已将政策利率升至1.25%,12月最可能再度加息,后续节奏加快至2027年达到2%。
三菱日联金融集团认为,美日利差收窄、日元被美国视为显著低估,以及潜在协调干预风险,将限制汇率大幅上行。若突破160,日美当局警告和干预可能性上升,200日均线也会构成阻力。持续升值需日银持续加息并恢复财政纪律信心。近端风险进一步走弱已消退,中期日元有望逐步走强。
西太平洋银行(Westpac)预计美元兑日元2026年12月降至156,2027年12月进一步至151。日元复苏主要集中在2027年,且不依赖美联储快速降息(假设美利率2027年全年不变)。
西太平洋银行表示,日银持续正常化、日本通胀数据支持进一步加息,将逐步收窄美日利差。同时,日元长期低估及潜在资本回流提供支撑。短期或仍受美债收益率及全球风险情绪影响,但中长期看日元对美元具备升值空间,整体路径偏向逐步走强。
美联储定于10月28日为期两天的货币政策会议结束时宣布利率决定,随后是备受期待的日本央行会议(10月29-30日)。
交易员还将面对下周四公布的美国三季度GDP初值和美国个人消费支出(PCE)物价指数,这些数据将推动美元需求并为美元兑日元提供有意义的动能。
与此同时,市场参与者将保持高度警惕,因有猜测认为日元进一步贬值可能触发日本当局直接干预汇市。
这可能进一步限制该货币对,并提醒激进的看涨交易者保持谨慎。
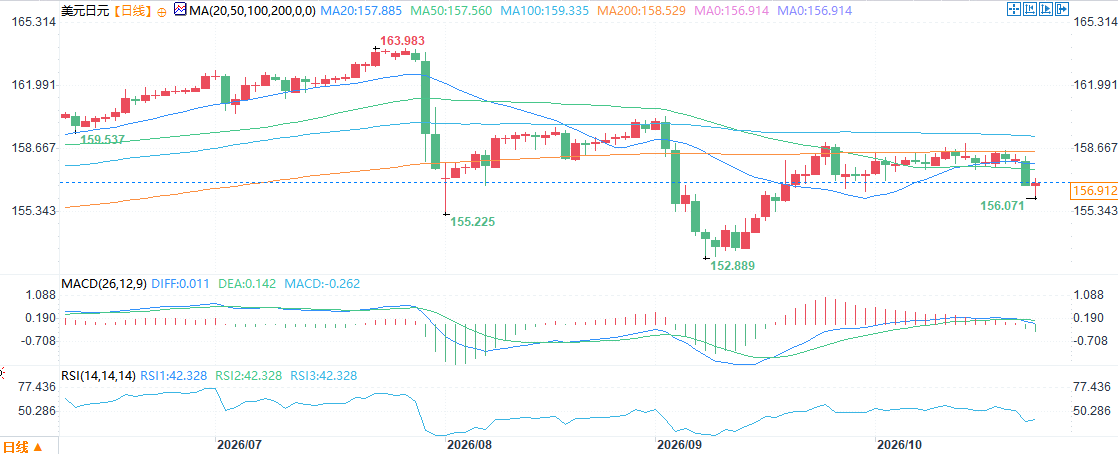
(美元兑日元日线图,)
北京时间13:59,美元兑日元报156.87/88。
不过,当前汇价未能站稳157.00上方,本周仍势将录得较大周度跌幅。
日本通胀升温提振日元,但涨势未能延续
日本总务省最新数据显示,9月全国消费者物价指数(CPI)同比增速由上月的1.9%加快至2.1%。剔除波动较大的生鲜食品的核心CPI同样上涨2.1%,为2025年12月以来最强读数。
此外,剔除生鲜食品和能源的核心核心CPI当月升至2.5%,创10个月新高,为日本央行继续加息提供更多理由。
这在一定程度上提振了日元,但初始市场反应很快消退。
美元小幅反弹,帮助美元兑日元在低位吸引部分逢低买盘,汇价自156.00附近的一个多月低点回升。
美元需求回暖,但上行空间受限
尽管美联储官员近期表示没有立即加息的紧迫性,但交易员似乎确信美国央行今年将再次加息。
CME集团FedWatch工具显示,12月加息概率约为80%。能源价格上涨带来的通胀风险也支撑了美联储进一步收紧的前景。
除此之外,中东紧张局势进一步升级,使地缘政治风险溢价持续存在,提振了对避险美元的需求,成为美元兑日元的顺风因素。
不过,上行空间似乎有限,因交易员在下周关键央行事件前似乎犹豫不决。
机构观点
三菱日联金融集团(MUFG)
将美元兑日元预计2026年四季度末155、2027年一季度153、二季度151、三季度149。日银已将政策利率升至1.25%,12月最可能再度加息,后续节奏加快至2027年达到2%。
三菱日联金融集团认为,美日利差收窄、日元被美国视为显著低估,以及潜在协调干预风险,将限制汇率大幅上行。若突破160,日美当局警告和干预可能性上升,200日均线也会构成阻力。持续升值需日银持续加息并恢复财政纪律信心。近端风险进一步走弱已消退,中期日元有望逐步走强。
西太平洋银行(Westpac)预计美元兑日元2026年12月降至156,2027年12月进一步至151。日元复苏主要集中在2027年,且不依赖美联储快速降息(假设美利率2027年全年不变)。
西太平洋银行表示,日银持续正常化、日本通胀数据支持进一步加息,将逐步收窄美日利差。同时,日元长期低估及潜在资本回流提供支撑。短期或仍受美债收益率及全球风险情绪影响,但中长期看日元对美元具备升值空间,整体路径偏向逐步走强。
下周焦点:美联储与日本央行会议
美联储定于10月28日为期两天的货币政策会议结束时宣布利率决定,随后是备受期待的日本央行会议(10月29-30日)。
交易员还将面对下周四公布的美国三季度GDP初值和美国个人消费支出(PCE)物价指数,这些数据将推动美元需求并为美元兑日元提供有意义的动能。
与此同时,市场参与者将保持高度警惕,因有猜测认为日元进一步贬值可能触发日本当局直接干预汇市。
这可能进一步限制该货币对,并提醒激进的看涨交易者保持谨慎。
(美元兑日元日线图,)
北京时间13:59,美元兑日元报156.87/88。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。