美伊和谈希望压低美元,但GDP超预期为何没托住它?
2026-10-30 11:06:52
美元指数连续第三日走低,周五(10月30日)亚洲时段交投于101.70附近。
美元承压的直接原因是避险需求缓解。围绕美国主导的外交和平谈判的希望,令中东紧张局势出现缓和迹象,帮助抵消了石油供应与通胀担忧,并压低了市场对美联储12月加息的预期。
CME FedWatch工具显示,交易者目前定价12月加息25个基点的概率约为75%,低于前一日的84.2%。
原油价格在相关报道后持稳。据媒体报道,美国副总统JD·万斯周三联系伊朗最高国家安全委员会秘书穆赫辛·雷扎伊,以推动重启和平谈判。美国总统特朗普确认批准了万斯的外交接触,并称伊朗在医疗用品和其他基本资源方面需要援助。
美伊外交接触是本周美元走弱的核心驱动。中东紧张局势缓和直接削弱了美元的避险溢价,同时油价持稳缓解了即期通胀担忧,进而降低了美联储12月加息的紧迫性。
这一传导链条在利率市场上体现得最为清晰:12月加息概率从84.2%降至约75%,单日接近10个百分点的回落,说明市场正在重新评估地缘风险对货币政策路径的影响。
从定价逻辑看,美元当前面临的是“避险需求下降”与“加息预期降温”的双重压制。前者直接减少了对美元资产的防御性配置,后者则压低了美元资产的利差优势。两者叠加,构成了美元指数三连跌的基本面背景。
但美元的下行空间受到经济数据的明显约束。美国三季度GDP初值同比增长3.4%,超出3.2%的预期,并高于二季度的2.2%,主要受消费支出同比增长3.8%的强劲表现驱动。
美联储偏好的通胀指标——核心PCE价格指数同比上涨3.1%,符合预期。初请失业金人数小幅降至19.4万,进一步印证经济升温与劳动力市场偏紧。
这组数据的含义是双向的。一方面,强劲的增长与偏紧的就业市场强化了美联储进一步加息的合理性,为美元提供了底部支撑;另一方面,核心PCE符合预期而非超预期上行,意味着通胀数据尚未恶化到迫使美联储加速行动的程度,这又限制了加息预期进一步上修的空间。
美元指数的短期方向取决于两个变量的相对强度。
第一是美伊谈判的实质进展:若外交接触转化为具体的和平安排,避险溢价将进一步消退,美元可能测试101.50下方;若谈判停滞或局势反复,避险需求将重新回流。
第二是12月议息会议前的数据流:在12月加息概率已定价约75%的背景下,任何通胀或就业数据的边际变化都可能引发预期的重新定价,进而放大美元指数的波动。
值得注意的是,油价在这一组合中扮演着连接地缘与货币政策的桥梁角色。美伊接触令油价持稳,既缓解了通胀担忧,也削弱了加息的紧迫性——这一链条若持续,美元将同时失去避险溢价和利差支撑;但若油价因其他供应风险重新走高,通胀担忧回归又可能重新点燃加息预期,对美元形成反向支撑。
美元指数三连跌,核心驱动是美伊外交接触压低避险需求、并带动12月加息预期从84.2%回落至约75%。但三季度GDP超预期、核心PCE符合预期、初请失业金降至19.4万,经济韧性构成底部支撑,限制了美元的跌幅。短期走向取决于美伊谈判的实质进展与12月议息会议前的数据流,油价则是连接地缘风险与货币政策预期的关键桥梁。
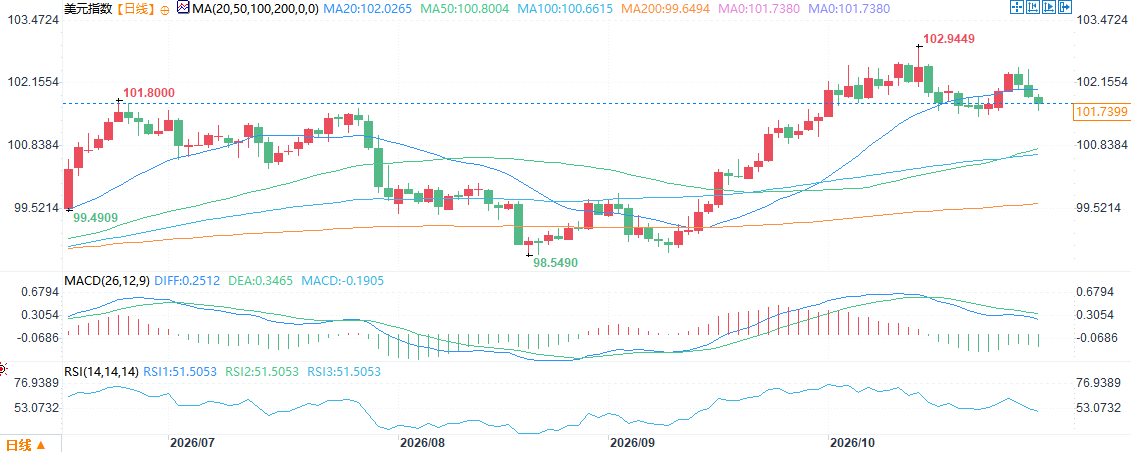
(美元指数日线图,)
北京时间11:06,美元指数报101.69。
美元承压的直接原因是避险需求缓解。围绕美国主导的外交和平谈判的希望,令中东紧张局势出现缓和迹象,帮助抵消了石油供应与通胀担忧,并压低了市场对美联储12月加息的预期。
CME FedWatch工具显示,交易者目前定价12月加息25个基点的概率约为75%,低于前一日的84.2%。
原油价格在相关报道后持稳。据媒体报道,美国副总统JD·万斯周三联系伊朗最高国家安全委员会秘书穆赫辛·雷扎伊,以推动重启和平谈判。美国总统特朗普确认批准了万斯的外交接触,并称伊朗在医疗用品和其他基本资源方面需要援助。
避险需求退潮:美伊接触压低美元与加息预期
美伊外交接触是本周美元走弱的核心驱动。中东紧张局势缓和直接削弱了美元的避险溢价,同时油价持稳缓解了即期通胀担忧,进而降低了美联储12月加息的紧迫性。
这一传导链条在利率市场上体现得最为清晰:12月加息概率从84.2%降至约75%,单日接近10个百分点的回落,说明市场正在重新评估地缘风险对货币政策路径的影响。
从定价逻辑看,美元当前面临的是“避险需求下降”与“加息预期降温”的双重压制。前者直接减少了对美元资产的防御性配置,后者则压低了美元资产的利差优势。两者叠加,构成了美元指数三连跌的基本面背景。
经济数据韧性:GDP超预期、就业市场偏紧,限制美元跌幅
但美元的下行空间受到经济数据的明显约束。美国三季度GDP初值同比增长3.4%,超出3.2%的预期,并高于二季度的2.2%,主要受消费支出同比增长3.8%的强劲表现驱动。
美联储偏好的通胀指标——核心PCE价格指数同比上涨3.1%,符合预期。初请失业金人数小幅降至19.4万,进一步印证经济升温与劳动力市场偏紧。
这组数据的含义是双向的。一方面,强劲的增长与偏紧的就业市场强化了美联储进一步加息的合理性,为美元提供了底部支撑;另一方面,核心PCE符合预期而非超预期上行,意味着通胀数据尚未恶化到迫使美联储加速行动的程度,这又限制了加息预期进一步上修的空间。
后市观察:美伊谈判进展与12月议息会议的双重变量
美元指数的短期方向取决于两个变量的相对强度。
第一是美伊谈判的实质进展:若外交接触转化为具体的和平安排,避险溢价将进一步消退,美元可能测试101.50下方;若谈判停滞或局势反复,避险需求将重新回流。
第二是12月议息会议前的数据流:在12月加息概率已定价约75%的背景下,任何通胀或就业数据的边际变化都可能引发预期的重新定价,进而放大美元指数的波动。
值得注意的是,油价在这一组合中扮演着连接地缘与货币政策的桥梁角色。美伊接触令油价持稳,既缓解了通胀担忧,也削弱了加息的紧迫性——这一链条若持续,美元将同时失去避险溢价和利差支撑;但若油价因其他供应风险重新走高,通胀担忧回归又可能重新点燃加息预期,对美元形成反向支撑。
结论
美元指数三连跌,核心驱动是美伊外交接触压低避险需求、并带动12月加息预期从84.2%回落至约75%。但三季度GDP超预期、核心PCE符合预期、初请失业金降至19.4万,经济韧性构成底部支撑,限制了美元的跌幅。短期走向取决于美伊谈判的实质进展与12月议息会议前的数据流,油价则是连接地缘风险与货币政策预期的关键桥梁。
(美元指数日线图,)
北京时间11:06,美元指数报101.69。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。