淡水河谷2026年第三季度业绩
2026-10-30 11:52:55
淡水河谷于今日发布了2026年第三季度业绩报告。
巴西里约热内卢,2026年10月29日——“第三季度业绩体现了我们对公司战略的严格执行以及对卓越运营的持续专注。在充满变化的市场环境中,我们灵活的产品组合以及我们的租船运输策略和套期保值计划,帮助保护了公司利润率并支撑了稳健的现金流创造,从而进一步加强了我们的资产负债表。铁矿石业务方面,我们正在打造更加灵活、更具竞争力的运营平台。南岭2000万吨年产能扩建项目的启动,加上紧凑型破碎项目投入试运行,将进一步提升S11D的业绩表现,巩固其作为世界级资产的地位。得益于我们各项资产的稳健表现,以及这些项目的顺利推进,我们有望实现全年强劲收官。淡水河谷基本金属持续保持增长势头,萨洛博第三季度产量创下历史同期纪录,铜和镍的产量有望达到指导区间的上半段。随着萨洛博粗颗粒浮选项目获批,我们在铜业务增长之路上又迈出了重要一步,我们将依托现有资产和基础设施,以高资本效率实现增长。这些成果共同增强了淡水河谷的韧性,使我们能够长期创造可持续价值。”淡水河谷首席执行官毕闻达(Gustavo Pimenta)先生表示。
销售业绩强劲。铁矿石销量同比增长0.3%(30万吨),尽管同期产量下降了6%(600万吨)。铜销量同比下降 4%,符合预期,反映了索塞古(Sossego)半自磨机按计划重建的影响。镍销量同比增长16.1%(6900吨),系得益于产量增长。2026年所有产量指导目标均维持不变,其中,铜和镍产量有望达到产量指导区间的上半段。铁矿石实际价格受外部因素影响。铁矿石粉矿平均实际价格为85.1美元/吨,环比和同比均下跌10%,系受基准价格走低以及与CFR(成本加运费)销售相关的临时性调整影响。铜实际价格上涨。铜实际价格上涨至 15314美元/吨(环比上涨9%,同比上涨56%),涨幅高于伦敦金属交易所(LME)铜价涨幅。镍实际价格为16898美元/吨(环比下跌6%,同比上涨9%),较高的溢价一定程度上抵消了基准价格下跌的影响。
铁矿石成本受到巴西雷亚尔和油价的影响。C1现金成本为23.1美元/吨(同比增长12%),主要反映了巴西雷亚尔升值和柴油成本的影响;总成本为60.4美元/吨(同比增长21%),系进一步受到海运费用上涨的影响。
铜成本持续改善。铜的总成本为-175美元/吨,同比下降1200 美元/吨,系得益于强劲的伴生品收入。镍的总成本为14552美元/吨,同比增长18%,符合预期,反映了计划内检修增加的影响。
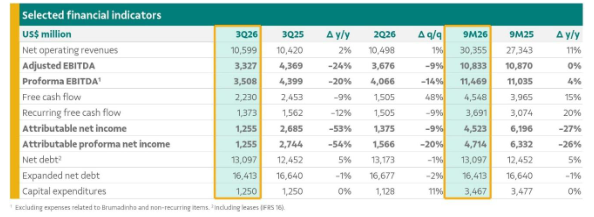
形式EBITDA(息税折旧摊销前利润)为35亿美元,同比下降20%,环比下降14%,主要受到铁矿石粉矿实际价格走低以及巴西雷亚尔升值和船用燃油价格上涨等外部成本压力的影响。
资本支出为13亿美元,同比持平,预计全年投资将处于54亿至57亿美元指导区间的下限。
经常性自由现金流为14亿美元,同比减少2亿美元,成功的套期保值和营运资本管理部分抵消了形式EBITDA下降的影响。总自由现金流达到22亿美元。
扩展净债务为164亿美元,环比减少2亿美元,系得益于现金流创造。
巴西里约热内卢,2026年10月29日——“第三季度业绩体现了我们对公司战略的严格执行以及对卓越运营的持续专注。在充满变化的市场环境中,我们灵活的产品组合以及我们的租船运输策略和套期保值计划,帮助保护了公司利润率并支撑了稳健的现金流创造,从而进一步加强了我们的资产负债表。铁矿石业务方面,我们正在打造更加灵活、更具竞争力的运营平台。南岭2000万吨年产能扩建项目的启动,加上紧凑型破碎项目投入试运行,将进一步提升S11D的业绩表现,巩固其作为世界级资产的地位。得益于我们各项资产的稳健表现,以及这些项目的顺利推进,我们有望实现全年强劲收官。淡水河谷基本金属持续保持增长势头,萨洛博第三季度产量创下历史同期纪录,铜和镍的产量有望达到指导区间的上半段。随着萨洛博粗颗粒浮选项目获批,我们在铜业务增长之路上又迈出了重要一步,我们将依托现有资产和基础设施,以高资本效率实现增长。这些成果共同增强了淡水河谷的韧性,使我们能够长期创造可持续价值。”淡水河谷首席执行官毕闻达(Gustavo Pimenta)先生表示。
业绩亮点
销售业绩强劲。铁矿石销量同比增长0.3%(30万吨),尽管同期产量下降了6%(600万吨)。铜销量同比下降 4%,符合预期,反映了索塞古(Sossego)半自磨机按计划重建的影响。镍销量同比增长16.1%(6900吨),系得益于产量增长。2026年所有产量指导目标均维持不变,其中,铜和镍产量有望达到产量指导区间的上半段。铁矿石实际价格受外部因素影响。铁矿石粉矿平均实际价格为85.1美元/吨,环比和同比均下跌10%,系受基准价格走低以及与CFR(成本加运费)销售相关的临时性调整影响。铜实际价格上涨。铜实际价格上涨至 15314美元/吨(环比上涨9%,同比上涨56%),涨幅高于伦敦金属交易所(LME)铜价涨幅。镍实际价格为16898美元/吨(环比下跌6%,同比上涨9%),较高的溢价一定程度上抵消了基准价格下跌的影响。
铁矿石成本受到巴西雷亚尔和油价的影响。C1现金成本为23.1美元/吨(同比增长12%),主要反映了巴西雷亚尔升值和柴油成本的影响;总成本为60.4美元/吨(同比增长21%),系进一步受到海运费用上涨的影响。
铜成本持续改善。铜的总成本为-175美元/吨,同比下降1200 美元/吨,系得益于强劲的伴生品收入。镍的总成本为14552美元/吨,同比增长18%,符合预期,反映了计划内检修增加的影响。
形式EBITDA(息税折旧摊销前利润)为35亿美元,同比下降20%,环比下降14%,主要受到铁矿石粉矿实际价格走低以及巴西雷亚尔升值和船用燃油价格上涨等外部成本压力的影响。
资本支出为13亿美元,同比持平,预计全年投资将处于54亿至57亿美元指导区间的下限。
经常性自由现金流为14亿美元,同比减少2亿美元,成功的套期保值和营运资本管理部分抵消了形式EBITDA下降的影响。总自由现金流达到22亿美元。
扩展净债务为164亿美元,环比减少2亿美元,系得益于现金流创造。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。