美伊和談希望壓低美元,但GDP超預期為何沒托住它?
2026-10-30 11:06:52
美元指數連續第三日走低,週五(10月30日)亞洲時段交投於101.70附近。
美元承壓的直接原因是避險需求緩解。圍繞美國主導的外交和平談判的希望,令中東緊張局勢出現緩和跡象,幫助抵消了石油供應與通脹擔憂,並壓低了市場對美聯儲12月加息的預期。
CME FedWatch工具顯示,交易者目前定價12月加息25個基點的概率約為75%,低於前一日的84.2%。
原油價格在相關報道後持穩。據媒體報道,美國副總統JD·萬斯週三聯繫伊朗最高國家安全委員會秘書穆赫辛·雷扎伊,以推動重啓和平談判。美國總統特朗普確認批准了萬斯的外交接觸,並稱伊朗在醫療用品和其他基本資源方面需要援助。
美伊外交接觸是本週美元走弱的核心驅動。中東緊張局勢緩和直接削弱了美元的避險溢價,同時油價持穩緩解了即期通脹擔憂,進而降低了美聯儲12月加息的緊迫性。
這一傳導鏈條在利率市場上體現得最為清晰:12月加息概率從84.2%降至約75%,單日接近10個百分點的回落,説明市場正在重新評估地緣風險對貨幣政策路徑的影響。
從定價邏輯看,美元當前面臨的是“避險需求下降”與“加息預期降温”的雙重壓制。前者直接減少了對美元資產的防禦性配置,後者則壓低了美元資產的利差優勢。兩者疊加,構成了美元指數三連跌的基本面背景。
但美元的下行空間受到經濟數據的明顯約束。美國三季度GDP初值同比增長3.4%,超出3.2%的預期,並高於二季度的2.2%,主要受消費支出同比增長3.8%的強勁表現驅動。
美聯儲偏好的通脹指標——核心PCE價格指數同比上漲3.1%,符合預期。初請失業金人數小幅降至19.4萬,進一步印證經濟升温與勞動力市場偏緊。
這組數據的含義是雙向的。一方面,強勁的增長與偏緊的就業市場強化了美聯儲進一步加息的合理性,為美元提供了底部支撐;另一方面,核心PCE符合預期而非超預期上行,意味着通脹數據尚未惡化到迫使美聯儲加速行動的程度,這又限制了加息預期進一步上修的空間。
美元指數的短期方向取決於兩個變量的相對強度。
第一是美伊談判的實質進展:若外交接觸轉化為具體的和平安排,避險溢價將進一步消退,美元可能測試101.50下方;若談判停滯或局勢反覆,避險需求將重新迴流。
第二是12月議息會議前的數據流:在12月加息概率已定價約75%的背景下,任何通脹或就業數據的邊際變化都可能引發預期的重新定價,進而放大美元指數的波動。
值得注意的是,油價在這一組合中扮演着連接地緣與貨幣政策的橋樑角色。美伊接觸令油價持穩,既緩解了通脹擔憂,也削弱了加息的緊迫性——這一鏈條若持續,美元將同時失去避險溢價和利差支撐;但若油價因其他供應風險重新走高,通脹擔憂迴歸又可能重新點燃加息預期,對美元形成反向支撐。
美元指數三連跌,核心驅動是美伊外交接觸壓低避險需求、並帶動12月加息預期從84.2%回落至約75%。但三季度GDP超預期、核心PCE符合預期、初請失業金降至19.4萬,經濟韌性構成底部支撐,限制了美元的跌幅。短期走向取決於美伊談判的實質進展與12月議息會議前的數據流,油價則是連接地緣風險與貨幣政策預期的關鍵橋樑。
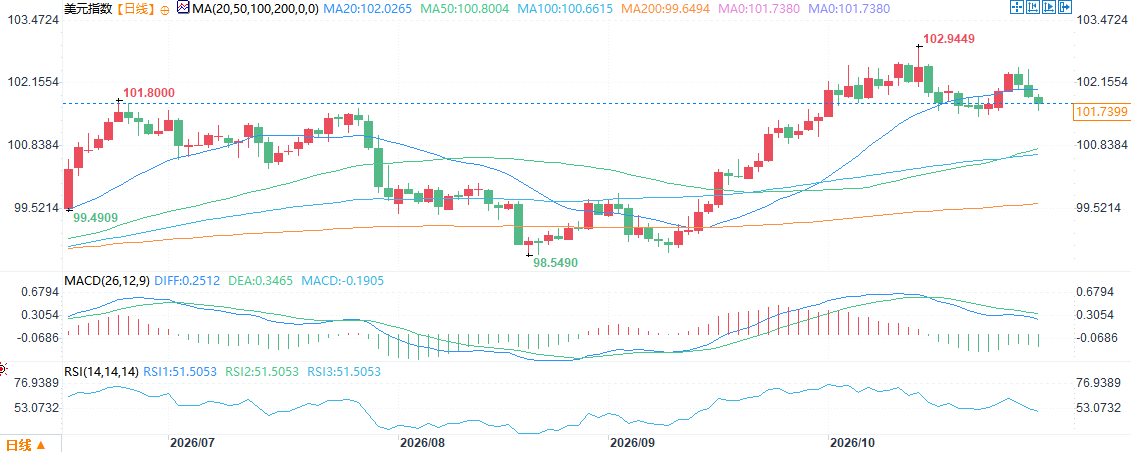
(美元指數日線圖,)
北京時間11:06,美元指數報101.69。
美元承壓的直接原因是避險需求緩解。圍繞美國主導的外交和平談判的希望,令中東緊張局勢出現緩和跡象,幫助抵消了石油供應與通脹擔憂,並壓低了市場對美聯儲12月加息的預期。
CME FedWatch工具顯示,交易者目前定價12月加息25個基點的概率約為75%,低於前一日的84.2%。
原油價格在相關報道後持穩。據媒體報道,美國副總統JD·萬斯週三聯繫伊朗最高國家安全委員會秘書穆赫辛·雷扎伊,以推動重啓和平談判。美國總統特朗普確認批准了萬斯的外交接觸,並稱伊朗在醫療用品和其他基本資源方面需要援助。
避險需求退潮:美伊接觸壓低美元與加息預期
美伊外交接觸是本週美元走弱的核心驅動。中東緊張局勢緩和直接削弱了美元的避險溢價,同時油價持穩緩解了即期通脹擔憂,進而降低了美聯儲12月加息的緊迫性。
這一傳導鏈條在利率市場上體現得最為清晰:12月加息概率從84.2%降至約75%,單日接近10個百分點的回落,説明市場正在重新評估地緣風險對貨幣政策路徑的影響。
從定價邏輯看,美元當前面臨的是“避險需求下降”與“加息預期降温”的雙重壓制。前者直接減少了對美元資產的防禦性配置,後者則壓低了美元資產的利差優勢。兩者疊加,構成了美元指數三連跌的基本面背景。
經濟數據韌性:GDP超預期、就業市場偏緊,限制美元跌幅
但美元的下行空間受到經濟數據的明顯約束。美國三季度GDP初值同比增長3.4%,超出3.2%的預期,並高於二季度的2.2%,主要受消費支出同比增長3.8%的強勁表現驅動。
美聯儲偏好的通脹指標——核心PCE價格指數同比上漲3.1%,符合預期。初請失業金人數小幅降至19.4萬,進一步印證經濟升温與勞動力市場偏緊。
這組數據的含義是雙向的。一方面,強勁的增長與偏緊的就業市場強化了美聯儲進一步加息的合理性,為美元提供了底部支撐;另一方面,核心PCE符合預期而非超預期上行,意味着通脹數據尚未惡化到迫使美聯儲加速行動的程度,這又限制了加息預期進一步上修的空間。
後市觀察:美伊談判進展與12月議息會議的雙重變量
美元指數的短期方向取決於兩個變量的相對強度。
第一是美伊談判的實質進展:若外交接觸轉化為具體的和平安排,避險溢價將進一步消退,美元可能測試101.50下方;若談判停滯或局勢反覆,避險需求將重新迴流。
第二是12月議息會議前的數據流:在12月加息概率已定價約75%的背景下,任何通脹或就業數據的邊際變化都可能引發預期的重新定價,進而放大美元指數的波動。
值得注意的是,油價在這一組合中扮演着連接地緣與貨幣政策的橋樑角色。美伊接觸令油價持穩,既緩解了通脹擔憂,也削弱了加息的緊迫性——這一鏈條若持續,美元將同時失去避險溢價和利差支撐;但若油價因其他供應風險重新走高,通脹擔憂迴歸又可能重新點燃加息預期,對美元形成反向支撐。
結論
美元指數三連跌,核心驅動是美伊外交接觸壓低避險需求、並帶動12月加息預期從84.2%回落至約75%。但三季度GDP超預期、核心PCE符合預期、初請失業金降至19.4萬,經濟韌性構成底部支撐,限制了美元的跌幅。短期走向取決於美伊談判的實質進展與12月議息會議前的數據流,油價則是連接地緣風險與貨幣政策預期的關鍵橋樑。
(美元指數日線圖,)
北京時間11:06,美元指數報101.69。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。