淡水河谷2026年第三季度業績
2026-10-30 11:52:55
淡水河谷於今日發佈了2026年第三季度業績報告。
巴西里約熱內盧,2026年10月29日——“第三季度業績體現了我們對公司戰略的嚴格執行以及對卓越運營的持續專注。在充滿變化的市場環境中,我們靈活的產品組合以及我們的租船運輸策略和套期保值計劃,幫助保護了公司利潤率並支撐了穩健的現金流創造,從而進一步加強了我們的資產負債表。鐵礦石業務方面,我們正在打造更加靈活、更具競爭力的運營平台。南嶺2000萬噸年產能擴建項目的啓動,加上緊湊型破碎項目投入試運行,將進一步提升S11D的業績表現,鞏固其作為世界級資產的地位。得益於我們各項資產的穩健表現,以及這些項目的順利推進,我們有望實現全年強勁收官。淡水河谷基本金屬持續保持增長勢頭,薩洛博第三季度產量創下歷史同期紀錄,銅和鎳的產量有望達到指導區間的上半段。隨着薩洛博粗顆粒浮選項目獲批,我們在銅業務增長之路上又邁出了重要一步,我們將依託現有資產和基礎設施,以高資本效率實現增長。這些成果共同增強了淡水河谷的韌性,使我們能夠長期創造可持續價值。”淡水河谷首席執行官畢聞達(Gustavo Pimenta)先生表示。
銷售業績強勁。鐵礦石銷量同比增長0.3%(30萬噸),儘管同期產量下降了6%(600萬噸)。銅銷量同比下降 4%,符合預期,反映了索塞古(Sossego)半自磨機按計劃重建的影響。鎳銷量同比增長16.1%(6900噸),系得益於產量增長。2026年所有產量指導目標均維持不變,其中,銅和鎳產量有望達到產量指導區間的上半段。鐵礦石實際價格受外部因素影響。鐵礦石粉礦平均實際價格為85.1美元/噸,環比和同比均下跌10%,系受基準價格走低以及與CFR(成本加運費)銷售相關的臨時性調整影響。銅實際價格上漲。銅實際價格上漲至 15314美元/噸(環比上漲9%,同比上漲56%),漲幅高於倫敦金屬交易所(LME)銅價漲幅。鎳實際價格為16898美元/噸(環比下跌6%,同比上漲9%),較高的溢價一定程度上抵消了基準價格下跌的影響。
鐵礦石成本受到巴西雷亞爾和油價的影響。C1現金成本為23.1美元/噸(同比增長12%),主要反映了巴西雷亞爾升值和柴油成本的影響;總成本為60.4美元/噸(同比增長21%),系進一步受到海運費用上漲的影響。
銅成本持續改善。銅的總成本為-175美元/噸,同比下降1200 美元/噸,系得益於強勁的伴生品收入。鎳的總成本為14552美元/噸,同比增長18%,符合預期,反映了計劃內檢修增加的影響。
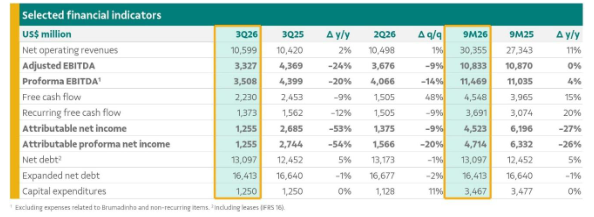
形式EBITDA(息税折舊攤銷前利潤)為35億美元,同比下降20%,環比下降14%,主要受到鐵礦石粉礦實際價格走低以及巴西雷亞爾升值和船用燃油價格上漲等外部成本壓力的影響。
資本支出為13億美元,同比持平,預計全年投資將處於54億至57億美元指導區間的下限。
經常性自由現金流為14億美元,同比減少2億美元,成功的套期保值和營運資本管理部分抵消了形式EBITDA下降的影響。總自由現金流達到22億美元。
擴展淨債務為164億美元,環比減少2億美元,系得益於現金流創造。
巴西里約熱內盧,2026年10月29日——“第三季度業績體現了我們對公司戰略的嚴格執行以及對卓越運營的持續專注。在充滿變化的市場環境中,我們靈活的產品組合以及我們的租船運輸策略和套期保值計劃,幫助保護了公司利潤率並支撐了穩健的現金流創造,從而進一步加強了我們的資產負債表。鐵礦石業務方面,我們正在打造更加靈活、更具競爭力的運營平台。南嶺2000萬噸年產能擴建項目的啓動,加上緊湊型破碎項目投入試運行,將進一步提升S11D的業績表現,鞏固其作為世界級資產的地位。得益於我們各項資產的穩健表現,以及這些項目的順利推進,我們有望實現全年強勁收官。淡水河谷基本金屬持續保持增長勢頭,薩洛博第三季度產量創下歷史同期紀錄,銅和鎳的產量有望達到指導區間的上半段。隨着薩洛博粗顆粒浮選項目獲批,我們在銅業務增長之路上又邁出了重要一步,我們將依託現有資產和基礎設施,以高資本效率實現增長。這些成果共同增強了淡水河谷的韌性,使我們能夠長期創造可持續價值。”淡水河谷首席執行官畢聞達(Gustavo Pimenta)先生表示。
業績亮點
銷售業績強勁。鐵礦石銷量同比增長0.3%(30萬噸),儘管同期產量下降了6%(600萬噸)。銅銷量同比下降 4%,符合預期,反映了索塞古(Sossego)半自磨機按計劃重建的影響。鎳銷量同比增長16.1%(6900噸),系得益於產量增長。2026年所有產量指導目標均維持不變,其中,銅和鎳產量有望達到產量指導區間的上半段。鐵礦石實際價格受外部因素影響。鐵礦石粉礦平均實際價格為85.1美元/噸,環比和同比均下跌10%,系受基準價格走低以及與CFR(成本加運費)銷售相關的臨時性調整影響。銅實際價格上漲。銅實際價格上漲至 15314美元/噸(環比上漲9%,同比上漲56%),漲幅高於倫敦金屬交易所(LME)銅價漲幅。鎳實際價格為16898美元/噸(環比下跌6%,同比上漲9%),較高的溢價一定程度上抵消了基準價格下跌的影響。
鐵礦石成本受到巴西雷亞爾和油價的影響。C1現金成本為23.1美元/噸(同比增長12%),主要反映了巴西雷亞爾升值和柴油成本的影響;總成本為60.4美元/噸(同比增長21%),系進一步受到海運費用上漲的影響。
銅成本持續改善。銅的總成本為-175美元/噸,同比下降1200 美元/噸,系得益於強勁的伴生品收入。鎳的總成本為14552美元/噸,同比增長18%,符合預期,反映了計劃內檢修增加的影響。
形式EBITDA(息税折舊攤銷前利潤)為35億美元,同比下降20%,環比下降14%,主要受到鐵礦石粉礦實際價格走低以及巴西雷亞爾升值和船用燃油價格上漲等外部成本壓力的影響。
資本支出為13億美元,同比持平,預計全年投資將處於54億至57億美元指導區間的下限。
經常性自由現金流為14億美元,同比減少2億美元,成功的套期保值和營運資本管理部分抵消了形式EBITDA下降的影響。總自由現金流達到22億美元。
擴展淨債務為164億美元,環比減少2億美元,系得益於現金流創造。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。