中期选举拉开帷幕,美元方向仍待选票与数据定调
2026-11-03 18:18:07
周二(11月3日),美国中期选举今日投票,众议院全部435席、参议院35个席位迎来改选,国会控制权之争牢牢抓住当前外汇、美债与大宗商品市场的注意力。不少交易员已经主动收窄头寸、进入观望状态。
选举大戏三种情景,美元定价各有演绎
市场共识是民主党拿下众议院难度不大,只需净增4席即可掌控;参议院的争夺则焦灼得多。预测交易市场给出民主党拿下参院多数的概率落在74%-76%区间。结果不会很快全部出清,初步消息大概率周三早盘陆续流出,但竞争激烈的席位清点周期很长,邮寄选票复核、潜在的法律争端,都可能让参议院最终归属拖上数日,甚至数周。阿拉斯加、艾奥瓦、堪萨斯、缅因、密歇根、内布拉斯加、俄亥俄、得克萨斯这几个摇摆参议院席位是盘面重点跟踪对象,其中6席目前由共和党持有,它们的走向,直接决定国会最终权力格局。
盘面已经基本消化共和党丢掉众议院这个基准情形,但市场对民主党“横扫两院”的定价并不充分。一旦蓝潮兑现,美元容易承压下行。一方面监管收紧预期会压制AI等科技板块,而这类板块走弱近期已经多次拖累美元;另一方面,同一政党包揽两院的情况下,政府拨款、债务上限谈判的不确定性抬升,同样会削弱美元买盘。
不过机构普遍认为,就算出现民主党横扫,也很难驱动美元走出一轮趋势性贬值。美联储政策才是中长期美元定价的核心主线,选举结果不会立刻改变联储利率路径。相较之下,市场最有可能落地的国会分治组合——共和党守住参议院、民主党拿下众议院,对美元影响偏中性,甚至有小幅利多空间。反过来,如果共和党意外拿下两院,属于明显的预期差,大概率推高美债收益率,带动美元走强。
地缘油价反复拉扯,约束美元短期波动空间
除选举之外,油价和地缘消息是本周早些时候搅动汇市的主要变量。此前市场押注美伊外交斡旋取得突破,布伦特原油回落至105美元/桶下方,油价降温带动美元小幅走弱,加元、澳元这类商品货币同步反弹。
美伊谈判始终一波三折。特朗普周一释放信号,称伊朗有意达成停战协议,存在达成共识的可能;伊朗外长阿拉克奇也确认,经由卡塔尔调解人的磋商一直在密集进行。伊朗还抛出阶段性方案,在美国满足相关条件的前提下,可以短期开放霍尔木兹海峡两天。只是多轮沟通过后,双方依旧没有实质性进展,海峡航运风险没有完全消除。再加俄乌紧张再度升温,地缘避险需求又给美元托底,黄金的下行压力也就没能完全释放。一堆消息来回冲击盘面,叠加选举前交易商不愿重仓,美元短期波动区间被锁死,多头很难发起强势进攻。
经济数据冷热分化,非农为本周核心看点
美国制造业数据呈现出明显分化。10月ISM制造业PMI上行至55.5,高于预期和前值,新订单、产出分项同步回暖,体现制造业尚存韧性;但标普全球制造业PMI从55.9下修到54.9,扩张速度有所放缓。两份调查指向不一,也让市场不敢简单判定经济持续走强。
今晚北美交易时段晚些时候会公布9月JOLTS职位空缺数据。劳动力市场松紧度直接关系通胀粘性,数据如果偏强,会强化高利率维持更久的预期,利好美元。但在交易员眼里,JOLTS更多只是预热,本周真正的重磅,还是周五的非农就业报告,这份数据才会给后半周资产定价定下基调。
美债供给与信贷信号,暗藏流动性线索
财政部最新QRA季度融资公告,藏着四季度至来年一季度美债供给、流动性变化的线索,这一块很容易被汇市交易者忽略。四季度发债计划大体符合预期,得益于期初现金余额高于预估,发债规模下调100亿至6180亿美元,年末现金目标维持8500亿。但供给压力后移,一季度发债直接抬到8000亿美元,一季度末现金目标上调至1万亿,高于常规水平。巨额发债叠加4月纳税窗口临近,市场担忧届时银行流动性阶段性收紧,收益率随之波动,间接传导到美元。
信贷端同样值得留意,最新高级贷款官调查SLOOS反映出金融收紧的滞后效应。银行审批标准没有明显收紧,但工商贷、商业地产贷、居民按揭的需求同步走弱。这份报告美联储在上周议息会议前就已经看到,也是部分官员表态偏谨慎的诱因。一边制造业韧性还在,一边信贷需求回落,美国经济处在冷热交织的微妙状态,进一步加大了定价难度。
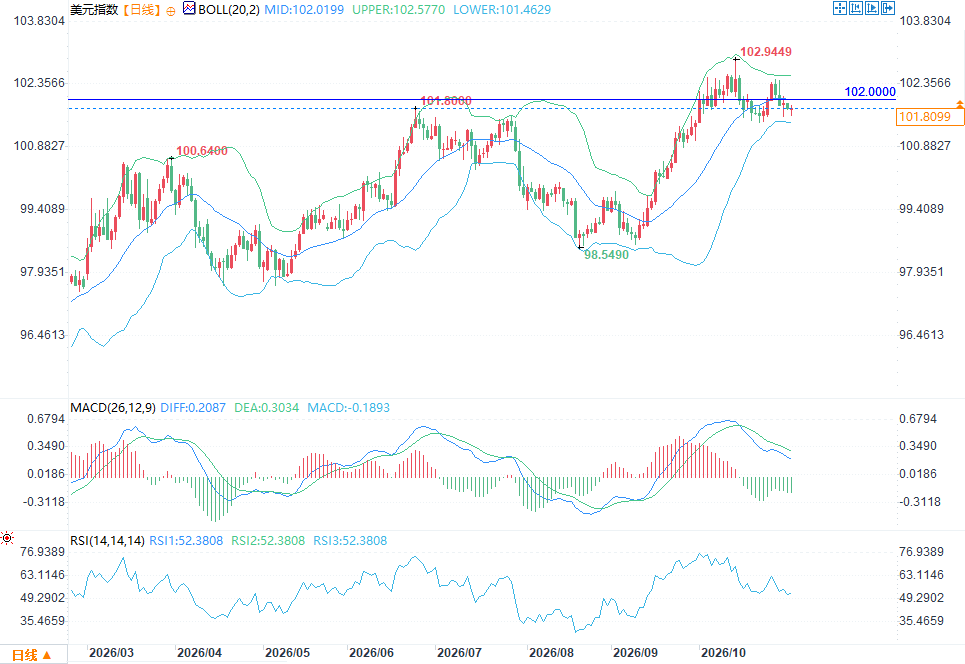
(美元指数日图 )
总结
眼下市场处在典型的等待窗口。短期情绪跟着选票清点、摇摆州结果走,但决定美元中期方向的,还是美联储政策、美债供给节奏以及非农就业数据。多空力量暂时均衡,趋势并不清晰,多数机构倾向轻仓观望,等待选举结果和就业数据落地,再寻找更明确的交易线索。
选举大戏三种情景,美元定价各有演绎
市场共识是民主党拿下众议院难度不大,只需净增4席即可掌控;参议院的争夺则焦灼得多。预测交易市场给出民主党拿下参院多数的概率落在74%-76%区间。结果不会很快全部出清,初步消息大概率周三早盘陆续流出,但竞争激烈的席位清点周期很长,邮寄选票复核、潜在的法律争端,都可能让参议院最终归属拖上数日,甚至数周。阿拉斯加、艾奥瓦、堪萨斯、缅因、密歇根、内布拉斯加、俄亥俄、得克萨斯这几个摇摆参议院席位是盘面重点跟踪对象,其中6席目前由共和党持有,它们的走向,直接决定国会最终权力格局。
盘面已经基本消化共和党丢掉众议院这个基准情形,但市场对民主党“横扫两院”的定价并不充分。一旦蓝潮兑现,美元容易承压下行。一方面监管收紧预期会压制AI等科技板块,而这类板块走弱近期已经多次拖累美元;另一方面,同一政党包揽两院的情况下,政府拨款、债务上限谈判的不确定性抬升,同样会削弱美元买盘。
不过机构普遍认为,就算出现民主党横扫,也很难驱动美元走出一轮趋势性贬值。美联储政策才是中长期美元定价的核心主线,选举结果不会立刻改变联储利率路径。相较之下,市场最有可能落地的国会分治组合——共和党守住参议院、民主党拿下众议院,对美元影响偏中性,甚至有小幅利多空间。反过来,如果共和党意外拿下两院,属于明显的预期差,大概率推高美债收益率,带动美元走强。
地缘油价反复拉扯,约束美元短期波动空间
除选举之外,油价和地缘消息是本周早些时候搅动汇市的主要变量。此前市场押注美伊外交斡旋取得突破,布伦特原油回落至105美元/桶下方,油价降温带动美元小幅走弱,加元、澳元这类商品货币同步反弹。
美伊谈判始终一波三折。特朗普周一释放信号,称伊朗有意达成停战协议,存在达成共识的可能;伊朗外长阿拉克奇也确认,经由卡塔尔调解人的磋商一直在密集进行。伊朗还抛出阶段性方案,在美国满足相关条件的前提下,可以短期开放霍尔木兹海峡两天。只是多轮沟通过后,双方依旧没有实质性进展,海峡航运风险没有完全消除。再加俄乌紧张再度升温,地缘避险需求又给美元托底,黄金的下行压力也就没能完全释放。一堆消息来回冲击盘面,叠加选举前交易商不愿重仓,美元短期波动区间被锁死,多头很难发起强势进攻。
经济数据冷热分化,非农为本周核心看点
美国制造业数据呈现出明显分化。10月ISM制造业PMI上行至55.5,高于预期和前值,新订单、产出分项同步回暖,体现制造业尚存韧性;但标普全球制造业PMI从55.9下修到54.9,扩张速度有所放缓。两份调查指向不一,也让市场不敢简单判定经济持续走强。
今晚北美交易时段晚些时候会公布9月JOLTS职位空缺数据。劳动力市场松紧度直接关系通胀粘性,数据如果偏强,会强化高利率维持更久的预期,利好美元。但在交易员眼里,JOLTS更多只是预热,本周真正的重磅,还是周五的非农就业报告,这份数据才会给后半周资产定价定下基调。
美债供给与信贷信号,暗藏流动性线索
财政部最新QRA季度融资公告,藏着四季度至来年一季度美债供给、流动性变化的线索,这一块很容易被汇市交易者忽略。四季度发债计划大体符合预期,得益于期初现金余额高于预估,发债规模下调100亿至6180亿美元,年末现金目标维持8500亿。但供给压力后移,一季度发债直接抬到8000亿美元,一季度末现金目标上调至1万亿,高于常规水平。巨额发债叠加4月纳税窗口临近,市场担忧届时银行流动性阶段性收紧,收益率随之波动,间接传导到美元。
信贷端同样值得留意,最新高级贷款官调查SLOOS反映出金融收紧的滞后效应。银行审批标准没有明显收紧,但工商贷、商业地产贷、居民按揭的需求同步走弱。这份报告美联储在上周议息会议前就已经看到,也是部分官员表态偏谨慎的诱因。一边制造业韧性还在,一边信贷需求回落,美国经济处在冷热交织的微妙状态,进一步加大了定价难度。
(美元指数日图 )
总结
眼下市场处在典型的等待窗口。短期情绪跟着选票清点、摇摆州结果走,但决定美元中期方向的,还是美联储政策、美债供给节奏以及非农就业数据。多空力量暂时均衡,趋势并不清晰,多数机构倾向轻仓观望,等待选举结果和就业数据落地,再寻找更明确的交易线索。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。