2026年美国中期选举:民主党掌控国会,投资者问答
2026-11-04 18:14:53
当前AI交易热潮正处在一个微妙节点,市场迎来政治格局重置。民主党原本就有望夺回众议院,而参议院选战的亮眼表现,让共和党原本预想的中期选举失利,演变为民主党有望拿下参众两院。这意味着特朗普剩余两年任期,将面临更为激烈的国会对抗。消息一出,美股股指期货走低,科技板块承压明显;美债、黄金以及非美货币获得支撑。
但投资者需要分清三件事:大选意外结果带来的短期盘面反应、现实层面能够落地调整的政策、以及企业本身的基本面。
问题1:民主党掌控参众两院,对美国经济和市场意味着什么?
最重要的影响是:华盛顿政策基调,从相对统一,转向显著的政治僵局。
特朗普仍担任总统,但由民主党把控的国会,会极大束缚他在税收、财政刺激、政府开支方面的立法推进能力。不过民主党也无法随心所欲改写政策,因为总统手握否决权。更可能的局面是,未来两年政治对抗加剧、国会监督力度上升、立法陷入僵持,而非现有政策立刻被推翻。
落到市场层面:未来财政刺激的确定性下降,监管层面不确定性抬升。
盘面短期反应,主要出于三重担忧:进一步财政托底的空间收窄、AI与大型科技企业受到更强监管审视、支撑美股相对强势的增长动能可能放缓。
问题2:这是否代表特朗普的经济议程宣告终结?
并非终结,只是受到约束,不会被全盘拆除。
国会与白宫分属不同权力分支,掌握的政策工具并不一样,这点至关重要。
税收与财政刺激:新减税方案、大规模支出法案将更难通过;已经落地的税法不会自动失效。
AI与科技:国会可以加强监督、限制新增激励政策,但全面的监管法案仍面临总统否决的阻碍。
贸易与关税:特朗普保留大量行政权限(受法律约束),仅仅国会易主,并不消除关税风险。
能源与地缘政治:白宫对外交政策、制裁、军事安排仍保有重大影响力。
人事提名:民主党掌控参议院后,法官以及高级官员的提名确认流程难度会大幅增加。
潜在风险:持续的政治对立,可能引发预算纷争、政府停摆风险,或是债务上限带来的市场剧烈波动。
我们的观点:市场或许反应过快,简单将民主党国会等同于经济走弱。现行政策框架大体保留,私营部门的投资周期仍在运行。
问题3:民主党胜选,会带来通胀回落、利率下行吗?
这或许会缓解美债收益率的上行压力,但通胀逻辑本身更为复杂。
依靠赤字融资加码刺激的概率下降,相比此前的政策预期,市场会下调美债发债规模、长期融资需求的预期。这也是大选结果出炉后美债收益率走低的原因。
但财政刺激降温,不等于通胀自动走低。关税、能源价格、薪资水平以及供给瓶颈,依旧可以推高物价。
对美联储而言,选举结果不会改变它的政策目标。如果经济放缓、通胀却居高不下,货币政策的抉择会变得更加棘手。
投资启示:增长预期降温利好债券,但债券持续走牛,需要经济数据和通胀趋势验证,不能只依靠大选新闻。
问题4:为什么科技、AI股票跌幅尤为突出?
大选加速了一场本就已经开启的AI行情重估。
中期选举前夕,AI板块估值高企、资本开支承诺巨大,投资者越来越担忧AI投入转化为利润的速度。如今民主党国会,又叠加了一层监管不确定性。
主要有三类风险:
1.监督加码:国会针对AI企业、市场竞争、消费者保护、数据隐私、模型安全发起调查。
2.数据中心受限:用电负荷、电网成本、水资源消耗、项目审批受到更严格审查;地方阻力会推高项目成本、拉长工期。
3.资本开支不确定性:监管环境收紧后,投资者会对AI基建项目的资金来源和盈利性提出更高要求。
国会的审查,或将倒逼AI安全标准落地、模型独立评估机制成型,数据中心建设方承担更多责任。
但这不等于一套纯粹反AI的政策路线。AI关乎美国竞争力,尤其对标中国,两党都有意维持美国在该领域的领先地位。
我们的观点:大选结果只是重定价的催化剂。更深层的矛盾在于:如果看不到可信的回报路径,投资者不再愿意单纯为AI资本开支买单。
问题5:这是不是AI热潮落幕的开端?
不是。但这标志着AI行情,从投资扩张热潮,转向盈利兑现周期的新阶段。
此前,企业只要扩张AI算力,股价就能获得溢价。现在投资者提出更严苛的问题:扩张资金从哪来?负债规模有多大?算力多久能产生营收?最终谁拿走经济收益?
AI赛道逐渐分化成三类标的:
成熟龙头:盈利平台、核心芯片厂商、存储企业,资产负债表稳健、需求确定性强。韧性更强,但估值依然有压缩空间。
重资产基建方:数据中心开发商、高杠杆算力供应商,面临融资、电力、监管多重风险。
AI应用方:借助AI提升生产效率、利润率、客户体验,不需要自己全额承担基建投入。
下一阶段AI行情,资金或将更多偏好第三类,同时择优布局第一类。这也意味着,优质AI投资机会,未必局限在传统半导体和云厂商圈子里。
问题6:现在可以逢低买入美股科技股吗?
可以选择性布局,但不能只因为股价下跌就通吃整个板块。
纳斯达克100期货已经接近技术超卖区间,14日相对强弱指标RSI逼近30。在持仓拥挤的背景下,这有机会触发短期反弹。
不过期货价格也已经跌破200日均线,意味着技术性抛压、新增空头仓位,可能放大波动。
要区分:短期技术性反弹,和基本面趋势重塑。
长线投资者,我们倾向选择盈利稳定、资产负债表健康、客户基础扎实、现金流可持续的AI龙头。对于高杠杆基建企业保持谨慎——这类商业模式高度依赖持续加码资本开支、宽松融资环境。
同时不要默认美债收益率下行就能拯救所有成长股。贴现率下行利好估值,但如果盈利预期同步下调,利好会被抵消。
总结:分批择优布局优质标的,不要去赌精准抄底。英伟达接下来的财报等盈利数据,比大选本身更能检验AI投资逻辑。
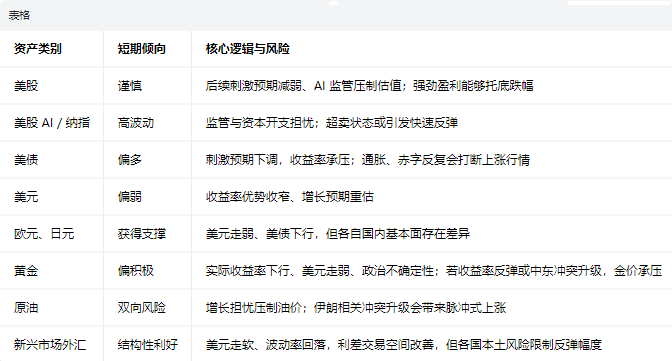
问题7:民主党掌控国会后,股票、债券、外汇、大宗商品前景如何?
以下为方向判断,并非实时价格预测;短期指未来数日至数周。
表格
问题8:美元是否会进入持续下行通道?
美元走弱的逻辑成立,但现在断言“美国相对优势时代终结”还为时过早。
直接传导链条很清晰:财政加码预期降温,压低美债收益率,美元的息差优势随之削弱。与此同时,美股科技龙头的前景不确定性上升,会推动部分海外投资组合分散配置资金。欧元、日元已经对此有所反应。
但美元最终走向,取决于相对经济增速与利差对比。如果美国经济持续强于其他经济体,或是地缘冲突加剧,美元买盘会再度回归。
我们的观点:更适合降低组合里美元资产的过度集中,而不是激进单边做空美元。
问题9:对美债意味着什么?长久期债券是否重新具备吸引力?
这次选举,提升了美债的战术配置价值。
民主党国会约束新一轮财政刺激,投资者重新评估增长路径、融资需求以及利率走向。
两条利好债券的逻辑:增长预期下调,以及此前定价在收益率里的财政扩张溢价回落。
但政策僵局不等于减债计划。无论哪个政党掌控国会,美国依然背负高额利息支出与结构性财政压力。
我们偏好中久期高资质债券,而不是押注超长端债券。如果经济放缓,美债曲线中段可以兼顾票息收益与价格上涨空间。
主要风险:即便经济走弱,通胀反弹或者期限溢价上行,依然会推高长端收益率。
问题10:黄金是本次中期选举的赢家吗?
多重因素对黄金形成支撑:美债收益率下行、美元走弱、政治不确定性再起。
黄金的配置价值不止来自大选。地缘紧张、财政可持续性隐忧、股票持仓过于集中下的分散需求,持续支撑黄金的战略配置逻辑。
但投资者要分清:黄金是组合对冲工具,而不是博弈大选行情的短线投机标的。
一旦美债收益率反弹、美元回暖,金价会再度回调。地缘冲突升级是重要变量,尤其是美伊矛盾激化,会给黄金带来扰动。
我们的观点:黄金适合作为对冲通胀、地缘冲击、政策不确定性的底仓,不适合追大选消息炒短线。
问题11:是否应该减持美股,转向海外市场?
分散配置的理由变强,但不代表要抛弃美股。
美国企业在科技领先性、盈利能力、创新能力、融资渠道上依旧优势显著,政治僵局不会抹去这些优势。只是市场资金高度扎堆美股科技股,投资者会重新审视:高估值之下,这些企业能否持续跑出超额收益。
三类值得关注的分散方向:
1.亚洲市场:精选国内AI应用带来红利的中国科技与相关企业。
2.美股宽基:等权重指数、巨型科技之外的优质标的、医疗板块、依靠AI改善利润率的公司。
3.多资产搭配:中久期债券+黄金作为补充,不要让组合收益完全依赖股票。
重点提醒:美股科技回调,不代表所有海外股票必然上涨。如果市场全面进入风险规避模式,全球权益都会承压。
问题12:什么因素会扭转当前偏空的市场情绪?
三大核心催化剂:
第一,AI盈利兑现。头部科技企业证明资本开支可以转化为营收和利润,市场对AI周期的恐慌会消退。
第二,经济数据。美国就业、增长数据强劲,会推翻“政治僵局显著拖累经济”的预期;粘性通胀也会终结美债涨势。
第三,政策预期明朗。如果投资者判断新一届国会只会制造舆论噪音,难以实质冲击AI投资,监管风险溢价就会回落。
利空情景风险:政治不确定性叠加企业盈利走弱、AI融资条件收紧,或是突发地缘冲击。
问题13:年底之前,最需要重点跟踪什么?
相比追逐选举新闻,重点盯紧四个方向:
1.AI资本开支是真的放缓,还是市场只是要求更高回报?关注英伟达财报、云厂商资本开支指引、数据中心融资情况、半导体订单。
2.美债收益率下行,是通胀预期改善驱动,还是增长预期恶化驱动?二者对股票和信用市场的含义完全不同。
3.美元走弱能否持续?持续走弱才会持续利好亚洲股市、新兴市场货币和黄金。
4.政策僵局会不会演变为财政对抗?预算谈判、债务上限进展、国会听证调查、各州新出台的数据中心管控政策,都可能成为新的波动源头。
接下来两个月会给出答案:这场中期选举,只是加速了早已开启的板块轮动,还是标志着市场主线的根本性切换。
但投资者需要分清三件事:大选意外结果带来的短期盘面反应、现实层面能够落地调整的政策、以及企业本身的基本面。
第一部分:政治格局重置
问题1:民主党掌控参众两院,对美国经济和市场意味着什么?
最重要的影响是:华盛顿政策基调,从相对统一,转向显著的政治僵局。
特朗普仍担任总统,但由民主党把控的国会,会极大束缚他在税收、财政刺激、政府开支方面的立法推进能力。不过民主党也无法随心所欲改写政策,因为总统手握否决权。更可能的局面是,未来两年政治对抗加剧、国会监督力度上升、立法陷入僵持,而非现有政策立刻被推翻。
落到市场层面:未来财政刺激的确定性下降,监管层面不确定性抬升。
盘面短期反应,主要出于三重担忧:进一步财政托底的空间收窄、AI与大型科技企业受到更强监管审视、支撑美股相对强势的增长动能可能放缓。
问题2:这是否代表特朗普的经济议程宣告终结?
并非终结,只是受到约束,不会被全盘拆除。
国会与白宫分属不同权力分支,掌握的政策工具并不一样,这点至关重要。
税收与财政刺激:新减税方案、大规模支出法案将更难通过;已经落地的税法不会自动失效。
AI与科技:国会可以加强监督、限制新增激励政策,但全面的监管法案仍面临总统否决的阻碍。
贸易与关税:特朗普保留大量行政权限(受法律约束),仅仅国会易主,并不消除关税风险。
能源与地缘政治:白宫对外交政策、制裁、军事安排仍保有重大影响力。
人事提名:民主党掌控参议院后,法官以及高级官员的提名确认流程难度会大幅增加。
潜在风险:持续的政治对立,可能引发预算纷争、政府停摆风险,或是债务上限带来的市场剧烈波动。
我们的观点:市场或许反应过快,简单将民主党国会等同于经济走弱。现行政策框架大体保留,私营部门的投资周期仍在运行。
问题3:民主党胜选,会带来通胀回落、利率下行吗?
这或许会缓解美债收益率的上行压力,但通胀逻辑本身更为复杂。
依靠赤字融资加码刺激的概率下降,相比此前的政策预期,市场会下调美债发债规模、长期融资需求的预期。这也是大选结果出炉后美债收益率走低的原因。
但财政刺激降温,不等于通胀自动走低。关税、能源价格、薪资水平以及供给瓶颈,依旧可以推高物价。
对美联储而言,选举结果不会改变它的政策目标。如果经济放缓、通胀却居高不下,货币政策的抉择会变得更加棘手。
投资启示:增长预期降温利好债券,但债券持续走牛,需要经济数据和通胀趋势验证,不能只依靠大选新闻。
第二部分:AI赛道迎来重定价
问题4:为什么科技、AI股票跌幅尤为突出?
大选加速了一场本就已经开启的AI行情重估。
中期选举前夕,AI板块估值高企、资本开支承诺巨大,投资者越来越担忧AI投入转化为利润的速度。如今民主党国会,又叠加了一层监管不确定性。
主要有三类风险:
1.监督加码:国会针对AI企业、市场竞争、消费者保护、数据隐私、模型安全发起调查。
2.数据中心受限:用电负荷、电网成本、水资源消耗、项目审批受到更严格审查;地方阻力会推高项目成本、拉长工期。
3.资本开支不确定性:监管环境收紧后,投资者会对AI基建项目的资金来源和盈利性提出更高要求。
国会的审查,或将倒逼AI安全标准落地、模型独立评估机制成型,数据中心建设方承担更多责任。
但这不等于一套纯粹反AI的政策路线。AI关乎美国竞争力,尤其对标中国,两党都有意维持美国在该领域的领先地位。
我们的观点:大选结果只是重定价的催化剂。更深层的矛盾在于:如果看不到可信的回报路径,投资者不再愿意单纯为AI资本开支买单。
问题5:这是不是AI热潮落幕的开端?
不是。但这标志着AI行情,从投资扩张热潮,转向盈利兑现周期的新阶段。
此前,企业只要扩张AI算力,股价就能获得溢价。现在投资者提出更严苛的问题:扩张资金从哪来?负债规模有多大?算力多久能产生营收?最终谁拿走经济收益?
AI赛道逐渐分化成三类标的:
成熟龙头:盈利平台、核心芯片厂商、存储企业,资产负债表稳健、需求确定性强。韧性更强,但估值依然有压缩空间。
重资产基建方:数据中心开发商、高杠杆算力供应商,面临融资、电力、监管多重风险。
AI应用方:借助AI提升生产效率、利润率、客户体验,不需要自己全额承担基建投入。
下一阶段AI行情,资金或将更多偏好第三类,同时择优布局第一类。这也意味着,优质AI投资机会,未必局限在传统半导体和云厂商圈子里。
问题6:现在可以逢低买入美股科技股吗?
可以选择性布局,但不能只因为股价下跌就通吃整个板块。
纳斯达克100期货已经接近技术超卖区间,14日相对强弱指标RSI逼近30。在持仓拥挤的背景下,这有机会触发短期反弹。
不过期货价格也已经跌破200日均线,意味着技术性抛压、新增空头仓位,可能放大波动。
要区分:短期技术性反弹,和基本面趋势重塑。
长线投资者,我们倾向选择盈利稳定、资产负债表健康、客户基础扎实、现金流可持续的AI龙头。对于高杠杆基建企业保持谨慎——这类商业模式高度依赖持续加码资本开支、宽松融资环境。
同时不要默认美债收益率下行就能拯救所有成长股。贴现率下行利好估值,但如果盈利预期同步下调,利好会被抵消。
总结:分批择优布局优质标的,不要去赌精准抄底。英伟达接下来的财报等盈利数据,比大选本身更能检验AI投资逻辑。
第三部分:大类资产配置思路
问题7:民主党掌控国会后,股票、债券、外汇、大宗商品前景如何?
以下为方向判断,并非实时价格预测;短期指未来数日至数周。
表格
问题8:美元是否会进入持续下行通道?
美元走弱的逻辑成立,但现在断言“美国相对优势时代终结”还为时过早。
直接传导链条很清晰:财政加码预期降温,压低美债收益率,美元的息差优势随之削弱。与此同时,美股科技龙头的前景不确定性上升,会推动部分海外投资组合分散配置资金。欧元、日元已经对此有所反应。
但美元最终走向,取决于相对经济增速与利差对比。如果美国经济持续强于其他经济体,或是地缘冲突加剧,美元买盘会再度回归。
我们的观点:更适合降低组合里美元资产的过度集中,而不是激进单边做空美元。
问题9:对美债意味着什么?长久期债券是否重新具备吸引力?
这次选举,提升了美债的战术配置价值。
民主党国会约束新一轮财政刺激,投资者重新评估增长路径、融资需求以及利率走向。
两条利好债券的逻辑:增长预期下调,以及此前定价在收益率里的财政扩张溢价回落。
但政策僵局不等于减债计划。无论哪个政党掌控国会,美国依然背负高额利息支出与结构性财政压力。
我们偏好中久期高资质债券,而不是押注超长端债券。如果经济放缓,美债曲线中段可以兼顾票息收益与价格上涨空间。
主要风险:即便经济走弱,通胀反弹或者期限溢价上行,依然会推高长端收益率。
问题10:黄金是本次中期选举的赢家吗?
多重因素对黄金形成支撑:美债收益率下行、美元走弱、政治不确定性再起。
黄金的配置价值不止来自大选。地缘紧张、财政可持续性隐忧、股票持仓过于集中下的分散需求,持续支撑黄金的战略配置逻辑。
但投资者要分清:黄金是组合对冲工具,而不是博弈大选行情的短线投机标的。
一旦美债收益率反弹、美元回暖,金价会再度回调。地缘冲突升级是重要变量,尤其是美伊矛盾激化,会给黄金带来扰动。
我们的观点:黄金适合作为对冲通胀、地缘冲击、政策不确定性的底仓,不适合追大选消息炒短线。
第四部分:投资者当下该怎么做?
问题11:是否应该减持美股,转向海外市场?
分散配置的理由变强,但不代表要抛弃美股。
美国企业在科技领先性、盈利能力、创新能力、融资渠道上依旧优势显著,政治僵局不会抹去这些优势。只是市场资金高度扎堆美股科技股,投资者会重新审视:高估值之下,这些企业能否持续跑出超额收益。
三类值得关注的分散方向:
1.亚洲市场:精选国内AI应用带来红利的中国科技与相关企业。
2.美股宽基:等权重指数、巨型科技之外的优质标的、医疗板块、依靠AI改善利润率的公司。
3.多资产搭配:中久期债券+黄金作为补充,不要让组合收益完全依赖股票。
重点提醒:美股科技回调,不代表所有海外股票必然上涨。如果市场全面进入风险规避模式,全球权益都会承压。
问题12:什么因素会扭转当前偏空的市场情绪?
三大核心催化剂:
第一,AI盈利兑现。头部科技企业证明资本开支可以转化为营收和利润,市场对AI周期的恐慌会消退。
第二,经济数据。美国就业、增长数据强劲,会推翻“政治僵局显著拖累经济”的预期;粘性通胀也会终结美债涨势。
第三,政策预期明朗。如果投资者判断新一届国会只会制造舆论噪音,难以实质冲击AI投资,监管风险溢价就会回落。
利空情景风险:政治不确定性叠加企业盈利走弱、AI融资条件收紧,或是突发地缘冲击。
问题13:年底之前,最需要重点跟踪什么?
相比追逐选举新闻,重点盯紧四个方向:
1.AI资本开支是真的放缓,还是市场只是要求更高回报?关注英伟达财报、云厂商资本开支指引、数据中心融资情况、半导体订单。
2.美债收益率下行,是通胀预期改善驱动,还是增长预期恶化驱动?二者对股票和信用市场的含义完全不同。
3.美元走弱能否持续?持续走弱才会持续利好亚洲股市、新兴市场货币和黄金。
4.政策僵局会不会演变为财政对抗?预算谈判、债务上限进展、国会听证调查、各州新出台的数据中心管控政策,都可能成为新的波动源头。
接下来两个月会给出答案:这场中期选举,只是加速了早已开启的板块轮动,还是标志着市场主线的根本性切换。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。