2026年美國中期選舉:民主黨掌控國會,投資者問答
2026-11-04 18:14:53
當前AI交易熱潮正處在一個微妙節點,市場迎來政治格局重置。民主黨原本就有望奪回眾議院,而參議院選戰的亮眼表現,讓共和黨原本預想的中期選舉失利,演變為民主黨有望拿下參眾兩院。這意味着特朗普剩餘兩年任期,將面臨更為激烈的國會對抗。消息一齣,美股股指期貨走低,科技板塊承壓明顯;美債、黃金以及非美貨幣獲得支撐。
但投資者需要分清三件事:大選意外結果帶來的短期盤面反應、現實層面能夠落地調整的政策、以及企業本身的基本面。
問題1:民主黨掌控參眾兩院,對美國經濟和市場意味着什麼?
最重要的影響是:華盛頓政策基調,從相對統一,轉向顯著的政治僵局。
特朗普仍擔任總統,但由民主黨把控的國會,會極大束縛他在税收、財政刺激、政府開支方面的立法推進能力。不過民主黨也無法隨心所欲改寫政策,因為總統手握否決權。更可能的局面是,未來兩年政治對抗加劇、國會監督力度上升、立法陷入僵持,而非現有政策立刻被推翻。
落到市場層面:未來財政刺激的確定性下降,監管層面不確定性抬升。
盤面短期反應,主要出於三重擔憂:進一步財政託底的空間收窄、AI與大型科技企業受到更強監管審視、支撐美股相對強勢的增長動能可能放緩。
問題2:這是否代表特朗普的經濟議程宣告終結?
並非終結,只是受到約束,不會被全盤拆除。
國會與白宮分屬不同權力分支,掌握的政策工具並不一樣,這點至關重要。
税收與財政刺激:新減税方案、大規模支出法案將更難通過;已經落地的税法不會自動失效。
AI與科技:國會可以加強監督、限制新增激勵政策,但全面的監管法案仍面臨總統否決的阻礙。
貿易與關税:特朗普保留大量行政權限(受法律約束),僅僅國會易主,並不消除關税風險。
能源與地緣政治:白宮對外交政策、制裁、軍事安排仍保有重大影響力。
人事提名:民主黨掌控參議院後,法官以及高級官員的提名確認流程難度會大幅增加。
潛在風險:持續的政治對立,可能引發預算紛爭、政府停擺風險,或是債務上限帶來的市場劇烈波動。
我們的觀點:市場或許反應過快,簡單將民主黨國會等同於經濟走弱。現行政策框架大體保留,私營部門的投資週期仍在運行。
問題3:民主黨勝選,會帶來通脹回落、利率下行嗎?
這或許會緩解美債收益率的上行壓力,但通脹邏輯本身更為複雜。
依靠赤字融資加碼刺激的概率下降,相比此前的政策預期,市場會下調美債發債規模、長期融資需求的預期。這也是大選結果出爐後美債收益率走低的原因。
但財政刺激降温,不等於通脹自動走低。關税、能源價格、薪資水平以及供給瓶頸,依舊可以推高物價。
對美聯儲而言,選舉結果不會改變它的政策目標。如果經濟放緩、通脹卻居高不下,貨幣政策的抉擇會變得更加棘手。
投資啓示:增長預期降温利好債券,但債券持續走牛,需要經濟數據和通脹趨勢驗證,不能只依靠大選新聞。
問題4:為什麼科技、AI股票跌幅尤為突出?
大選加速了一場本就已經開啓的AI行情重估。
中期選舉前夕,AI板塊估值高企、資本開支承諾巨大,投資者越來越擔憂AI投入轉化為利潤的速度。如今民主黨國會,又疊加了一層監管不確定性。
主要有三類風險:
1.監督加碼:國會針對AI企業、市場競爭、消費者保護、數據隱私、模型安全發起調查。
2.數據中心受限:用電負荷、電網成本、水資源消耗、項目審批受到更嚴格審查;地方阻力會推高項目成本、拉長工期。
3.資本開支不確定性:監管環境收緊後,投資者會對AI基建項目的資金來源和盈利性提出更高要求。
國會的審查,或將倒逼AI安全標準落地、模型獨立評估機制成型,數據中心建設方承擔更多責任。
但這不等於一套純粹反AI的政策路線。AI關乎美國競爭力,尤其對標中國,兩黨都有意維持美國在該領域的領先地位。
我們的觀點:大選結果只是重定價的催化劑。更深層的矛盾在於:如果看不到可信的回報路徑,投資者不再願意單純為AI資本開支買單。
問題5:這是不是AI熱潮落幕的開端?
不是。但這標誌着AI行情,從投資擴張熱潮,轉向盈利兑現週期的新階段。
此前,企業只要擴張AI算力,股價就能獲得溢價。現在投資者提出更嚴苛的問題:擴張資金從哪來?負債規模有多大?算力多久能產生營收?最終誰拿走經濟收益?
AI賽道逐漸分化成三類標的:
成熟龍頭:盈利平台、核心芯片廠商、存儲企業,資產負債表穩健、需求確定性強。韌性更強,但估值依然有壓縮空間。
重資產基建方:數據中心開發商、高槓杆算力供應商,面臨融資、電力、監管多重風險。
AI應用方:藉助AI提升生產效率、利潤率、客户體驗,不需要自己全額承擔基建投入。
下一階段AI行情,資金或將更多偏好第三類,同時擇優佈局第一類。這也意味着,優質AI投資機會,未必侷限在傳統半導體和雲廠商圈子裏。
問題6:現在可以逢低買入美股科技股嗎?
可以選擇性佈局,但不能只因為股價下跌就通吃整個板塊。
納斯達克100期貨已經接近技術超賣區間,14日相對強弱指標RSI逼近30。在持倉擁擠的背景下,這有機會觸發短期反彈。
不過期貨價格也已經跌破200日均線,意味着技術性拋壓、新增空頭倉位,可能放大波動。
要區分:短期技術性反彈,和基本面趨勢重塑。
長線投資者,我們傾向選擇盈利穩定、資產負債表健康、客户基礎紮實、現金流可持續的AI龍頭。對於高槓杆基建企業保持謹慎——這類商業模式高度依賴持續加碼資本開支、寬鬆融資環境。
同時不要默認美債收益率下行就能拯救所有成長股。貼現率下行利好估值,但如果盈利預期同步下調,利好會被抵消。
總結:分批擇優佈局優質標的,不要去賭精準抄底。英偉達接下來的財報等盈利數據,比大選本身更能檢驗AI投資邏輯。
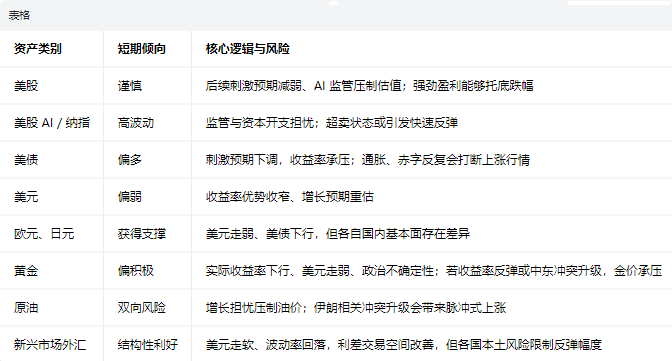
問題7:民主黨掌控國會後,股票、債券、外匯、大宗商品前景如何?
以下為方向判斷,並非即時價格預測;短期指未來數日至數週。
表格
問題8:美元是否會進入持續下行通道?
美元走弱的邏輯成立,但現在斷言“美國相對優勢時代終結”還為時過早。
直接傳導鏈條很清晰:財政加碼預期降温,壓低美債收益率,美元的息差優勢隨之削弱。與此同時,美股科技龍頭的前景不確定性上升,會推動部分海外投資組合分散配置資金。歐元、日元已經對此有所反應。
但美元最終走向,取決於相對經濟增速與利差對比。如果美國經濟持續強於其他經濟體,或是地緣衝突加劇,美元買盤會再度迴歸。
我們的觀點:更適合降低組合里美元資產的過度集中,而不是激進單邊做空美元。
問題9:對美債意味着什麼?長久期債券是否重新具備吸引力?
這次選舉,提升了美債的戰術配置價值。
民主黨國會約束新一輪財政刺激,投資者重新評估增長路徑、融資需求以及利率走向。
兩條利好債券的邏輯:增長預期下調,以及此前定價在收益率裏的財政擴張溢價回落。
但政策僵局不等於減債計劃。無論哪個政黨掌控國會,美國依然揹負高額利息支出與結構性財政壓力。
我們偏好中久期高資質債券,而不是押注超長端債券。如果經濟放緩,美債曲線中段可以兼顧票息收益與價格上漲空間。
主要風險:即便經濟走弱,通脹反彈或者期限溢價上行,依然會推高長端收益率。
問題10:黃金是本次中期選舉的贏家嗎?
多重因素對黃金形成支撐:美債收益率下行、美元走弱、政治不確定性再起。
黃金的配置價值不止來自大選。地緣緊張、財政可持續性隱憂、股票持倉過於集中下的分散需求,持續支撐黃金的戰略配置邏輯。
但投資者要分清:黃金是組合對沖工具,而不是博弈大選行情的短線投機標的。
一旦美債收益率反彈、美元回暖,金價會再度回調。地緣衝突升級是重要變量,尤其是美伊矛盾激化,會給黃金帶來擾動。
我們的觀點:黃金適合作為對沖通脹、地緣衝擊、政策不確定性的底倉,不適合追大選消息炒短線。
問題11:是否應該減持美股,轉向海外市場?
分散配置的理由變強,但不代表要拋棄美股。
美國企業在科技領先性、盈利能力、創新能力、融資渠道上依舊優勢顯著,政治僵局不會抹去這些優勢。只是市場資金高度扎堆美股科技股,投資者會重新審視:高估值之下,這些企業能否持續跑出超額收益。
三類值得關注的分散方向:
1.亞洲市場:精選國內AI應用帶來紅利的中國科技與相關企業。
2.美股寬基:等權重指數、巨型科技之外的優質標的、醫療板塊、依靠AI改善利潤率的公司。
3.多資產搭配:中久期債券+黃金作為補充,不要讓組合收益完全依賴股票。
重點提醒:美股科技回調,不代表所有海外股票必然上漲。如果市場全面進入風險規避模式,全球權益都會承壓。
問題12:什麼因素會扭轉當前偏空的市場情緒?
三大核心催化劑:
第一,AI盈利兑現。頭部科技企業證明資本開支可以轉化為營收和利潤,市場對AI週期的恐慌會消退。
第二,經濟數據。美國就業、增長數據強勁,會推翻“政治僵局顯著拖累經濟”的預期;粘性通脹也會終結美債漲勢。
第三,政策預期明朗。如果投資者判斷新一屆國會只會製造輿論噪音,難以實質衝擊AI投資,監管風險溢價就會回落。
利空情景風險:政治不確定性疊加企業盈利走弱、AI融資條件收緊,或是突發地緣衝擊。
問題13:年底之前,最需要重點跟蹤什麼?
相比追逐選舉新聞,重點盯緊四個方向:
1.AI資本開支是真的放緩,還是市場只是要求更高回報?關注英偉達財報、雲廠商資本開支指引、數據中心融資情況、半導體訂單。
2.美債收益率下行,是通脹預期改善驅動,還是增長預期惡化驅動?二者對股票和信用市場的含義完全不同。
3.美元走弱能否持續?持續走弱才會持續利好亞洲股市、新興市場貨幣和黃金。
4.政策僵局會不會演變為財政對抗?預算談判、債務上限進展、國會聽證調查、各州新出台的數據中心管控政策,都可能成為新的波動源頭。
接下來兩個月會給出答案:這場中期選舉,只是加速了早已開啓的板塊輪動,還是標誌着市場主線的根本性切換。
但投資者需要分清三件事:大選意外結果帶來的短期盤面反應、現實層面能夠落地調整的政策、以及企業本身的基本面。
第一部分:政治格局重置
問題1:民主黨掌控參眾兩院,對美國經濟和市場意味着什麼?
最重要的影響是:華盛頓政策基調,從相對統一,轉向顯著的政治僵局。
特朗普仍擔任總統,但由民主黨把控的國會,會極大束縛他在税收、財政刺激、政府開支方面的立法推進能力。不過民主黨也無法隨心所欲改寫政策,因為總統手握否決權。更可能的局面是,未來兩年政治對抗加劇、國會監督力度上升、立法陷入僵持,而非現有政策立刻被推翻。
落到市場層面:未來財政刺激的確定性下降,監管層面不確定性抬升。
盤面短期反應,主要出於三重擔憂:進一步財政託底的空間收窄、AI與大型科技企業受到更強監管審視、支撐美股相對強勢的增長動能可能放緩。
問題2:這是否代表特朗普的經濟議程宣告終結?
並非終結,只是受到約束,不會被全盤拆除。
國會與白宮分屬不同權力分支,掌握的政策工具並不一樣,這點至關重要。
税收與財政刺激:新減税方案、大規模支出法案將更難通過;已經落地的税法不會自動失效。
AI與科技:國會可以加強監督、限制新增激勵政策,但全面的監管法案仍面臨總統否決的阻礙。
貿易與關税:特朗普保留大量行政權限(受法律約束),僅僅國會易主,並不消除關税風險。
能源與地緣政治:白宮對外交政策、制裁、軍事安排仍保有重大影響力。
人事提名:民主黨掌控參議院後,法官以及高級官員的提名確認流程難度會大幅增加。
潛在風險:持續的政治對立,可能引發預算紛爭、政府停擺風險,或是債務上限帶來的市場劇烈波動。
我們的觀點:市場或許反應過快,簡單將民主黨國會等同於經濟走弱。現行政策框架大體保留,私營部門的投資週期仍在運行。
問題3:民主黨勝選,會帶來通脹回落、利率下行嗎?
這或許會緩解美債收益率的上行壓力,但通脹邏輯本身更為複雜。
依靠赤字融資加碼刺激的概率下降,相比此前的政策預期,市場會下調美債發債規模、長期融資需求的預期。這也是大選結果出爐後美債收益率走低的原因。
但財政刺激降温,不等於通脹自動走低。關税、能源價格、薪資水平以及供給瓶頸,依舊可以推高物價。
對美聯儲而言,選舉結果不會改變它的政策目標。如果經濟放緩、通脹卻居高不下,貨幣政策的抉擇會變得更加棘手。
投資啓示:增長預期降温利好債券,但債券持續走牛,需要經濟數據和通脹趨勢驗證,不能只依靠大選新聞。
第二部分:AI賽道迎來重定價
問題4:為什麼科技、AI股票跌幅尤為突出?
大選加速了一場本就已經開啓的AI行情重估。
中期選舉前夕,AI板塊估值高企、資本開支承諾巨大,投資者越來越擔憂AI投入轉化為利潤的速度。如今民主黨國會,又疊加了一層監管不確定性。
主要有三類風險:
1.監督加碼:國會針對AI企業、市場競爭、消費者保護、數據隱私、模型安全發起調查。
2.數據中心受限:用電負荷、電網成本、水資源消耗、項目審批受到更嚴格審查;地方阻力會推高項目成本、拉長工期。
3.資本開支不確定性:監管環境收緊後,投資者會對AI基建項目的資金來源和盈利性提出更高要求。
國會的審查,或將倒逼AI安全標準落地、模型獨立評估機制成型,數據中心建設方承擔更多責任。
但這不等於一套純粹反AI的政策路線。AI關乎美國競爭力,尤其對標中國,兩黨都有意維持美國在該領域的領先地位。
我們的觀點:大選結果只是重定價的催化劑。更深層的矛盾在於:如果看不到可信的回報路徑,投資者不再願意單純為AI資本開支買單。
問題5:這是不是AI熱潮落幕的開端?
不是。但這標誌着AI行情,從投資擴張熱潮,轉向盈利兑現週期的新階段。
此前,企業只要擴張AI算力,股價就能獲得溢價。現在投資者提出更嚴苛的問題:擴張資金從哪來?負債規模有多大?算力多久能產生營收?最終誰拿走經濟收益?
AI賽道逐漸分化成三類標的:
成熟龍頭:盈利平台、核心芯片廠商、存儲企業,資產負債表穩健、需求確定性強。韌性更強,但估值依然有壓縮空間。
重資產基建方:數據中心開發商、高槓杆算力供應商,面臨融資、電力、監管多重風險。
AI應用方:藉助AI提升生產效率、利潤率、客户體驗,不需要自己全額承擔基建投入。
下一階段AI行情,資金或將更多偏好第三類,同時擇優佈局第一類。這也意味着,優質AI投資機會,未必侷限在傳統半導體和雲廠商圈子裏。
問題6:現在可以逢低買入美股科技股嗎?
可以選擇性佈局,但不能只因為股價下跌就通吃整個板塊。
納斯達克100期貨已經接近技術超賣區間,14日相對強弱指標RSI逼近30。在持倉擁擠的背景下,這有機會觸發短期反彈。
不過期貨價格也已經跌破200日均線,意味着技術性拋壓、新增空頭倉位,可能放大波動。
要區分:短期技術性反彈,和基本面趨勢重塑。
長線投資者,我們傾向選擇盈利穩定、資產負債表健康、客户基礎紮實、現金流可持續的AI龍頭。對於高槓杆基建企業保持謹慎——這類商業模式高度依賴持續加碼資本開支、寬鬆融資環境。
同時不要默認美債收益率下行就能拯救所有成長股。貼現率下行利好估值,但如果盈利預期同步下調,利好會被抵消。
總結:分批擇優佈局優質標的,不要去賭精準抄底。英偉達接下來的財報等盈利數據,比大選本身更能檢驗AI投資邏輯。
第三部分:大類資產配置思路
問題7:民主黨掌控國會後,股票、債券、外匯、大宗商品前景如何?
以下為方向判斷,並非即時價格預測;短期指未來數日至數週。
表格
問題8:美元是否會進入持續下行通道?
美元走弱的邏輯成立,但現在斷言“美國相對優勢時代終結”還為時過早。
直接傳導鏈條很清晰:財政加碼預期降温,壓低美債收益率,美元的息差優勢隨之削弱。與此同時,美股科技龍頭的前景不確定性上升,會推動部分海外投資組合分散配置資金。歐元、日元已經對此有所反應。
但美元最終走向,取決於相對經濟增速與利差對比。如果美國經濟持續強於其他經濟體,或是地緣衝突加劇,美元買盤會再度迴歸。
我們的觀點:更適合降低組合里美元資產的過度集中,而不是激進單邊做空美元。
問題9:對美債意味着什麼?長久期債券是否重新具備吸引力?
這次選舉,提升了美債的戰術配置價值。
民主黨國會約束新一輪財政刺激,投資者重新評估增長路徑、融資需求以及利率走向。
兩條利好債券的邏輯:增長預期下調,以及此前定價在收益率裏的財政擴張溢價回落。
但政策僵局不等於減債計劃。無論哪個政黨掌控國會,美國依然揹負高額利息支出與結構性財政壓力。
我們偏好中久期高資質債券,而不是押注超長端債券。如果經濟放緩,美債曲線中段可以兼顧票息收益與價格上漲空間。
主要風險:即便經濟走弱,通脹反彈或者期限溢價上行,依然會推高長端收益率。
問題10:黃金是本次中期選舉的贏家嗎?
多重因素對黃金形成支撐:美債收益率下行、美元走弱、政治不確定性再起。
黃金的配置價值不止來自大選。地緣緊張、財政可持續性隱憂、股票持倉過於集中下的分散需求,持續支撐黃金的戰略配置邏輯。
但投資者要分清:黃金是組合對沖工具,而不是博弈大選行情的短線投機標的。
一旦美債收益率反彈、美元回暖,金價會再度回調。地緣衝突升級是重要變量,尤其是美伊矛盾激化,會給黃金帶來擾動。
我們的觀點:黃金適合作為對沖通脹、地緣衝擊、政策不確定性的底倉,不適合追大選消息炒短線。
第四部分:投資者當下該怎麼做?
問題11:是否應該減持美股,轉向海外市場?
分散配置的理由變強,但不代表要拋棄美股。
美國企業在科技領先性、盈利能力、創新能力、融資渠道上依舊優勢顯著,政治僵局不會抹去這些優勢。只是市場資金高度扎堆美股科技股,投資者會重新審視:高估值之下,這些企業能否持續跑出超額收益。
三類值得關注的分散方向:
1.亞洲市場:精選國內AI應用帶來紅利的中國科技與相關企業。
2.美股寬基:等權重指數、巨型科技之外的優質標的、醫療板塊、依靠AI改善利潤率的公司。
3.多資產搭配:中久期債券+黃金作為補充,不要讓組合收益完全依賴股票。
重點提醒:美股科技回調,不代表所有海外股票必然上漲。如果市場全面進入風險規避模式,全球權益都會承壓。
問題12:什麼因素會扭轉當前偏空的市場情緒?
三大核心催化劑:
第一,AI盈利兑現。頭部科技企業證明資本開支可以轉化為營收和利潤,市場對AI週期的恐慌會消退。
第二,經濟數據。美國就業、增長數據強勁,會推翻“政治僵局顯著拖累經濟”的預期;粘性通脹也會終結美債漲勢。
第三,政策預期明朗。如果投資者判斷新一屆國會只會製造輿論噪音,難以實質衝擊AI投資,監管風險溢價就會回落。
利空情景風險:政治不確定性疊加企業盈利走弱、AI融資條件收緊,或是突發地緣衝擊。
問題13:年底之前,最需要重點跟蹤什麼?
相比追逐選舉新聞,重點盯緊四個方向:
1.AI資本開支是真的放緩,還是市場只是要求更高回報?關注英偉達財報、雲廠商資本開支指引、數據中心融資情況、半導體訂單。
2.美債收益率下行,是通脹預期改善驅動,還是增長預期惡化驅動?二者對股票和信用市場的含義完全不同。
3.美元走弱能否持續?持續走弱才會持續利好亞洲股市、新興市場貨幣和黃金。
4.政策僵局會不會演變為財政對抗?預算談判、債務上限進展、國會聽證調查、各州新出台的數據中心管控政策,都可能成為新的波動源頭。
接下來兩個月會給出答案:這場中期選舉,只是加速了早已開啓的板塊輪動,還是標誌着市場主線的根本性切換。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。