11月5日财经早餐:美中期选举民主党大胜打压美元,金价飙升超3%,油价重挫超9%
2026-11-05 07:31:42
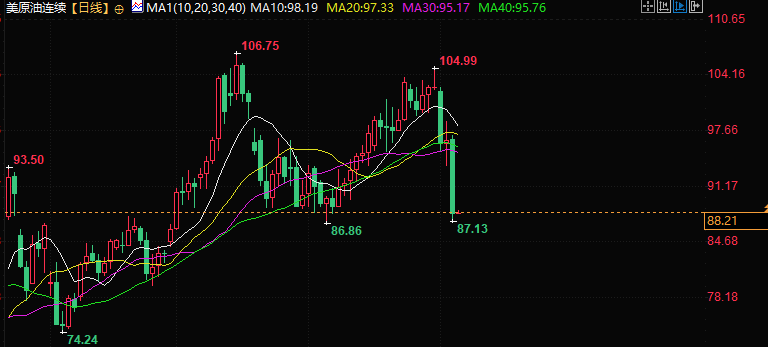
周四(北京时间11月5日)亚市早盘,现货黄金交投于4063美元/盎司附近,金价周三飙升超3%,创下自8月中以来的最大单日涨幅,民主党在美国中期选举中大获全胜导致美元大幅下跌至一个多月低点,投资者关注本周将公布的美国非农就业报告以寻找利率前景线索;油价周三重挫超9%,盘中创三个月低点,投资者押注美国权力更迭可能加速结束美国和以色列与伊朗之间的战争,美原油现交投于88.17美元/桶附近。
美股周三大幅收高,标普500指数收涨1.6%至7688.62点,纳指涨1.4%至25736.51点,道指涨3%至53356.12点;民主党在中期选举中取得压倒性胜利,缓解了政治不确定性并提振风险偏好,但市场担忧AI监管趋严,数据中心相关股下跌。
AI巨头微软涨6.7%、亚马逊涨6.1%、Alphabet涨3.2%、Meta涨1.4%,而Hut 8跌23%、IREN跌11%、Core Scientific跌10%、Applied Digital跌6.7%,费城半导体指数跌3.1%触及六个月低位,AMD则涨1%;油价大幅下跌也提振大盘情绪,投资者押注权力格局变化将加快结束伊朗战争。
标普500非必需消费品板块涨4.3%、能源板块跌4.8%;SpaceX跌3.9%、特斯拉跌3.3%,国防股诺斯洛普格拉曼、雷神和洛克希德马丁因1.5万亿美元国防预算请求在国会可能面临更艰难审议而下跌,太阳能和清洁能源类股上涨、景顺太阳能ETF涨近6%。
现货黄金周三上涨3.29%,创下自8月中以来的最大单日涨幅,收报4059.92美元/盎司,民主党在美国中期选举中大获全胜导致美元大幅下跌至一个多月低点,投资者关注本周将公布的美国非农就业报告以寻找利率前景线索。
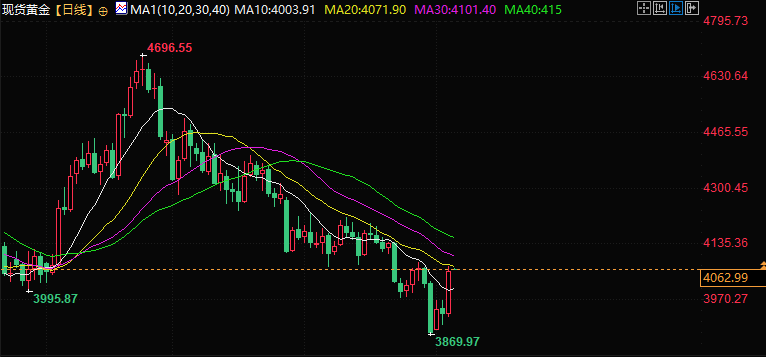
美国黄金交易所市场分析师Jim Wyckoff表示,金价从美元走软中获得支撑,这反映市场普遍认为美国国会很可能在许多立法问题上陷入僵局,可能对美国经济产生一定负面影响,从而促使美联储采取更宽松货币政策;与此同时通胀担忧持续,投资者密切关注华盛顿在美以联手对抗伊朗冲突中的下一步行动,CME FedWatch工具显示交易员预计美联储12月加息概率约83%。周三ADP报告显示10月美国民间就业岗位有所增长,投资者等待周五非农报告。
油价周三回落,美原油下跌9.01%,收报88.04美元/桶,盘中创三个月低点至87.13美元/桶;布伦特原油下跌下跌9.36%,收报94.58美元/桶,盘中创三个月低点至93.39美元/桶,周三特朗普总统所属共和党于中期选举中失去国会控制权,投资者押注此次权力更迭可能加速结束美国和以色列与伊朗之间的战争。
特朗普现在面临通过谈判退出与风险更大的升级之间的选择,两位接近海湾地区政府圈子的消息人士称,面对能够限制其军事选择的民主党控制国会,实力减弱的特朗普更有动力寻求达成协议,目前对伊朗发动全面进攻的可能性似乎较小。
但海湾地区分析人士指出,如果达成一项让伊朗宣称取得明确胜利、而使特朗普显得败下阵来的协议,这可能引发鲁莽行为而非克制。特朗普周二告诉英国《金融时报》,美国目前没有对伊朗发动打击的计划;周三他承认伊朗问题在共和党中期选举惨败中起了一定作用。BOK Financial交易部高级副总裁Dennis Kissler表示,民主党掌控国会也可能收紧美国在中东的军事开支,并进一步增加早日达成和平协议的可能性,中东原油出口量增加以及特朗普关于目前没有计划打击伊朗的言论都在加剧油价下行压力。
伊朗最高领袖哈梅内伊在书面声明中表示,无论哪个政党执政,美国的敌对态度都将持续;也门胡塞武装称已将利雅得的哈立德国王国际机场作为袭击目标,沙特当局尚未证实。
据Vortexa船舶追踪数据,10月份海湾地区原油、凝析油和成品油(不包括液化石油气)出口量平均为每日1710万桶,较9月份的1890万桶/日有所下降,但仍约为战前水平的四分之三。
美国能源信息署表示,上周美国原油、汽油和馏分油库存均出现下降,截至10月30日当周原油库存减少86.5万桶至4.098亿桶。
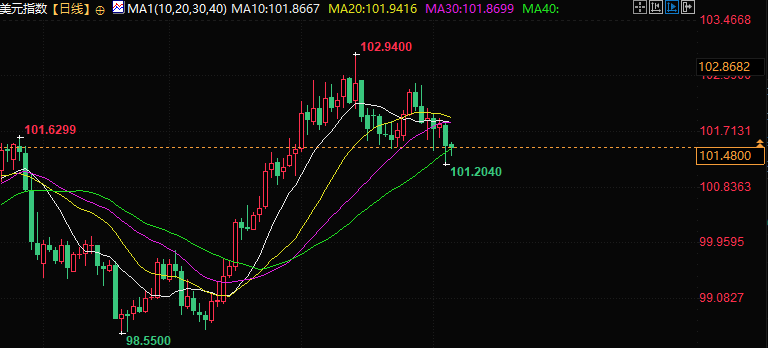
美元指数周三下跌0.33%,收报101.50,盘中触及两个月低点至101.20,周三民主党在美国中期选举中大获全胜、夺得参众两院控制权,消除了市场的一项不确定性来源,投资者同时评估监管政策可能发生的变化。
民主党的巨大胜利缓解了市场对选举结果可能引发争议的担忧,但也带来共和党掌控白宫、民主党控制国会的分裂政府和立法僵局前景,与此同时美国正应对伊朗战争以及既推动经济增长又加剧通胀的AI热潮,投资者等待华盛顿在美以对伊朗战争中的下一步行动。
Silver Gold Bull外汇和贵金属风险管理主管Erik Bregar称,市场呈现风险偏好升温氛围,现在看到的或许在一定程度上是“卖消息、买事实”,市场也松了一口气,不会陷入围绕选举结果遭操纵之说的泥潭;从基本面看,鉴于民主党在数据中心等问题上的立场,市场对AI的担忧仍可能进一步升温,但眼下特朗普不会抗争选举结果令市场感到宽慰,风险偏好全面升温通常对美元不利。
欧元兑美元上涨0.33%报1.1228美元,稍早一度升至1.1272美元的10月6日以来最高。尽管美国政治格局发生变化,市场对美联储利率路径的预期基本未变,芝商所FedWatch工具显示市场预计美联储12月会议至少加息25个基点的概率为81.2%,高于上一交易日的77.4%。
美国中期选举结果在很大程度上盖过了一系列美国经济数据的影响:ADP全国就业报告显示美国10月民间就业岗位增加8.6万个,高于路透调查经济学家预估的6.9万个;美国供应管理协会报告显示非制造业PMI上月降至54.5,低于9月的54.9和经济学家预估的54.8,但仍高于50荣枯线。
英镑兑美元上涨0.38%报1.3462美元,稍早一度升至1.3503美元的逾七周最高,连续第六个交易日上涨;英国央行周四将公布政策决定,料将迫于能源成本急升带来的通胀压力而加息,但可能会反驳投资者关于明年还将多次加息的押注.
特朗普中期选举失利后首次露面
当地时间11月4日,美国总统特朗普在中期选举失利后首次露面。他在白宫对媒体表示,选举失利在很大程度上确实是由与伊朗的冲突所致,但如果重来一次,他仍会作同样的决定。特朗普称,绝不能让伊朗拥有核武器。在被问及国防部长赫格塞思的去留问题时,特朗普表示,不会换掉赫格塞思,他“干得非常出色”。(CCTV国际时讯)
欧佩克:原油运输及保险成本飙升 加剧全球通胀压力
石油输出国组织(欧佩克)秘书长海赛姆·盖斯11月4日表示,2026年以来,国际能源运输和保险成本大幅上涨,目前已超过原油本身价值的三分之一。运输及风险成本上涨正沿石油和能源产业链传导,加重产油国和消费国经济负担,并进一步加剧全球通胀压力。欧佩克4日发布的最新报告显示,2026年以来,原油海运及保险成本大幅上涨,部分航线运输成本较年初增加约12倍,推高全球大宗商品价格和通胀压力。(央视新闻)
民主党夺下参议院 特朗普重塑美联储之路再添屏障
随着民主党赢得参议院控制权,唐纳德·特朗普试图重塑美联储、让利率政策顺从其意愿的行动遭遇了一道强有力的屏障。参议院控制权易手是一次重大的政治转变,此前一度被认为不太可能发生。这实际上阻断了白宫让忠于特朗普的人选获得确认、进入由七名理事组成的美联储理事会的路径,也使特朗普政府失去了进一步加强对美国央行控制最直接的手段。在民主党占据多数后,马萨诸塞州参议员伊丽莎白·沃伦可能出任参议院银行委员会主席。这意味着负责监督美联储的委员会将由沃伦领导,而预计她会阻止任何被认为过度顺从行政部门压力的提名人选获得推进。这一选举结果也可能让美联储及其主席凯文·沃什拥有更大的空间,通过提高利率来抗击通胀。
阿联酋考虑修建第三条原油管道,以避开霍尔木兹海峡
据知情人士透露,阿联酋正考虑新建第三条原油出口管道,将原油输送至霍尔木兹海峡以外区域,以此大幅降低对这条航道的依赖。知情人士称,阿布扎比国家石油公司(ADNOC)拟规划一条管道,连接阿联酋西海岸与东部的富查伊拉港。因相关信息尚未公开,消息人士要求匿名。该管道或将对第三方开放,与现有管线以及另一条计划明年动工的管道互联互通,提升在霍尔木兹海峡供应遇阻时的原油保供能力。知情人士还表示,阿布扎比国家石油公司已经向部分亚洲客户介绍了该管道项目。不过方案尚未敲定,线路走向等细节仍存在调整空间。
美联储12月加息的概率为81.5%,到明年一年至少加息一次的概率为85.8%
据CME“美联储观察”:美联储12月维持利率不变的概率为18.5%,加息25个基点的概率为81.5%。美联储到明年1月维持利率不变的概率14.2%,累计加息25个基点的概率67.1%,累计加息50个基点的概率为18.7%。
国家发改委:预计到“十五五”末,我国社会消费品零售总额达到60万亿元左右
11月4日,国家发展改革委召开奋进“十五五”系列新闻发布会,介绍夯实发展支撑有关情况。国家发展改革委经济贸易司副司长寇荣表示,预计到“十五五”末,我国流通业整体规模将持续扩大,社会消费品零售总额达到60万亿元左右,流通网络将更加健全。102个现代流通战略支点城市,辐射带动能力进一步增强。将有6条国家级重要商品骨干流通走廊落地建设,现代流通体系将更加完善,更好地服务中国式现代化建设。
中国人民银行加力实施股票回购增持再贷款政策
为维护资本市场平稳运行,中国人民银行加力实施股票回购增持再贷款政策。一、自2026年11月4日起,下调股票回购增持再贷款利率0.25个百分点至1%。股票回购增持再贷款的支持对象为21家全国性银行和5家系统重要性城商行,支持比例为100%,期限1年,可根据银行需要展期。银行可在再贷款利率基础上适当加点,合理确定股票回购增持贷款期限和利率,加快贷款投放,增强上市公司、主要股东市值管理能力。二、向银行提供充足的再贷款额度保障。11月2日股票回购增持再贷款座谈会之后,银行已向中国人民银行报送股票回购增持再贷款额度申请超过2000亿元。后续,中国人民银行将继续充分满足银行的再贷款需求,支持银行积极对接上市公司、主要股东融资需求。(中国人民银行)
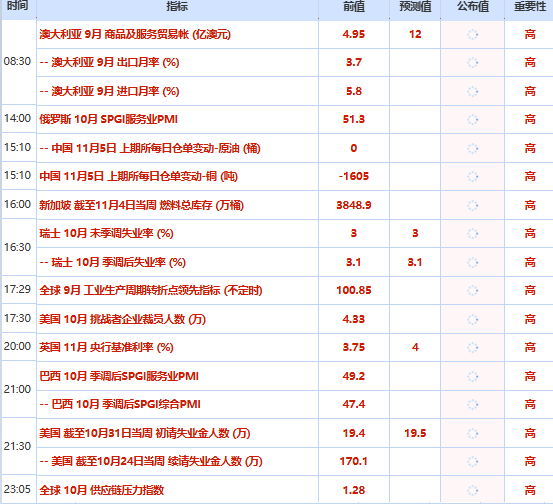
日内重点关
注股市
美股周三大幅收高,标普500指数收涨1.6%至7688.62点,纳指涨1.4%至25736.51点,道指涨3%至53356.12点;民主党在中期选举中取得压倒性胜利,缓解了政治不确定性并提振风险偏好,但市场担忧AI监管趋严,数据中心相关股下跌。
AI巨头微软涨6.7%、亚马逊涨6.1%、Alphabet涨3.2%、Meta涨1.4%,而Hut 8跌23%、IREN跌11%、Core Scientific跌10%、Applied Digital跌6.7%,费城半导体指数跌3.1%触及六个月低位,AMD则涨1%;油价大幅下跌也提振大盘情绪,投资者押注权力格局变化将加快结束伊朗战争。
标普500非必需消费品板块涨4.3%、能源板块跌4.8%;SpaceX跌3.9%、特斯拉跌3.3%,国防股诺斯洛普格拉曼、雷神和洛克希德马丁因1.5万亿美元国防预算请求在国会可能面临更艰难审议而下跌,太阳能和清洁能源类股上涨、景顺太阳能ETF涨近6%。
金市
现货黄金周三上涨3.29%,创下自8月中以来的最大单日涨幅,收报4059.92美元/盎司,民主党在美国中期选举中大获全胜导致美元大幅下跌至一个多月低点,投资者关注本周将公布的美国非农就业报告以寻找利率前景线索。
美国黄金交易所市场分析师Jim Wyckoff表示,金价从美元走软中获得支撑,这反映市场普遍认为美国国会很可能在许多立法问题上陷入僵局,可能对美国经济产生一定负面影响,从而促使美联储采取更宽松货币政策;与此同时通胀担忧持续,投资者密切关注华盛顿在美以联手对抗伊朗冲突中的下一步行动,CME FedWatch工具显示交易员预计美联储12月加息概率约83%。周三ADP报告显示10月美国民间就业岗位有所增长,投资者等待周五非农报告。
油市
油价周三回落,美原油下跌9.01%,收报88.04美元/桶,盘中创三个月低点至87.13美元/桶;布伦特原油下跌下跌9.36%,收报94.58美元/桶,盘中创三个月低点至93.39美元/桶,周三特朗普总统所属共和党于中期选举中失去国会控制权,投资者押注此次权力更迭可能加速结束美国和以色列与伊朗之间的战争。
特朗普现在面临通过谈判退出与风险更大的升级之间的选择,两位接近海湾地区政府圈子的消息人士称,面对能够限制其军事选择的民主党控制国会,实力减弱的特朗普更有动力寻求达成协议,目前对伊朗发动全面进攻的可能性似乎较小。
但海湾地区分析人士指出,如果达成一项让伊朗宣称取得明确胜利、而使特朗普显得败下阵来的协议,这可能引发鲁莽行为而非克制。特朗普周二告诉英国《金融时报》,美国目前没有对伊朗发动打击的计划;周三他承认伊朗问题在共和党中期选举惨败中起了一定作用。BOK Financial交易部高级副总裁Dennis Kissler表示,民主党掌控国会也可能收紧美国在中东的军事开支,并进一步增加早日达成和平协议的可能性,中东原油出口量增加以及特朗普关于目前没有计划打击伊朗的言论都在加剧油价下行压力。
伊朗最高领袖哈梅内伊在书面声明中表示,无论哪个政党执政,美国的敌对态度都将持续;也门胡塞武装称已将利雅得的哈立德国王国际机场作为袭击目标,沙特当局尚未证实。
据Vortexa船舶追踪数据,10月份海湾地区原油、凝析油和成品油(不包括液化石油气)出口量平均为每日1710万桶,较9月份的1890万桶/日有所下降,但仍约为战前水平的四分之三。
美国能源信息署表示,上周美国原油、汽油和馏分油库存均出现下降,截至10月30日当周原油库存减少86.5万桶至4.098亿桶。
汇市
美元指数周三下跌0.33%,收报101.50,盘中触及两个月低点至101.20,周三民主党在美国中期选举中大获全胜、夺得参众两院控制权,消除了市场的一项不确定性来源,投资者同时评估监管政策可能发生的变化。
民主党的巨大胜利缓解了市场对选举结果可能引发争议的担忧,但也带来共和党掌控白宫、民主党控制国会的分裂政府和立法僵局前景,与此同时美国正应对伊朗战争以及既推动经济增长又加剧通胀的AI热潮,投资者等待华盛顿在美以对伊朗战争中的下一步行动。
Silver Gold Bull外汇和贵金属风险管理主管Erik Bregar称,市场呈现风险偏好升温氛围,现在看到的或许在一定程度上是“卖消息、买事实”,市场也松了一口气,不会陷入围绕选举结果遭操纵之说的泥潭;从基本面看,鉴于民主党在数据中心等问题上的立场,市场对AI的担忧仍可能进一步升温,但眼下特朗普不会抗争选举结果令市场感到宽慰,风险偏好全面升温通常对美元不利。
欧元兑美元上涨0.33%报1.1228美元,稍早一度升至1.1272美元的10月6日以来最高。尽管美国政治格局发生变化,市场对美联储利率路径的预期基本未变,芝商所FedWatch工具显示市场预计美联储12月会议至少加息25个基点的概率为81.2%,高于上一交易日的77.4%。
美国中期选举结果在很大程度上盖过了一系列美国经济数据的影响:ADP全国就业报告显示美国10月民间就业岗位增加8.6万个,高于路透调查经济学家预估的6.9万个;美国供应管理协会报告显示非制造业PMI上月降至54.5,低于9月的54.9和经济学家预估的54.8,但仍高于50荣枯线。
英镑兑美元上涨0.38%报1.3462美元,稍早一度升至1.3503美元的逾七周最高,连续第六个交易日上涨;英国央行周四将公布政策决定,料将迫于能源成本急升带来的通胀压力而加息,但可能会反驳投资者关于明年还将多次加息的押注.
国际要闻
特朗普中期选举失利后首次露面
当地时间11月4日,美国总统特朗普在中期选举失利后首次露面。他在白宫对媒体表示,选举失利在很大程度上确实是由与伊朗的冲突所致,但如果重来一次,他仍会作同样的决定。特朗普称,绝不能让伊朗拥有核武器。在被问及国防部长赫格塞思的去留问题时,特朗普表示,不会换掉赫格塞思,他“干得非常出色”。(CCTV国际时讯)
欧佩克:原油运输及保险成本飙升 加剧全球通胀压力
石油输出国组织(欧佩克)秘书长海赛姆·盖斯11月4日表示,2026年以来,国际能源运输和保险成本大幅上涨,目前已超过原油本身价值的三分之一。运输及风险成本上涨正沿石油和能源产业链传导,加重产油国和消费国经济负担,并进一步加剧全球通胀压力。欧佩克4日发布的最新报告显示,2026年以来,原油海运及保险成本大幅上涨,部分航线运输成本较年初增加约12倍,推高全球大宗商品价格和通胀压力。(央视新闻)
民主党夺下参议院 特朗普重塑美联储之路再添屏障
随着民主党赢得参议院控制权,唐纳德·特朗普试图重塑美联储、让利率政策顺从其意愿的行动遭遇了一道强有力的屏障。参议院控制权易手是一次重大的政治转变,此前一度被认为不太可能发生。这实际上阻断了白宫让忠于特朗普的人选获得确认、进入由七名理事组成的美联储理事会的路径,也使特朗普政府失去了进一步加强对美国央行控制最直接的手段。在民主党占据多数后,马萨诸塞州参议员伊丽莎白·沃伦可能出任参议院银行委员会主席。这意味着负责监督美联储的委员会将由沃伦领导,而预计她会阻止任何被认为过度顺从行政部门压力的提名人选获得推进。这一选举结果也可能让美联储及其主席凯文·沃什拥有更大的空间,通过提高利率来抗击通胀。
阿联酋考虑修建第三条原油管道,以避开霍尔木兹海峡
据知情人士透露,阿联酋正考虑新建第三条原油出口管道,将原油输送至霍尔木兹海峡以外区域,以此大幅降低对这条航道的依赖。知情人士称,阿布扎比国家石油公司(ADNOC)拟规划一条管道,连接阿联酋西海岸与东部的富查伊拉港。因相关信息尚未公开,消息人士要求匿名。该管道或将对第三方开放,与现有管线以及另一条计划明年动工的管道互联互通,提升在霍尔木兹海峡供应遇阻时的原油保供能力。知情人士还表示,阿布扎比国家石油公司已经向部分亚洲客户介绍了该管道项目。不过方案尚未敲定,线路走向等细节仍存在调整空间。
美联储12月加息的概率为81.5%,到明年一年至少加息一次的概率为85.8%
据CME“美联储观察”:美联储12月维持利率不变的概率为18.5%,加息25个基点的概率为81.5%。美联储到明年1月维持利率不变的概率14.2%,累计加息25个基点的概率67.1%,累计加息50个基点的概率为18.7%。
国内要闻
国家发改委:预计到“十五五”末,我国社会消费品零售总额达到60万亿元左右
11月4日,国家发展改革委召开奋进“十五五”系列新闻发布会,介绍夯实发展支撑有关情况。国家发展改革委经济贸易司副司长寇荣表示,预计到“十五五”末,我国流通业整体规模将持续扩大,社会消费品零售总额达到60万亿元左右,流通网络将更加健全。102个现代流通战略支点城市,辐射带动能力进一步增强。将有6条国家级重要商品骨干流通走廊落地建设,现代流通体系将更加完善,更好地服务中国式现代化建设。
中国人民银行加力实施股票回购增持再贷款政策
为维护资本市场平稳运行,中国人民银行加力实施股票回购增持再贷款政策。一、自2026年11月4日起,下调股票回购增持再贷款利率0.25个百分点至1%。股票回购增持再贷款的支持对象为21家全国性银行和5家系统重要性城商行,支持比例为100%,期限1年,可根据银行需要展期。银行可在再贷款利率基础上适当加点,合理确定股票回购增持贷款期限和利率,加快贷款投放,增强上市公司、主要股东市值管理能力。二、向银行提供充足的再贷款额度保障。11月2日股票回购增持再贷款座谈会之后,银行已向中国人民银行报送股票回购增持再贷款额度申请超过2000亿元。后续,中国人民银行将继续充分满足银行的再贷款需求,支持银行积极对接上市公司、主要股东融资需求。(中国人民银行)
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。