警告一轮接一轮,美元兑日元多头为何还没被吓退?
2026-11-13 14:12:56
周五(11月13日)亚洲时段,美元兑日元延续涨势,汇价一度触及160.07,再次刷新9月初以来的新高。
随着美元兑日元本周再度触及160.00,东京正在确保交易者知道“有人在看着”。
日本首相高市早苗是最新一位加入表态的官员,她表示:不就汇率水平置评;与美财政当局就汇率保持密切沟通;将努力维持有序的外汇市场;汇率由多种因素决定;经济与财政政策并非旨在操纵汇率;将在密切关注市场发展的同时管理经济与财政政策。这些都是相当熟悉的措辞,但一如既往,更重要的是表态的时机。
美元兑日元昨日一度升破160.00,今日继续在该水平附近反复徘徊,使交易者重新回到今年夏季干预后最熟悉的高危区域。
日本当局此前已通过实际操作证明,当汇价出现急剧无序波动时,东京不仅具备干预意愿,也获得了华盛顿的协调支持。高市早苗此时表态强调与美方保持密切沟通,并重申维护有序外汇市场的立场,绝非简单外交辞令。
其核心信号在于:警告措辞本身虽属常规,但发布时机恰好卡在汇价再度逼近160的关键节点,赋予了语言额外的威慑力。美方此前配合干预的历史记录,进一步把“密切协调”从客套表述转化为可信的潜在行动暗示。
市场因此必须重新评估,当前160附近的任何快速上冲,都可能触发东京与华盛顿的联合反应,而不仅仅是单边口头警告。
必须明确的是,突破160.00本身并不构成自动触发干预的机械红线。
日本财务省与央行一贯强调,它们真正关注的是汇率波动的速度与无序程度,而非某一固定水平。
若汇价以相对渐进、可预期的方式向上移动,即便短暂穿越160,干预的紧迫性也相对较低;反之,若出现短时间内大幅跳升、流动性急剧恶化或投机性抛售加速,则当局采取行动的概率会显著上升。
这一区分对交易者至关重要:简单把160视为“必守关口”容易导致误判,真正需要监测的是价格变动的斜率、成交量放大程度以及市场情绪的失控迹象。
历史经验显示,日本当局更倾向于在“无序”特征明显时出手,而非单纯因为数字越过某个整数关口。因此,当前市场应把注意力从水平本身,转向波动节奏与秩序性的实时评估。
尽管东京释放了明确的口头警告,美元兑日元的多头仍握有坚实的基本面支撑。本周美元的反弹主要源于美债收益率持续上行,以及市场对美联储维持更高利率甚至进一步收紧的预期升温。
利率优势所带来的方向性力量,远比口头干预对“速度”的约束更为持久。口头警告可以暂时压制投机性加速,延缓汇价向上冲刺的节奏,却难以单独扭转由收益率差距驱动的中期趋势。
只要美国长端收益率保持高位、美联储政策路径仍偏鹰派,美元的相对吸引力就不会轻易消退。
这意味着,即便日本当局成功减缓了160附近的急涨,后续若美债收益率继续走强,汇价仍可能在稍作盘整后再度测试更高水平。口头干预的效力因此更多体现在“刹车”而非“转向”。
当前局面再次演变成经典的“谁先眨眼”博弈。美元多头凭借收益率优势与政策预期握有明确动能,而东京则通过今年夏季的实际干预记录,以及与美方协调的表态,展示了其行动意愿。
双方对峙的焦点,正集中在160附近这一心理与技术双重敏感区域。若汇价以有序方式缓慢上行,东京可能继续以口头警告为主;一旦出现急剧无序跳升,干预风险将迅速上升。
市场因此面临双向不确定性:多头可能因基本面支撑而继续试探上方空间,空头则可能因当局潜在行动而获得短暂喘息。
最终哪一方先让步,取决于未来数日汇价波动的速度、美债收益率的走势,以及日本当局是否判断市场已进入“无序”状态。160附近的每一次测试,都在同步积累双方的行动压力。
日本首相高市早苗成为最新一位就汇率发声的官员,称与美财政当局保持密切沟通、将维持有序的外汇市场,但未就汇率水平置评。美元兑日元昨日一度升破160、今日再度徘徊于该水平附近,使交易者回到危险的熟悉地带——东京今夏已证明华盛顿愿意提供帮助,使“协调”一词从外交辞令变为可信的威胁。
但160并非自动触发干预的神奇红线,当局更关注波动的速度与无序程度。美元本周的动能来自美债收益率上升与更鹰派的美联储预期,仅凭口头警告难以逆转这一利率优势——警告作用于“速度”,利率优势作用于“方向”。
因此,市场回到熟悉的“谁先眨眼”游戏:美元多头握有动能,东京有行动意愿与美方配合;随着汇价持续测试160附近,总有一方需要让步。
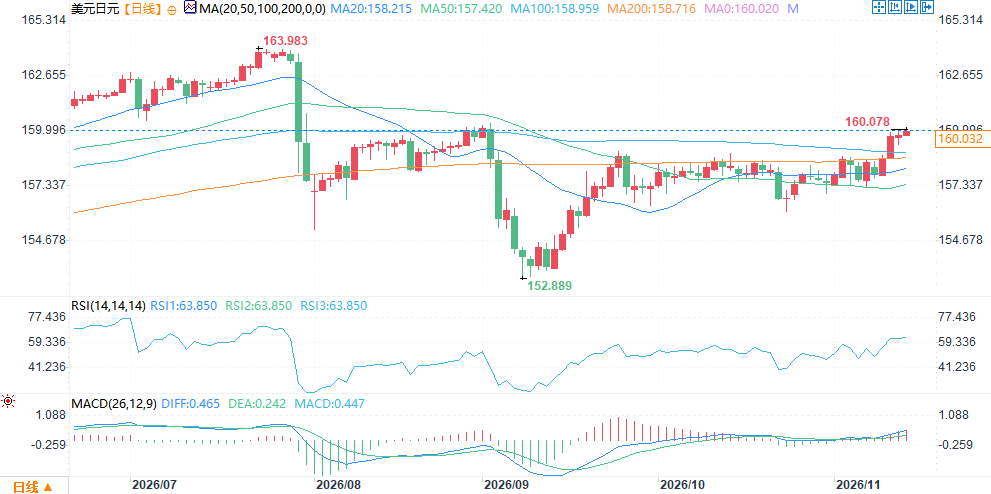
(美元兑日元日线图,)
北京时间14:09,美元兑日元报160.06/07。
随着美元兑日元本周再度触及160.00,东京正在确保交易者知道“有人在看着”。
日本首相高市早苗是最新一位加入表态的官员,她表示:不就汇率水平置评;与美财政当局就汇率保持密切沟通;将努力维持有序的外汇市场;汇率由多种因素决定;经济与财政政策并非旨在操纵汇率;将在密切关注市场发展的同时管理经济与财政政策。这些都是相当熟悉的措辞,但一如既往,更重要的是表态的时机。
时机与背景:160附近的“危险熟悉地带”
美元兑日元昨日一度升破160.00,今日继续在该水平附近反复徘徊,使交易者重新回到今年夏季干预后最熟悉的高危区域。
日本当局此前已通过实际操作证明,当汇价出现急剧无序波动时,东京不仅具备干预意愿,也获得了华盛顿的协调支持。高市早苗此时表态强调与美方保持密切沟通,并重申维护有序外汇市场的立场,绝非简单外交辞令。
其核心信号在于:警告措辞本身虽属常规,但发布时机恰好卡在汇价再度逼近160的关键节点,赋予了语言额外的威慑力。美方此前配合干预的历史记录,进一步把“密切协调”从客套表述转化为可信的潜在行动暗示。
市场因此必须重新评估,当前160附近的任何快速上冲,都可能触发东京与华盛顿的联合反应,而不仅仅是单边口头警告。
160不是魔法红线:当局关注的是速度与无序,而非水平本身
必须明确的是,突破160.00本身并不构成自动触发干预的机械红线。
日本财务省与央行一贯强调,它们真正关注的是汇率波动的速度与无序程度,而非某一固定水平。
若汇价以相对渐进、可预期的方式向上移动,即便短暂穿越160,干预的紧迫性也相对较低;反之,若出现短时间内大幅跳升、流动性急剧恶化或投机性抛售加速,则当局采取行动的概率会显著上升。
这一区分对交易者至关重要:简单把160视为“必守关口”容易导致误判,真正需要监测的是价格变动的斜率、成交量放大程度以及市场情绪的失控迹象。
历史经验显示,日本当局更倾向于在“无序”特征明显时出手,而非单纯因为数字越过某个整数关口。因此,当前市场应把注意力从水平本身,转向波动节奏与秩序性的实时评估。
口头警告的局限:美元本周的动能来自收益率与加息预期
尽管东京释放了明确的口头警告,美元兑日元的多头仍握有坚实的基本面支撑。本周美元的反弹主要源于美债收益率持续上行,以及市场对美联储维持更高利率甚至进一步收紧的预期升温。
利率优势所带来的方向性力量,远比口头干预对“速度”的约束更为持久。口头警告可以暂时压制投机性加速,延缓汇价向上冲刺的节奏,却难以单独扭转由收益率差距驱动的中期趋势。
只要美国长端收益率保持高位、美联储政策路径仍偏鹰派,美元的相对吸引力就不会轻易消退。
这意味着,即便日本当局成功减缓了160附近的急涨,后续若美债收益率继续走强,汇价仍可能在稍作盘整后再度测试更高水平。口头干预的效力因此更多体现在“刹车”而非“转向”。
谁先眨眼:美元多头的动能与东京的行动意愿
当前局面再次演变成经典的“谁先眨眼”博弈。美元多头凭借收益率优势与政策预期握有明确动能,而东京则通过今年夏季的实际干预记录,以及与美方协调的表态,展示了其行动意愿。
双方对峙的焦点,正集中在160附近这一心理与技术双重敏感区域。若汇价以有序方式缓慢上行,东京可能继续以口头警告为主;一旦出现急剧无序跳升,干预风险将迅速上升。
市场因此面临双向不确定性:多头可能因基本面支撑而继续试探上方空间,空头则可能因当局潜在行动而获得短暂喘息。
最终哪一方先让步,取决于未来数日汇价波动的速度、美债收益率的走势,以及日本当局是否判断市场已进入“无序”状态。160附近的每一次测试,都在同步积累双方的行动压力。
结论
日本首相高市早苗成为最新一位就汇率发声的官员,称与美财政当局保持密切沟通、将维持有序的外汇市场,但未就汇率水平置评。美元兑日元昨日一度升破160、今日再度徘徊于该水平附近,使交易者回到危险的熟悉地带——东京今夏已证明华盛顿愿意提供帮助,使“协调”一词从外交辞令变为可信的威胁。
但160并非自动触发干预的神奇红线,当局更关注波动的速度与无序程度。美元本周的动能来自美债收益率上升与更鹰派的美联储预期,仅凭口头警告难以逆转这一利率优势——警告作用于“速度”,利率优势作用于“方向”。
因此,市场回到熟悉的“谁先眨眼”游戏:美元多头握有动能,东京有行动意愿与美方配合;随着汇价持续测试160附近,总有一方需要让步。
(美元兑日元日线图,)
北京时间14:09,美元兑日元报160.06/07。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。