策略师:市场警惕去杠杆浪潮,恐慌才是导致金价暴跌的核心因素
2026-11-20 10:46:32
前国际金融研究所首席经济学家、高盛首席外汇策略师罗宾·J·布鲁克斯(Robin J Brooks)指出,美联储这一轮欠妥的加息周期正在不断放大市场恐慌情绪,有可能触发大范围去杠杆行情。此前美元对新兴市场货币异常走强,就是去杠杆启动的典型信号,近期黄金与贵金属的下跌,也需要放在这一框架下理解。同时,高企的实际利率、油价波动叠加地缘风险,进一步增加了市场前景的不确定性。
罗宾·J·布鲁克斯表示,美联储持续偏鹰的立场并不具备长期可持续性,油价回落推动实际利率快速飙升,当前10年期、30年期美债实际收益率已经创出二十多年来极高水平。原本市场预期美联储在中期选举之后,鹰派态度会有所缓和,但当下市场对于凯文·沃什(Kevin Warsh)主导的货币政策路线产生激烈分歧,这种政策博弈反而将美国经济置于风险之中。分析认为,沃什应当释放明确的政策指引,打破市场猜测,稳定各方预期。
黄金承压的传统逻辑来自实际利率上行,市场定价美联储持续收紧,持续压制无息资产黄金的吸引力。油价回落本应对金价形成一定支撑,但该利好已经逐步消退。近期主导金价下行的核心变量,是伴随去杠杆预期升温的恐慌因素。
即便长期看好财政失控背景下的货币贬值交易,该分析也承认,去杠杆周期属于短期利空,而且一旦伊朗相关冲突再度升级,去杠杆行情的演变路径会更加难以预判。
追踪了黄金、布伦特原油、广义美元指数、两年期美债实际收益率以及铜价的联动变化,以及伊朗相关事件的关键时间节点,值得留意的是,近期实际利率与油价整体趋于平稳,但美元、黄金、铜价却走出非线性异动,这类脱离基本面的行情,往往是流动性压力、资产去杠杆启动的征兆。
尤其值得关注的是,实际利率涨势停滞之后,金价依旧延续下跌,足以证明恐慌因素已经成为独立的压制力量。
通过回归模型拆解金价五日滚动收益可以看到,金价波动由实际两年期收益率、布伦特原油、美股与波动率指标以及恐慌残差因子共同驱动。油价回落曾经短暂托底金价,但随着布伦特原油稳定在90美元附近,支撑效果消退;实际利率上行确实带来利空,但冲击幅度有限。
真正主导本月金价下行的正是恐慌因子,该因子自沃勒释放50个基点加息言论、叠加CPI数据公布之后持续累积。
布鲁克斯强调,目前还不能断定大规模去杠杆已经全面落地,但风险信号已经浮现,需要密切跟踪后续走势。
美联储的鹰派政策本身存在自我反噬的特点,实际利率大幅上行之后,美联储很难兑现全部加息计划。一旦去杠杆正式发酵,各类资产价格会出现难以预判的波动,美联储激进收紧的路径,有可能酿成一场市场流动性意外。
这一轮金价下跌,已经不能简单用实际利率解释,恐慌情绪与潜在去杠杆浪潮正在成为新的主线。美联储鹰派立场、内部政策分歧、地缘变量交织在一起,市场正处在一个敏感的观察窗口,一旦流动性压力扩散,贵金属、大宗商品、外汇市场都将迎来剧烈震荡。
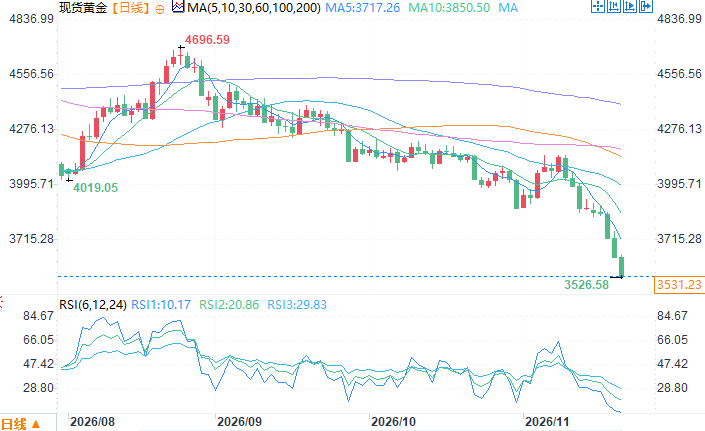
现货黄金日线图
北京时间11月20日10:35 现货黄金 报 3531.23 美元/盎司
美联储鹰派政策难以持续,市场内部出现分歧
罗宾·J·布鲁克斯表示,美联储持续偏鹰的立场并不具备长期可持续性,油价回落推动实际利率快速飙升,当前10年期、30年期美债实际收益率已经创出二十多年来极高水平。原本市场预期美联储在中期选举之后,鹰派态度会有所缓和,但当下市场对于凯文·沃什(Kevin Warsh)主导的货币政策路线产生激烈分歧,这种政策博弈反而将美国经济置于风险之中。分析认为,沃什应当释放明确的政策指引,打破市场猜测,稳定各方预期。
金价下跌的多重驱动,恐慌因素影响力持续放大
黄金承压的传统逻辑来自实际利率上行,市场定价美联储持续收紧,持续压制无息资产黄金的吸引力。油价回落本应对金价形成一定支撑,但该利好已经逐步消退。近期主导金价下行的核心变量,是伴随去杠杆预期升温的恐慌因素。
即便长期看好财政失控背景下的货币贬值交易,该分析也承认,去杠杆周期属于短期利空,而且一旦伊朗相关冲突再度升级,去杠杆行情的演变路径会更加难以预判。
多资产释放异常信号,价格走势脱离基本面约束
追踪了黄金、布伦特原油、广义美元指数、两年期美债实际收益率以及铜价的联动变化,以及伊朗相关事件的关键时间节点,值得留意的是,近期实际利率与油价整体趋于平稳,但美元、黄金、铜价却走出非线性异动,这类脱离基本面的行情,往往是流动性压力、资产去杠杆启动的征兆。
尤其值得关注的是,实际利率涨势停滞之后,金价依旧延续下跌,足以证明恐慌因素已经成为独立的压制力量。
回归模型拆解金价驱动,恐慌因子成为最大拖累
通过回归模型拆解金价五日滚动收益可以看到,金价波动由实际两年期收益率、布伦特原油、美股与波动率指标以及恐慌残差因子共同驱动。油价回落曾经短暂托底金价,但随着布伦特原油稳定在90美元附近,支撑效果消退;实际利率上行确实带来利空,但冲击幅度有限。
真正主导本月金价下行的正是恐慌因子,该因子自沃勒释放50个基点加息言论、叠加CPI数据公布之后持续累积。
去杠杆风险尚未确认,美联储或引发市场意外冲击
布鲁克斯强调,目前还不能断定大规模去杠杆已经全面落地,但风险信号已经浮现,需要密切跟踪后续走势。
美联储的鹰派政策本身存在自我反噬的特点,实际利率大幅上行之后,美联储很难兑现全部加息计划。一旦去杠杆正式发酵,各类资产价格会出现难以预判的波动,美联储激进收紧的路径,有可能酿成一场市场流动性意外。
结语
这一轮金价下跌,已经不能简单用实际利率解释,恐慌情绪与潜在去杠杆浪潮正在成为新的主线。美联储鹰派立场、内部政策分歧、地缘变量交织在一起,市场正处在一个敏感的观察窗口,一旦流动性压力扩散,贵金属、大宗商品、外汇市场都将迎来剧烈震荡。
现货黄金日线图
北京时间11月20日10:35 现货黄金 报 3531.23 美元/盎司
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。