策略師:市場警惕去槓桿浪潮,恐慌才是導致金價暴跌的核心因素
2026-11-20 10:46:32
前國際金融研究所首席經濟學家、高盛首席外匯策略師羅賓·J·布魯克斯(Robin J Brooks)指出,美聯儲這一輪欠妥的加息週期正在不斷放大市場恐慌情緒,有可能觸發大範圍去槓桿行情。此前美元對新興市場貨幣異常走強,就是去槓桿啓動的典型信號,近期黃金與貴金屬的下跌,也需要放在這一框架下理解。同時,高企的實際利率、油價波動疊加地緣風險,進一步增加了市場前景的不確定性。
羅賓·J·布魯克斯表示,美聯儲持續偏鷹的立場並不具備長期可持續性,油價回落推動實際利率快速飆升,當前10年期、30年期美債實際收益率已經創出二十多年來極高水平。原本市場預期美聯儲在中期選舉之後,鷹派態度會有所緩和,但當下市場對於凱文·沃什(Kevin Warsh)主導的貨幣政策路線產生激烈分歧,這種政策博弈反而將美國經濟置於風險之中。分析認為,沃什應當釋放明確的政策指引,打破市場猜測,穩定各方預期。
黃金承壓的傳統邏輯來自實際利率上行,市場定價美聯儲持續收緊,持續壓制無息資產黃金的吸引力。油價回落本應對金價形成一定支撐,但該利好已經逐步消退。近期主導金價下行的核心變量,是伴隨去槓桿預期升温的恐慌因素。
即便長期看好財政失控背景下的貨幣貶值交易,該分析也承認,去槓桿週期屬於短期利空,而且一旦伊朗相關衝突再度升級,去槓桿行情的演變路徑會更加難以預判。
追蹤了黃金、布倫特原油、廣義美元指數、兩年期美債實際收益率以及銅價的聯動變化,以及伊朗相關事件的關鍵時間節點,值得留意的是,近期實際利率與油價整體趨於平穩,但美元、黃金、銅價卻走出非線性異動,這類脱離基本面的行情,往往是流動性壓力、資產去槓桿啓動的徵兆。
尤其值得關注的是,實際利率漲勢停滯之後,金價依舊延續下跌,足以證明恐慌因素已經成為獨立的壓制力量。
通過迴歸模型拆解金價五日滾動收益可以看到,金價波動由實際兩年期收益率、布倫特原油、美股與波動率指標以及恐慌殘差因子共同驅動。油價回落曾經短暫託底金價,但隨着布倫特原油穩定在90美元附近,支撐效果消退;實際利率上行確實帶來利空,但衝擊幅度有限。
真正主導本月金價下行的正是恐慌因子,該因子自沃勒釋放50個基點加息言論、疊加CPI數據公佈之後持續累積。
布魯克斯強調,目前還不能斷定大規模去槓桿已經全面落地,但風險信號已經浮現,需要密切跟蹤後續走勢。
美聯儲的鷹派政策本身存在自我反噬的特點,實際利率大幅上行之後,美聯儲很難兑現全部加息計劃。一旦去槓桿正式發酵,各類資產價格會出現難以預判的波動,美聯儲激進收緊的路徑,有可能釀成一場市場流動性意外。
這一輪金價下跌,已經不能簡單用實際利率解釋,恐慌情緒與潛在去槓桿浪潮正在成為新的主線。美聯儲鷹派立場、內部政策分歧、地緣變量交織在一起,市場正處在一個敏感的觀察窗口,一旦流動性壓力擴散,貴金屬、大宗商品、外匯市場都將迎來劇烈震盪。
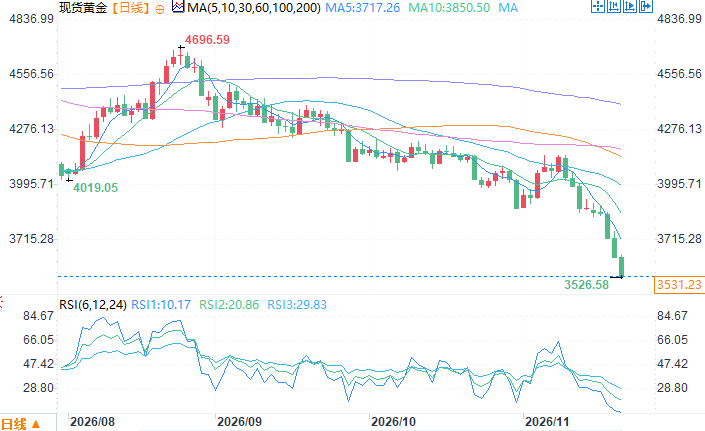
現貨黃金日線圖
北京時間11月20日10:35 現貨黃金 報 3531.23 美元/盎司
美聯儲鷹派政策難以持續,市場內部出現分歧
羅賓·J·布魯克斯表示,美聯儲持續偏鷹的立場並不具備長期可持續性,油價回落推動實際利率快速飆升,當前10年期、30年期美債實際收益率已經創出二十多年來極高水平。原本市場預期美聯儲在中期選舉之後,鷹派態度會有所緩和,但當下市場對於凱文·沃什(Kevin Warsh)主導的貨幣政策路線產生激烈分歧,這種政策博弈反而將美國經濟置於風險之中。分析認為,沃什應當釋放明確的政策指引,打破市場猜測,穩定各方預期。
金價下跌的多重驅動,恐慌因素影響力持續放大
黃金承壓的傳統邏輯來自實際利率上行,市場定價美聯儲持續收緊,持續壓制無息資產黃金的吸引力。油價回落本應對金價形成一定支撐,但該利好已經逐步消退。近期主導金價下行的核心變量,是伴隨去槓桿預期升温的恐慌因素。
即便長期看好財政失控背景下的貨幣貶值交易,該分析也承認,去槓桿週期屬於短期利空,而且一旦伊朗相關衝突再度升級,去槓桿行情的演變路徑會更加難以預判。
多資產釋放異常信號,價格走勢脱離基本面約束
追蹤了黃金、布倫特原油、廣義美元指數、兩年期美債實際收益率以及銅價的聯動變化,以及伊朗相關事件的關鍵時間節點,值得留意的是,近期實際利率與油價整體趨於平穩,但美元、黃金、銅價卻走出非線性異動,這類脱離基本面的行情,往往是流動性壓力、資產去槓桿啓動的徵兆。
尤其值得關注的是,實際利率漲勢停滯之後,金價依舊延續下跌,足以證明恐慌因素已經成為獨立的壓制力量。
迴歸模型拆解金價驅動,恐慌因子成為最大拖累
通過迴歸模型拆解金價五日滾動收益可以看到,金價波動由實際兩年期收益率、布倫特原油、美股與波動率指標以及恐慌殘差因子共同驅動。油價回落曾經短暫託底金價,但隨着布倫特原油穩定在90美元附近,支撐效果消退;實際利率上行確實帶來利空,但衝擊幅度有限。
真正主導本月金價下行的正是恐慌因子,該因子自沃勒釋放50個基點加息言論、疊加CPI數據公佈之後持續累積。
去槓桿風險尚未確認,美聯儲或引發市場意外衝擊
布魯克斯強調,目前還不能斷定大規模去槓桿已經全面落地,但風險信號已經浮現,需要密切跟蹤後續走勢。
美聯儲的鷹派政策本身存在自我反噬的特點,實際利率大幅上行之後,美聯儲很難兑現全部加息計劃。一旦去槓桿正式發酵,各類資產價格會出現難以預判的波動,美聯儲激進收緊的路徑,有可能釀成一場市場流動性意外。
結語
這一輪金價下跌,已經不能簡單用實際利率解釋,恐慌情緒與潛在去槓桿浪潮正在成為新的主線。美聯儲鷹派立場、內部政策分歧、地緣變量交織在一起,市場正處在一個敏感的觀察窗口,一旦流動性壓力擴散,貴金屬、大宗商品、外匯市場都將迎來劇烈震盪。
現貨黃金日線圖
北京時間11月20日10:35 現貨黃金 報 3531.23 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。