點陣圖比加息本身更致命?黃金正在等待一次路徑重估
2026-09-16 19:27:44
9月16日週三,現貨黃金當前交投4350美元一帶。市場定價的焦點不在隔夜波動,而在美聯儲議息:政策聲明、經濟預測摘要與點陣圖將同步公佈,主席沃什隨後召開發佈會。利率期貨顯示,將聯邦基金利率目標區間由3.50%至3.75%上調25個基點、至3.75%至4.00%的概率已超過90%,這或將是美聯儲2023年7月以來首次加息。與此同時,布倫特原油仍運行在每桶107美元附近,中東衝突對能源供給的擾動沒有消退。黃金同時面對持有成本重估與地緣溢價兩股力量,定價窗口被壓縮到政策文本與點陣分佈上。
本次會議的增量信息不在加息本身,而在路徑。6月經濟預測摘要中,18位提交點陣的委員給出的2026年末聯邦基金利率中位數為3.8%,2027年末為3.6%,2028年末為3.4%,長期中性水平為3.1%。當時9人認為年內至少還需要一次加息,8人認為可以維持,1人看到降息,沃什本人未提交點位。7月會議維持利率不變,但哈馬克、卡什卡利與洛根三人投票主張加息25個基點,分歧已經公開。
市場當前定價的加息次數,高於6月點陣所隱含的路徑。利率期貨不僅消化了9月這一步,還將2026年末至2027年末的累計加息次數抬到兩次以上。點陣若顯示2026年和2027年合計仍只需一至兩次加息,與期貨曲線的差距會被讀成偏寬鬆;若中位數升至三次或更多,實際利率預期會被重新抬升。黃金作為無票息資產,對實際利率通道的變化比對名義加息次數更敏感。
沃什在傑克遜霍爾年會上把框架説得很硬:“美聯儲眼下的首要焦點應當是物價。”“我的標準是:必須確信潛在通脹正明確、且以足夠的速度朝目標靠近。否則,我們還有工作要做。”他同時排斥前瞻指引,稱政策制定者如果在週期中給出準承諾,會限制相機抉擇的空間。發佈會大概率重複這一口徑,而不是給出可交易的時間表。點陣的離散程度、反對票數量、聲明是否把能源衝擊寫成持續性通脹來源,才是黃金持有成本被如何改寫的關鍵。
美國7月個人消費支出物價指數同比為3.7%,核心為3.3%;沃什在傑克遜霍爾還提到,六個月年化速度約4.1%。8月消費者物價指數同比為3.4%。通脹回落速度未達到委員會2%目標所要求的斜率,能源是主要擾動項,但核心讀數同樣沒有給出明確收斂。
布倫特原油9月9日重新站上每桶100美元,當前仍在107美元上方。霍爾木茲海峽流量在衝突升級後明顯收縮,紅海替代路徑也受到襲擾。能源價格把名義通脹釘在高位,債券市場用更高期限溢價來補償,黃金則同時承受實際利率上升的壓力和避險需求的對沖。兩股力量方向相反,最終權重取決於點陣把能源衝擊寫成一次性供給衝擊,還是寫成需要利率工具應對的第二輪效應。
若聲明強調供給衝擊將隨衝突緩和而消退,實際利率預期的上修幅度會受限;若把能源向核心服務的傳導寫成持續性風險,貼現率通道會更陡。黃金近期從1月高點回落、9月上旬再度貼近4300美元一帶,反映的是這條通道被重新定價,而不是單一消息的脈衝。
日線上看,現貨黃金在9月上旬一度下探至4250美元附近,隨後重新回到4300美元上方整理。布林帶中軌約4436美元,上軌約4657美元,下軌約4214美元,價格位於中軌下方、貼近下軌一側。MACD線與信號線均在零軸附近走弱,柱狀圖為負值,説明近階段動量以收斂和消化為主,而不是單邊擴展。
從更長窗口看,現貨黃金1月一度接近每盎司5590美元至5600美元一帶,此後回吐部分漲幅,目前較去年同期仍高出約18%。持倉結構與波動率都顯示,市場在用更高的利率路徑去折扣此前計入的寬鬆溢價,同時保留地緣溢價。
過去數週,原油才是跨資產定價的主驅動。衝突外溢到航運與煉能,油價把通脹預期和央行反應函數同時推高。對黃金而言,這不是簡單的“避險買入”敍事:地緣溢價抬升避險需求,油價通過通脹預期抬升名義利率,兩者在同一交易日可以互相抵消。
因此,黃金對中東消息的彈性,取決於油價是否同步回落。衝突降温、油價自100美元上方回撤,利率路徑被重新定價為更淺,黃金的持有成本下降;衝突升級、油價維持在107美元以上,點陣和聲明更容易偏向更多次加息,黃金則要先消化實際利率。當前基本面組合裏,能源供給約束與政策緊縮預期是並列變量,缺一不可。沃什若在發佈會上把能源衝擊明確為需要觀察的供給因素,而不是立刻用利率對沖的需求過熱,黃金的宏觀函數會暫時回到“實際利率與風險溢價”的雙因子框架;若把黏性通脹與能源綁在一起,函數會更接近利率主導。
政策文本、點陣圖與持有成本的重估
本次會議的增量信息不在加息本身,而在路徑。6月經濟預測摘要中,18位提交點陣的委員給出的2026年末聯邦基金利率中位數為3.8%,2027年末為3.6%,2028年末為3.4%,長期中性水平為3.1%。當時9人認為年內至少還需要一次加息,8人認為可以維持,1人看到降息,沃什本人未提交點位。7月會議維持利率不變,但哈馬克、卡什卡利與洛根三人投票主張加息25個基點,分歧已經公開。
市場當前定價的加息次數,高於6月點陣所隱含的路徑。利率期貨不僅消化了9月這一步,還將2026年末至2027年末的累計加息次數抬到兩次以上。點陣若顯示2026年和2027年合計仍只需一至兩次加息,與期貨曲線的差距會被讀成偏寬鬆;若中位數升至三次或更多,實際利率預期會被重新抬升。黃金作為無票息資產,對實際利率通道的變化比對名義加息次數更敏感。
沃什在傑克遜霍爾年會上把框架説得很硬:“美聯儲眼下的首要焦點應當是物價。”“我的標準是:必須確信潛在通脹正明確、且以足夠的速度朝目標靠近。否則,我們還有工作要做。”他同時排斥前瞻指引,稱政策制定者如果在週期中給出準承諾,會限制相機抉擇的空間。發佈會大概率重複這一口徑,而不是給出可交易的時間表。點陣的離散程度、反對票數量、聲明是否把能源衝擊寫成持續性通脹來源,才是黃金持有成本被如何改寫的關鍵。
能源價格、黏性通脹與實際利率通道
美國7月個人消費支出物價指數同比為3.7%,核心為3.3%;沃什在傑克遜霍爾還提到,六個月年化速度約4.1%。8月消費者物價指數同比為3.4%。通脹回落速度未達到委員會2%目標所要求的斜率,能源是主要擾動項,但核心讀數同樣沒有給出明確收斂。
布倫特原油9月9日重新站上每桶100美元,當前仍在107美元上方。霍爾木茲海峽流量在衝突升級後明顯收縮,紅海替代路徑也受到襲擾。能源價格把名義通脹釘在高位,債券市場用更高期限溢價來補償,黃金則同時承受實際利率上升的壓力和避險需求的對沖。兩股力量方向相反,最終權重取決於點陣把能源衝擊寫成一次性供給衝擊,還是寫成需要利率工具應對的第二輪效應。
若聲明強調供給衝擊將隨衝突緩和而消退,實際利率預期的上修幅度會受限;若把能源向核心服務的傳導寫成持續性風險,貼現率通道會更陡。黃金近期從1月高點回落、9月上旬再度貼近4300美元一帶,反映的是這條通道被重新定價,而不是單一消息的脈衝。
日線結構所呈現的波動狀態
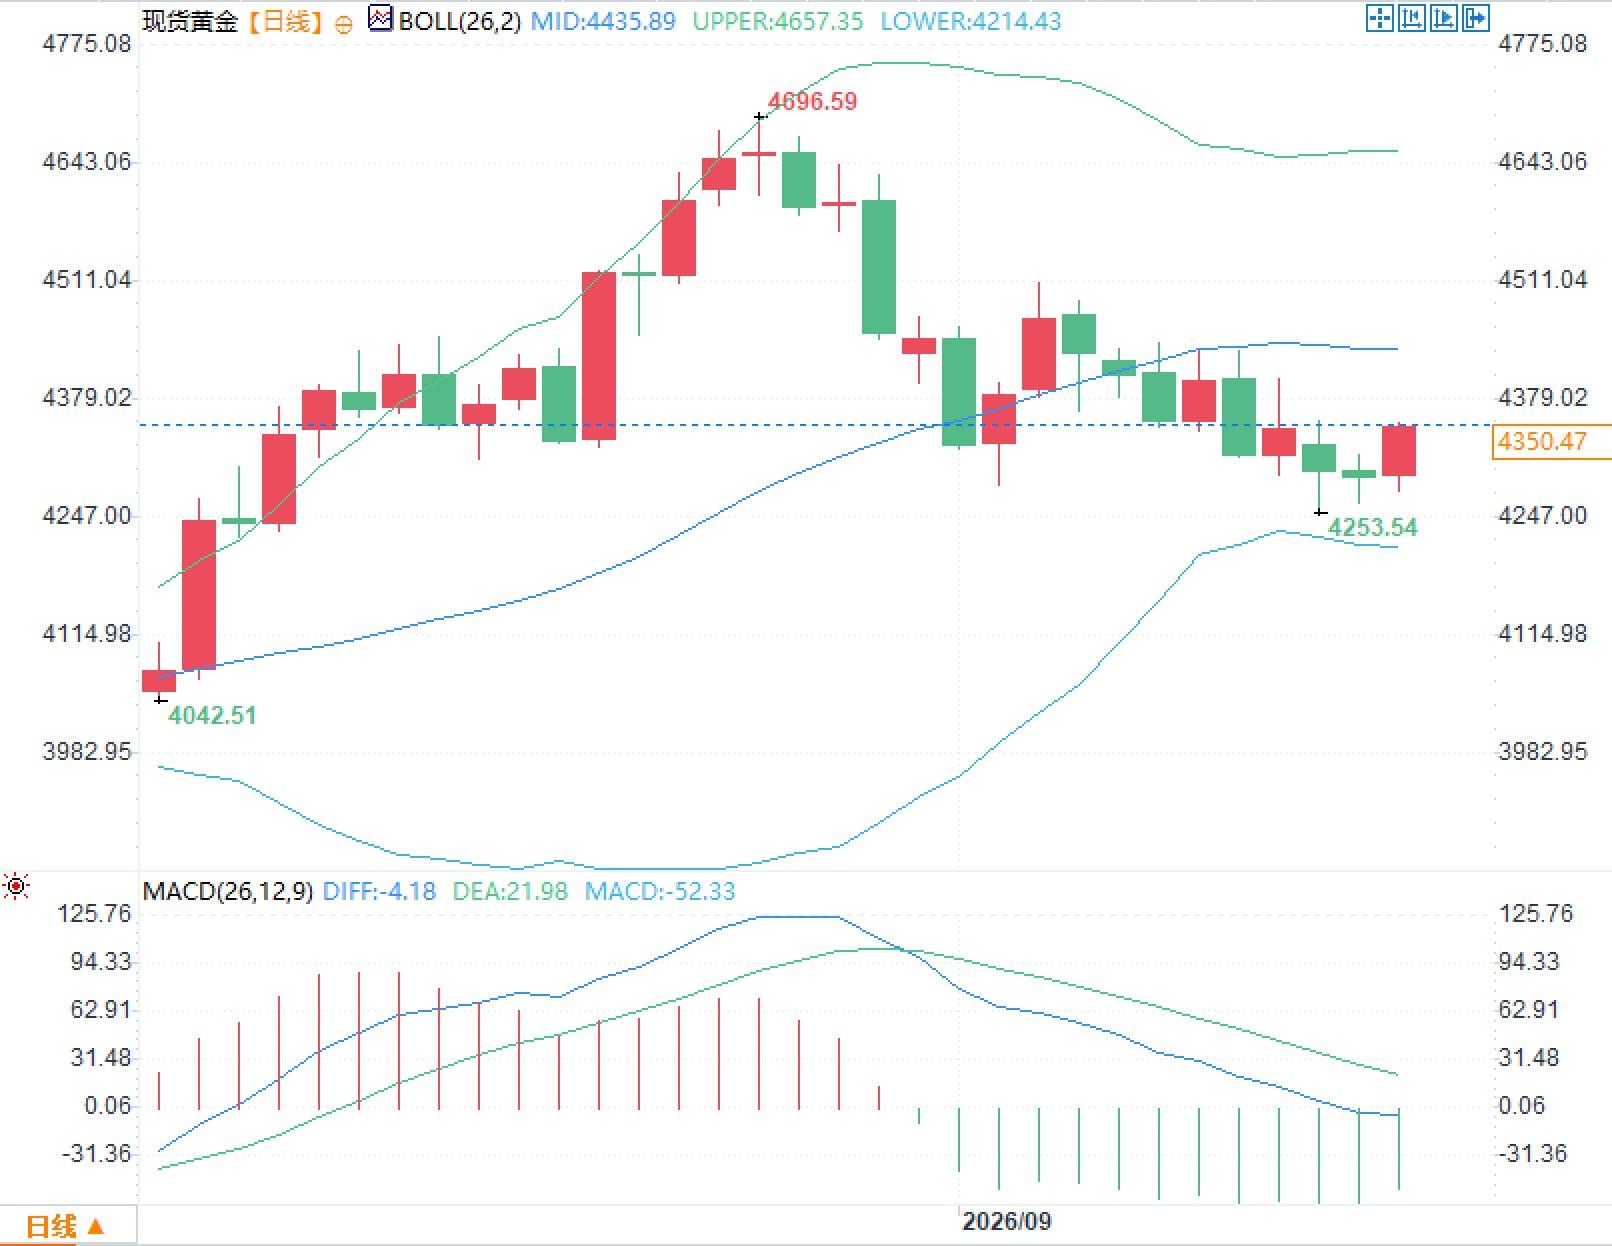
日線上看,現貨黃金在9月上旬一度下探至4250美元附近,隨後重新回到4300美元上方整理。布林帶中軌約4436美元,上軌約4657美元,下軌約4214美元,價格位於中軌下方、貼近下軌一側。MACD線與信號線均在零軸附近走弱,柱狀圖為負值,説明近階段動量以收斂和消化為主,而不是單邊擴展。
從更長窗口看,現貨黃金1月一度接近每盎司5590美元至5600美元一帶,此後回吐部分漲幅,目前較去年同期仍高出約18%。持倉結構與波動率都顯示,市場在用更高的利率路徑去折扣此前計入的寬鬆溢價,同時保留地緣溢價。
中東衝突如何改寫黃金的宏觀函數
過去數週,原油才是跨資產定價的主驅動。衝突外溢到航運與煉能,油價把通脹預期和央行反應函數同時推高。對黃金而言,這不是簡單的“避險買入”敍事:地緣溢價抬升避險需求,油價通過通脹預期抬升名義利率,兩者在同一交易日可以互相抵消。
因此,黃金對中東消息的彈性,取決於油價是否同步回落。衝突降温、油價自100美元上方回撤,利率路徑被重新定價為更淺,黃金的持有成本下降;衝突升級、油價維持在107美元以上,點陣和聲明更容易偏向更多次加息,黃金則要先消化實際利率。當前基本面組合裏,能源供給約束與政策緊縮預期是並列變量,缺一不可。沃什若在發佈會上把能源衝擊明確為需要觀察的供給因素,而不是立刻用利率對沖的需求過熱,黃金的宏觀函數會暫時回到“實際利率與風險溢價”的雙因子框架;若把黏性通脹與能源綁在一起,函數會更接近利率主導。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。