点阵图比加息本身更致命?黄金正在等待一次路径重估
2026-09-16 19:27:44
9月16日周三,现货黄金当前交投4350美元一带。市场定价的焦点不在隔夜波动,而在美联储议息:政策声明、经济预测摘要与点阵图将同步公布,主席沃什随后召开发布会。利率期货显示,将联邦基金利率目标区间由3.50%至3.75%上调25个基点、至3.75%至4.00%的概率已超过90%,这或将是美联储2023年7月以来首次加息。与此同时,布伦特原油仍运行在每桶107美元附近,中东冲突对能源供给的扰动没有消退。黄金同时面对持有成本重估与地缘溢价两股力量,定价窗口被压缩到政策文本与点阵分布上。
本次会议的增量信息不在加息本身,而在路径。6月经济预测摘要中,18位提交点阵的委员给出的2026年末联邦基金利率中位数为3.8%,2027年末为3.6%,2028年末为3.4%,长期中性水平为3.1%。当时9人认为年内至少还需要一次加息,8人认为可以维持,1人看到降息,沃什本人未提交点位。7月会议维持利率不变,但哈马克、卡什卡利与洛根三人投票主张加息25个基点,分歧已经公开。
市场当前定价的加息次数,高于6月点阵所隐含的路径。利率期货不仅消化了9月这一步,还将2026年末至2027年末的累计加息次数抬到两次以上。点阵若显示2026年和2027年合计仍只需一至两次加息,与期货曲线的差距会被读成偏宽松;若中位数升至三次或更多,实际利率预期会被重新抬升。黄金作为无票息资产,对实际利率通道的变化比对名义加息次数更敏感。
沃什在杰克逊霍尔年会上把框架说得很硬:“美联储眼下的首要焦点应当是物价。”“我的标准是:必须确信潜在通胀正明确、且以足够的速度朝目标靠近。否则,我们还有工作要做。”他同时排斥前瞻指引,称政策制定者如果在周期中给出准承诺,会限制相机抉择的空间。发布会大概率重复这一口径,而不是给出可交易的时间表。点阵的离散程度、反对票数量、声明是否把能源冲击写成持续性通胀来源,才是黄金持有成本被如何改写的关键。
美国7月个人消费支出物价指数同比为3.7%,核心为3.3%;沃什在杰克逊霍尔还提到,六个月年化速度约4.1%。8月消费者物价指数同比为3.4%。通胀回落速度未达到委员会2%目标所要求的斜率,能源是主要扰动项,但核心读数同样没有给出明确收敛。
布伦特原油9月9日重新站上每桶100美元,当前仍在107美元上方。霍尔木兹海峡流量在冲突升级后明显收缩,红海替代路径也受到袭扰。能源价格把名义通胀钉在高位,债券市场用更高期限溢价来补偿,黄金则同时承受实际利率上升的压力和避险需求的对冲。两股力量方向相反,最终权重取决于点阵把能源冲击写成一次性供给冲击,还是写成需要利率工具应对的第二轮效应。
若声明强调供给冲击将随冲突缓和而消退,实际利率预期的上修幅度会受限;若把能源向核心服务的传导写成持续性风险,贴现率通道会更陡。黄金近期从1月高点回落、9月上旬再度贴近4300美元一带,反映的是这条通道被重新定价,而不是单一消息的脉冲。
日线上看,现货黄金在9月上旬一度下探至4250美元附近,随后重新回到4300美元上方整理。布林带中轨约4436美元,上轨约4657美元,下轨约4214美元,价格位于中轨下方、贴近下轨一侧。MACD线与信号线均在零轴附近走弱,柱状图为负值,说明近阶段动量以收敛和消化为主,而不是单边扩展。
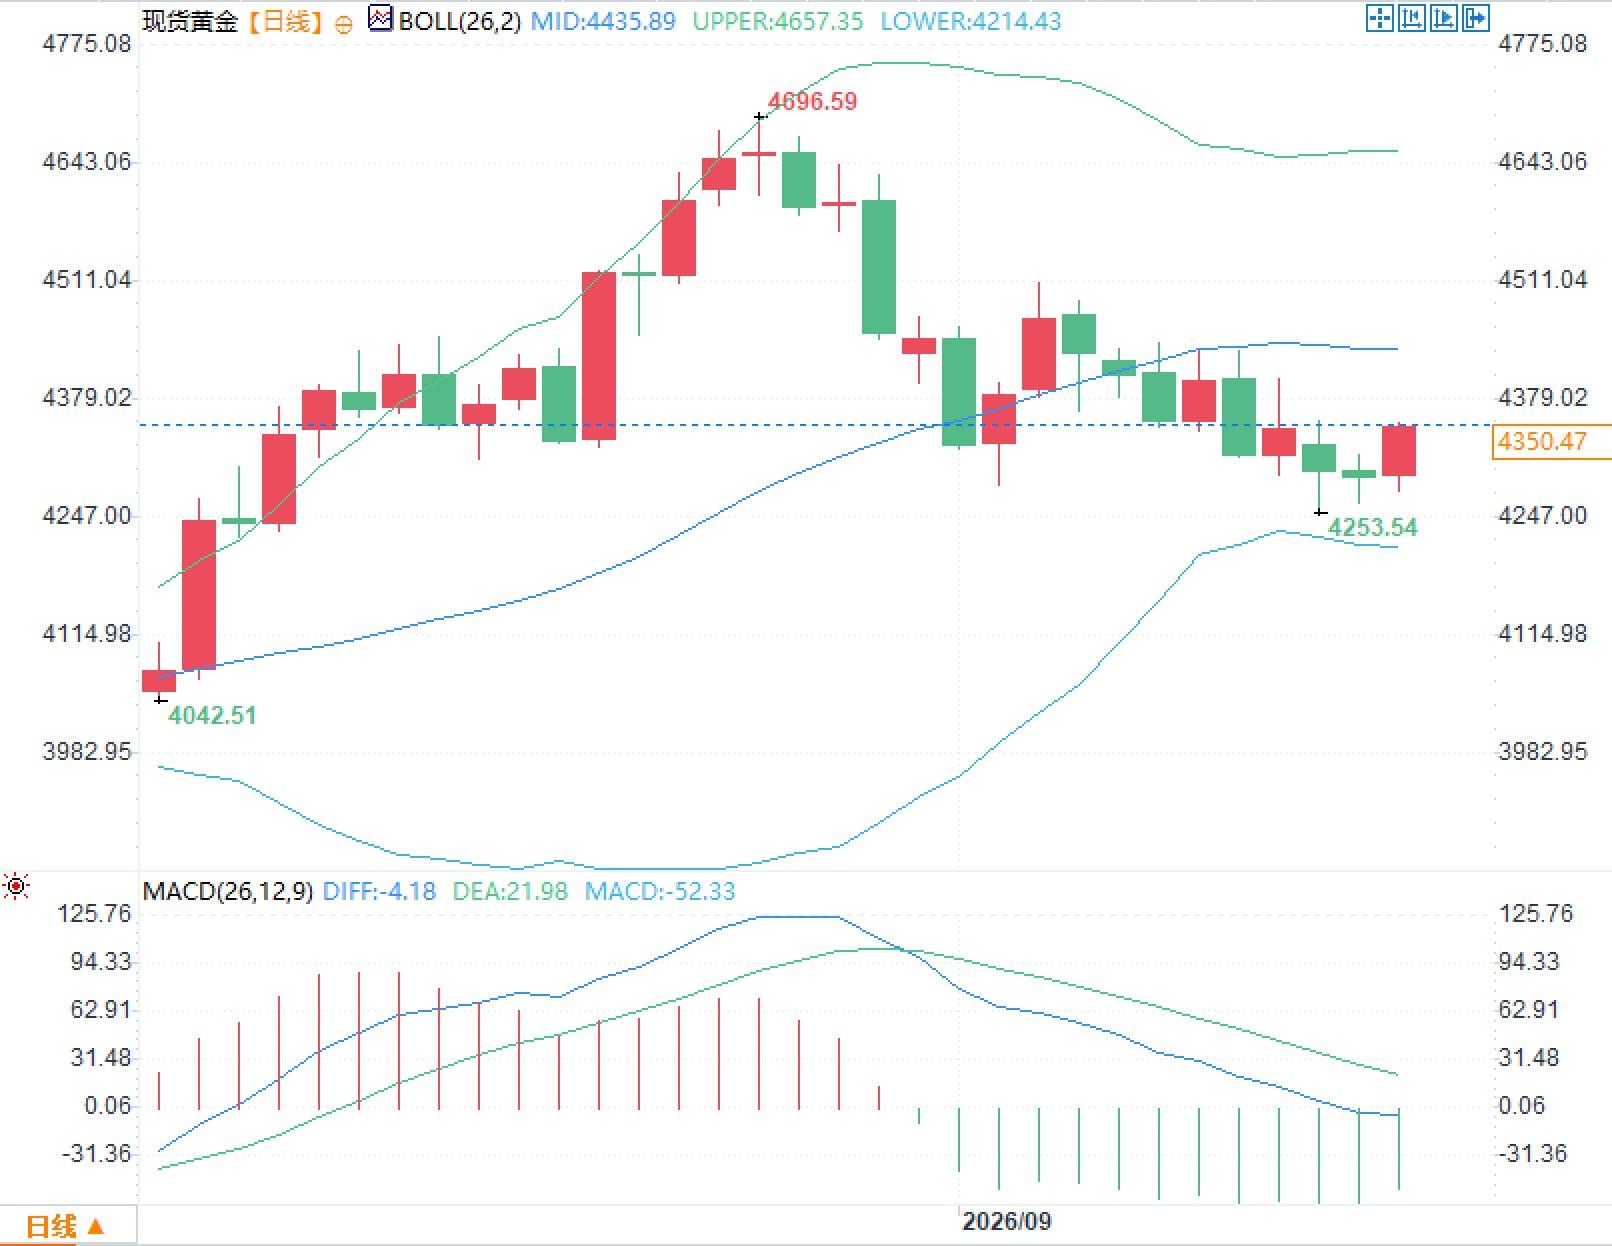
从更长窗口看,现货黄金1月一度接近每盎司5590美元至5600美元一带,此后回吐部分涨幅,目前较去年同期仍高出约18%。持仓结构与波动率都显示,市场在用更高的利率路径去折扣此前计入的宽松溢价,同时保留地缘溢价。
过去数周,原油才是跨资产定价的主驱动。冲突外溢到航运与炼能,油价把通胀预期和央行反应函数同时推高。对黄金而言,这不是简单的“避险买入”叙事:地缘溢价抬升避险需求,油价通过通胀预期抬升名义利率,两者在同一交易日可以互相抵消。
因此,黄金对中东消息的弹性,取决于油价是否同步回落。冲突降温、油价自100美元上方回撤,利率路径被重新定价为更浅,黄金的持有成本下降;冲突升级、油价维持在107美元以上,点阵和声明更容易偏向更多次加息,黄金则要先消化实际利率。当前基本面组合里,能源供给约束与政策紧缩预期是并列变量,缺一不可。沃什若在发布会上把能源冲击明确为需要观察的供给因素,而不是立刻用利率对冲的需求过热,黄金的宏观函数会暂时回到“实际利率与风险溢价”的双因子框架;若把黏性通胀与能源绑在一起,函数会更接近利率主导。
政策文本、点阵图与持有成本的重估
本次会议的增量信息不在加息本身,而在路径。6月经济预测摘要中,18位提交点阵的委员给出的2026年末联邦基金利率中位数为3.8%,2027年末为3.6%,2028年末为3.4%,长期中性水平为3.1%。当时9人认为年内至少还需要一次加息,8人认为可以维持,1人看到降息,沃什本人未提交点位。7月会议维持利率不变,但哈马克、卡什卡利与洛根三人投票主张加息25个基点,分歧已经公开。
市场当前定价的加息次数,高于6月点阵所隐含的路径。利率期货不仅消化了9月这一步,还将2026年末至2027年末的累计加息次数抬到两次以上。点阵若显示2026年和2027年合计仍只需一至两次加息,与期货曲线的差距会被读成偏宽松;若中位数升至三次或更多,实际利率预期会被重新抬升。黄金作为无票息资产,对实际利率通道的变化比对名义加息次数更敏感。
沃什在杰克逊霍尔年会上把框架说得很硬:“美联储眼下的首要焦点应当是物价。”“我的标准是:必须确信潜在通胀正明确、且以足够的速度朝目标靠近。否则,我们还有工作要做。”他同时排斥前瞻指引,称政策制定者如果在周期中给出准承诺,会限制相机抉择的空间。发布会大概率重复这一口径,而不是给出可交易的时间表。点阵的离散程度、反对票数量、声明是否把能源冲击写成持续性通胀来源,才是黄金持有成本被如何改写的关键。
能源价格、黏性通胀与实际利率通道
美国7月个人消费支出物价指数同比为3.7%,核心为3.3%;沃什在杰克逊霍尔还提到,六个月年化速度约4.1%。8月消费者物价指数同比为3.4%。通胀回落速度未达到委员会2%目标所要求的斜率,能源是主要扰动项,但核心读数同样没有给出明确收敛。
布伦特原油9月9日重新站上每桶100美元,当前仍在107美元上方。霍尔木兹海峡流量在冲突升级后明显收缩,红海替代路径也受到袭扰。能源价格把名义通胀钉在高位,债券市场用更高期限溢价来补偿,黄金则同时承受实际利率上升的压力和避险需求的对冲。两股力量方向相反,最终权重取决于点阵把能源冲击写成一次性供给冲击,还是写成需要利率工具应对的第二轮效应。
若声明强调供给冲击将随冲突缓和而消退,实际利率预期的上修幅度会受限;若把能源向核心服务的传导写成持续性风险,贴现率通道会更陡。黄金近期从1月高点回落、9月上旬再度贴近4300美元一带,反映的是这条通道被重新定价,而不是单一消息的脉冲。
日线结构所呈现的波动状态
日线上看,现货黄金在9月上旬一度下探至4250美元附近,随后重新回到4300美元上方整理。布林带中轨约4436美元,上轨约4657美元,下轨约4214美元,价格位于中轨下方、贴近下轨一侧。MACD线与信号线均在零轴附近走弱,柱状图为负值,说明近阶段动量以收敛和消化为主,而不是单边扩展。
从更长窗口看,现货黄金1月一度接近每盎司5590美元至5600美元一带,此后回吐部分涨幅,目前较去年同期仍高出约18%。持仓结构与波动率都显示,市场在用更高的利率路径去折扣此前计入的宽松溢价,同时保留地缘溢价。
中东冲突如何改写黄金的宏观函数
过去数周,原油才是跨资产定价的主驱动。冲突外溢到航运与炼能,油价把通胀预期和央行反应函数同时推高。对黄金而言,这不是简单的“避险买入”叙事:地缘溢价抬升避险需求,油价通过通胀预期抬升名义利率,两者在同一交易日可以互相抵消。
因此,黄金对中东消息的弹性,取决于油价是否同步回落。冲突降温、油价自100美元上方回撤,利率路径被重新定价为更浅,黄金的持有成本下降;冲突升级、油价维持在107美元以上,点阵和声明更容易偏向更多次加息,黄金则要先消化实际利率。当前基本面组合里,能源供给约束与政策紧缩预期是并列变量,缺一不可。沃什若在发布会上把能源冲击明确为需要观察的供给因素,而不是立刻用利率对冲的需求过热,黄金的宏观函数会暂时回到“实际利率与风险溢价”的双因子框架;若把黏性通胀与能源绑在一起,函数会更接近利率主导。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。