美國實際利率破新高 黃金迎至暗時刻
2026-09-24 17:17:48
週四(9月24日)亞歐時段,近期金價持續承壓,本身觀察美國真實利率已經出現雙頂回落了,但是近期隨着美聯儲鷹派聲音加碼,以及PMI大幅超預期,疊加AI行業的最新突破,導致美國經濟強勁的敍事又被點了一把火,近期金價主要推動力還是在於美元指數和實際利率,所以對於投資者研究實際利率的內生變量(包括美聯儲 經濟增速等)就是近期最重要的工作。
近期黃金迎接了比較黑暗的時刻,但好在整體走勢有點弱中有強,高利率環境以及經濟繁榮狀態下最利於黃金擠出水分,等待美國經濟數據拐點帶來的黃金佈局機會。
美聯儲多名票委釋放鷹派信號,疊加美國製造業PMI大幅超預期,成為本輪實際利率上行的政策與基本面源頭,我們需要及時將通脹回落至目標水平。
PMI是美國基金經理尤其青睞的一個指標,採購經理處在訂單、生產、供應鏈的最前端,他們要提前下原材料訂單、規劃產能,他們的判斷會領先GDP、工業產出、企業盈利1-3個月
9月美國製造業PMI初值大幅走強,經濟活動擴張達到多年新高,顯示美國經濟內生韌性強勁。
威廉姆斯最新發言稱:當前的重大挑戰在於通脹;實現充分就業的下行風險已減弱,我們目前看到人工智能領域需求相當強勁,
巴爾指出通脹尚未呈現及時回落至2%目標的趨勢,基準情景下存在進一步加息的必要性,同時提及關税、地緣衝突以及AI基礎設施投資激增推升價格壓力;
巴爾金則認為加息或加息預期能夠抑制企業通脹預期、冷卻物價,且不會顯著拖累經濟,印證美國經濟具備承受更高利率的韌性。
疊加FOMC點陣圖顯示多數官員預計年內至少再加一次息,市場上調加息路徑與高利率維持時間的定價,直接抬升短端實際利率。
威廉姆斯、傑斐遜的相關表態僅為金融穩定層面的流動性兜底安排,圍繞充裕準備金框架、美債集中清算改革、貼現窗口緩衝功能展開,目的是防範短期國債回購市場流動性踩踏,並不會改變當前緊縮的貨幣政策預期,無法阻止實際利率上行。
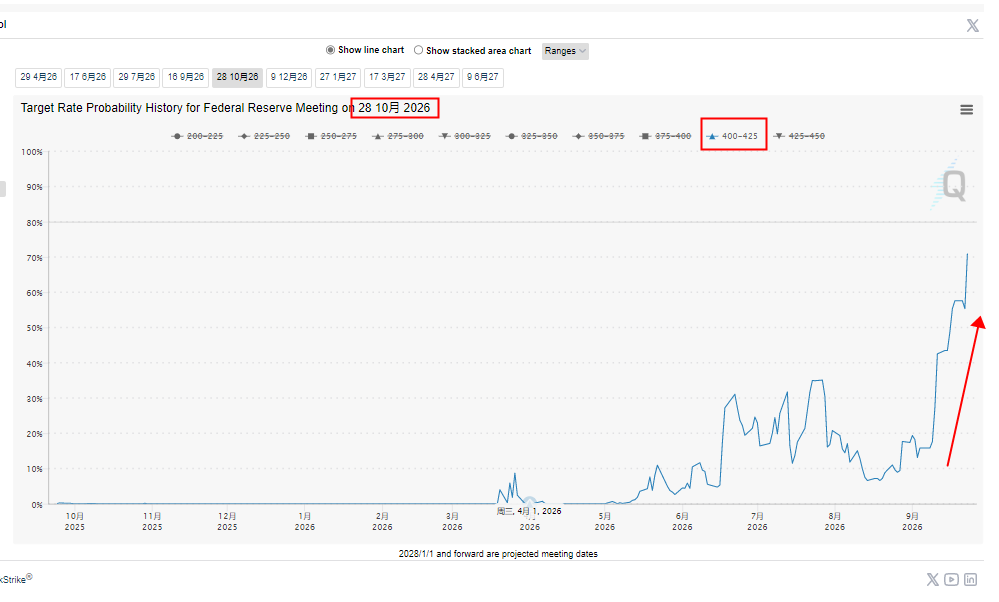
(FedWatch利率觀察,來源:CME芝商所)
AI應用端持續落地,正在改變過往市場擔憂的“只有大規模資本投入、盈利高度依賴廣告”的單一商業模式。
Meta發佈Muse個人AI智能體,底層依託Muse Spark模型,不同於傳統問答式大模型,Muse可依託獨立雲端虛擬機,在獲得授權後跨應用自主完成網購、日程管理、資料整理等多步驟複雜任務,計劃依託訂閲費、電商交易抽成實現變現;
同時Meta同步推出搭載Muse的新一代Ray-Ban系列AI眼鏡,包含無攝像頭音頻款與第三代攝像版本,打造全天候隨身AI交互入口。
硬件端,馬斯克近期公開表態,加速推進特斯拉Optimus人形機器人規模化量產規劃,改造原有汽車產線、啓動供應鏈審廠與零部件訂單落地,長期預判人形機器人有望達到十億級保有量,可承擔工廠重複勞動、家庭服務等多元場景,拉動傳感器、電機、算力等全鏈條配套資本開支。
疊加算力服務器租賃、短視頻智能Agent等多元業務,AI產業鏈逐步打開多條變現路徑,不再單純依靠廣告收入。多元盈利預期抬升產業資本回報,刺激企業持續加大AI基建資本開支,進一步支撐實體內生資本回報上行,以及實際利率(10年期TIPS收益率)。
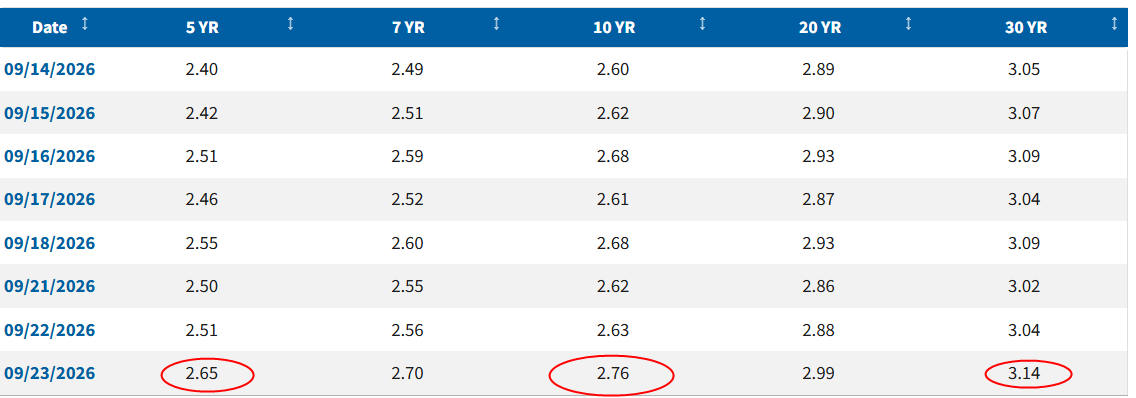
(10年期TIPS收益率,來源:美聯儲)
全球長久期資金供需失衡,是長端實際利率與期限溢價持續攀升的核心原因。
美國財政部長貝森特擴大國債回購規模試圖托住債市,但出現利多不漲的格局,回購僅為債務結構微調,無法對沖海量新債供給。
美國總債務突破40萬億,持續財政赤字帶來源源不斷的國債發行,構成長端利率上行的底層結構性壓力。
歐美政府大額財政融資疊加AI基建大規模資本開支,政府債務融資與科技實體融資同步爭搶全球久期資金。
資金壓力在一級市場顯現,5年期美債拍賣不及預期,境內外投資者承接意願偏弱;同時美歐利差變化引發海外投資者資產再平衡,外資從美債迴流本土,進一步削弱美債邊際買盤,多重供給衝擊共振,推高期限溢價,帶動長端實際利率突破上行。
美元指數的核心定價錨為G10經濟體之間的實際利差:美國實際利率相對海外越高,美元資產的相對回報越高,跨境資金傾向買入美元資產,驅動美元走強。
與此同時,美國經濟相對歐洲、日本展現更強韌性,貨幣政策收緊力度顯著強於海外主要經濟體,進一步放大利差優勢,助推美元顯著走強。
強美元與高實際利率形成雙向強化循環,進一步壓制全球無息資產與風險資產估值。
但當前市場存在明顯過熱嫌疑。
無論是美國政府積極發債,還是科技行業高利率融資擴張,債務最終都需要還本付息。
若本輪融資擴張無法兑現預期回報,疊加持續走高的融資成本,企業與財政的投資回報極易不及預期,當前支撐實際利率上行的邏輯就會被證偽。
需要警惕後續風險:一旦這一輪擴張熱潮降温,沉重的利息負擔或將拖累經濟走向衰退。
而在市場過熱退潮、實際利率上行邏輯被證偽的階段,黃金的配置價值有望凸顯,值得持續跟蹤相關投資機會。
從資產定價底層邏輯來看,當前美元強勢疊加實際利率高位運行,黃金正處於機會成本最高、資金壓制最強、估值最被動的階段,是本輪週期裏黃金情緒與價格承壓的“最痛苦時刻”。
無息資產黃金在高利率、強美元雙殺環境下幾乎無溢價優勢,市場悲觀情緒充分釋放、空頭定價極致。
但極致壓制往往對應極致機會,隨着未來美國高利率透支經濟、融資擴張回報率回落、實際利率上行拐點臨近,當前的深度承壓區間,將成為黃金本輪週期中難得的中長期回調佈局窗口。
事實上,本次全球能源帶來的輸入性通脹已經吃掉了全球企業非常多的利潤,再加上AI行業的吸血,全球行業利潤分配差距可能繼續擴大,就算AI出現現象級應用,邊際消費傾向最大的人羣並未獲得對應的利潤分配提升,最終整體消費可能仍然無法提振,導致整體性衰退,同時近期美聯儲出來的鷹派言論其實除了壓制通脹,也是在抑制AI行業的投資過熱,最賺錢的行業確實可以高利率搶佔市場上的貸款,但是也可能導致短期其他行業企業無法拿到貸款從世界上消失,這並不是美聯儲想看到的
技術面:現貨黃金逼近形態底部,短期反彈概率大幅上升。
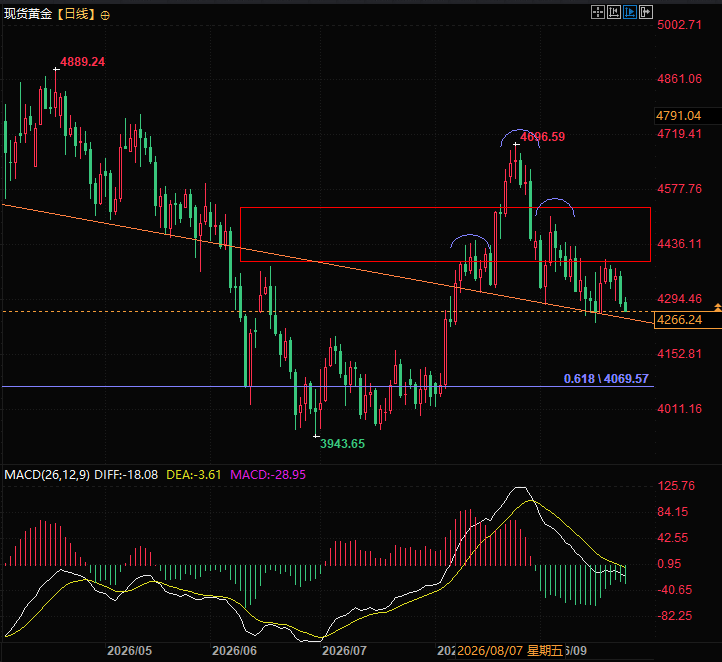
(現貨黃金日線圖,來源:易匯通)
北京時間17:12,現貨黃金現報4262美元/盎司。
近期黃金迎接了比較黑暗的時刻,但好在整體走勢有點弱中有強,高利率環境以及經濟繁榮狀態下最利於黃金擠出水分,等待美國經濟數據拐點帶來的黃金佈局機會。
PMI大超預期,美聯儲鷹派預期重定價
美聯儲多名票委釋放鷹派信號,疊加美國製造業PMI大幅超預期,成為本輪實際利率上行的政策與基本面源頭,我們需要及時將通脹回落至目標水平。
PMI是美國基金經理尤其青睞的一個指標,採購經理處在訂單、生產、供應鏈的最前端,他們要提前下原材料訂單、規劃產能,他們的判斷會領先GDP、工業產出、企業盈利1-3個月
9月美國製造業PMI初值大幅走強,經濟活動擴張達到多年新高,顯示美國經濟內生韌性強勁。
威廉姆斯最新發言稱:當前的重大挑戰在於通脹;實現充分就業的下行風險已減弱,我們目前看到人工智能領域需求相當強勁,
巴爾指出通脹尚未呈現及時回落至2%目標的趨勢,基準情景下存在進一步加息的必要性,同時提及關税、地緣衝突以及AI基礎設施投資激增推升價格壓力;
巴爾金則認為加息或加息預期能夠抑制企業通脹預期、冷卻物價,且不會顯著拖累經濟,印證美國經濟具備承受更高利率的韌性。
疊加FOMC點陣圖顯示多數官員預計年內至少再加一次息,市場上調加息路徑與高利率維持時間的定價,直接抬升短端實際利率。
威廉姆斯、傑斐遜的相關表態僅為金融穩定層面的流動性兜底安排,圍繞充裕準備金框架、美債集中清算改革、貼現窗口緩衝功能展開,目的是防範短期國債回購市場流動性踩踏,並不會改變當前緊縮的貨幣政策預期,無法阻止實際利率上行。
(FedWatch利率觀察,來源:CME芝商所)
AI應用端落地兑現,實體內生資本回報持續上行
AI應用端持續落地,正在改變過往市場擔憂的“只有大規模資本投入、盈利高度依賴廣告”的單一商業模式。
Meta發佈Muse個人AI智能體,底層依託Muse Spark模型,不同於傳統問答式大模型,Muse可依託獨立雲端虛擬機,在獲得授權後跨應用自主完成網購、日程管理、資料整理等多步驟複雜任務,計劃依託訂閲費、電商交易抽成實現變現;
同時Meta同步推出搭載Muse的新一代Ray-Ban系列AI眼鏡,包含無攝像頭音頻款與第三代攝像版本,打造全天候隨身AI交互入口。
硬件端,馬斯克近期公開表態,加速推進特斯拉Optimus人形機器人規模化量產規劃,改造原有汽車產線、啓動供應鏈審廠與零部件訂單落地,長期預判人形機器人有望達到十億級保有量,可承擔工廠重複勞動、家庭服務等多元場景,拉動傳感器、電機、算力等全鏈條配套資本開支。
疊加算力服務器租賃、短視頻智能Agent等多元業務,AI產業鏈逐步打開多條變現路徑,不再單純依靠廣告收入。多元盈利預期抬升產業資本回報,刺激企業持續加大AI基建資本開支,進一步支撐實體內生資本回報上行,以及實際利率(10年期TIPS收益率)。
(10年期TIPS收益率,來源:美聯儲)
全球久期資金供需失衡,長端期限溢價持續走闊
全球長久期資金供需失衡,是長端實際利率與期限溢價持續攀升的核心原因。
美國財政部長貝森特擴大國債回購規模試圖托住債市,但出現利多不漲的格局,回購僅為債務結構微調,無法對沖海量新債供給。
美國總債務突破40萬億,持續財政赤字帶來源源不斷的國債發行,構成長端利率上行的底層結構性壓力。
歐美政府大額財政融資疊加AI基建大規模資本開支,政府債務融資與科技實體融資同步爭搶全球久期資金。
資金壓力在一級市場顯現,5年期美債拍賣不及預期,境內外投資者承接意願偏弱;同時美歐利差變化引發海外投資者資產再平衡,外資從美債迴流本土,進一步削弱美債邊際買盤,多重供給衝擊共振,推高期限溢價,帶動長端實際利率突破上行。
美歐實際利差走闊,美元指數持續強勢定價
美元指數的核心定價錨為G10經濟體之間的實際利差:美國實際利率相對海外越高,美元資產的相對回報越高,跨境資金傾向買入美元資產,驅動美元走強。
與此同時,美國經濟相對歐洲、日本展現更強韌性,貨幣政策收緊力度顯著強於海外主要經濟體,進一步放大利差優勢,助推美元顯著走強。
強美元與高實際利率形成雙向強化循環,進一步壓制全球無息資產與風險資產估值。
本輪融資擴張存在過熱隱憂,高利率可持續性存疑
但當前市場存在明顯過熱嫌疑。
無論是美國政府積極發債,還是科技行業高利率融資擴張,債務最終都需要還本付息。
若本輪融資擴張無法兑現預期回報,疊加持續走高的融資成本,企業與財政的投資回報極易不及預期,當前支撐實際利率上行的邏輯就會被證偽。
需要警惕後續風險:一旦這一輪擴張熱潮降温,沉重的利息負擔或將拖累經濟走向衰退。
而在市場過熱退潮、實際利率上行邏輯被證偽的階段,黃金的配置價值有望凸顯,值得持續跟蹤相關投資機會。
黃金當前處於極致承壓期,迎來中長期佈局窗口期
從資產定價底層邏輯來看,當前美元強勢疊加實際利率高位運行,黃金正處於機會成本最高、資金壓制最強、估值最被動的階段,是本輪週期裏黃金情緒與價格承壓的“最痛苦時刻”。
無息資產黃金在高利率、強美元雙殺環境下幾乎無溢價優勢,市場悲觀情緒充分釋放、空頭定價極致。
但極致壓制往往對應極致機會,隨着未來美國高利率透支經濟、融資擴張回報率回落、實際利率上行拐點臨近,當前的深度承壓區間,將成為黃金本輪週期中難得的中長期回調佈局窗口。
事實上,本次全球能源帶來的輸入性通脹已經吃掉了全球企業非常多的利潤,再加上AI行業的吸血,全球行業利潤分配差距可能繼續擴大,就算AI出現現象級應用,邊際消費傾向最大的人羣並未獲得對應的利潤分配提升,最終整體消費可能仍然無法提振,導致整體性衰退,同時近期美聯儲出來的鷹派言論其實除了壓制通脹,也是在抑制AI行業的投資過熱,最賺錢的行業確實可以高利率搶佔市場上的貸款,但是也可能導致短期其他行業企業無法拿到貸款從世界上消失,這並不是美聯儲想看到的
技術面:現貨黃金逼近形態底部,短期反彈概率大幅上升。
(現貨黃金日線圖,來源:易匯通)
北京時間17:12,現貨黃金現報4262美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。