













匯市周評:日元再度大跌後驚現干預信號,鷹派美聯儲助力美元“王者歸來”
2026-09-26 11:43:19
本週全球外匯市場在多重因素交織下呈現明顯的美元偏強、日元承壓後反彈的格局。美聯儲上週加息後官員持續釋放鷹派信號,疊加強勁經濟數據與中東局勢反覆擾動油價,推動美元指數一度創下近兩個月新高。與此同時,日本央行加息至31年高位卻未能給出明確鷹派指引,日元在假期低流動性環境下持續走軟,市場對干預風險的警惕情緒始終揮之不去。週五(9月25日)日本官員強化干預立場的表態,最終令日元出現明顯反彈,為全周行情畫上相對戲劇性的句號。整體來看,利率前景與地緣政治成為主導本週匯市的核心線索。
本週美元走勢總體偏強,美元指數在週四(9月24日)一度觸及101.39的近兩個月高位,顯示市場對美聯儲後續加息路徑的重新定價。上週美聯儲將利率區間上調至3.75%-4.00%後,多位官員在本週公開講話中反覆強調,若通脹未能明顯降温,進一步收緊政策的必要性依然存在。芝加哥、聖路易斯、波士頓、里奇蒙、紐約、費城以及克利夫蘭聯儲官員的表態高度一致,指出當前通脹壓力不僅來自能源與關税衝擊,強勁需求本身也可能成為推升物價的重要因素。這種集體鷹派聲音顯著抬升了市場對10月加息的預期,CME FedWatch數據顯示,10月至少加息25個基點的概率從一週前的約43.5%一度升至70%附近,週五仍維持在66%左右的高位。
經濟數據也為本週美元提供了支撐。標普全球美國綜合PMI初值從56.0大幅升至58.4,創2021年7月以來新高,顯示商業活動加速擴張;初請失業金人數降至19.7萬,低於市場預期,勞動力市場繼續展現韌性;製造業資本財訂單增幅超預期,進一步強化了經濟增長動能。與此同時,美國國債收益率大幅攀升,10年期與30年期收益率分別觸及近20年和22年高位,為美元提供了利率差優勢。不過週五油價回落超過2%,令美元指數出現約0.3%的回落,終結連續四日漲勢,全周仍錄得明顯上漲(周線漲幅約0.82%),為連續第二週上漲,顯示美元在震盪中整體保持強勢基調。
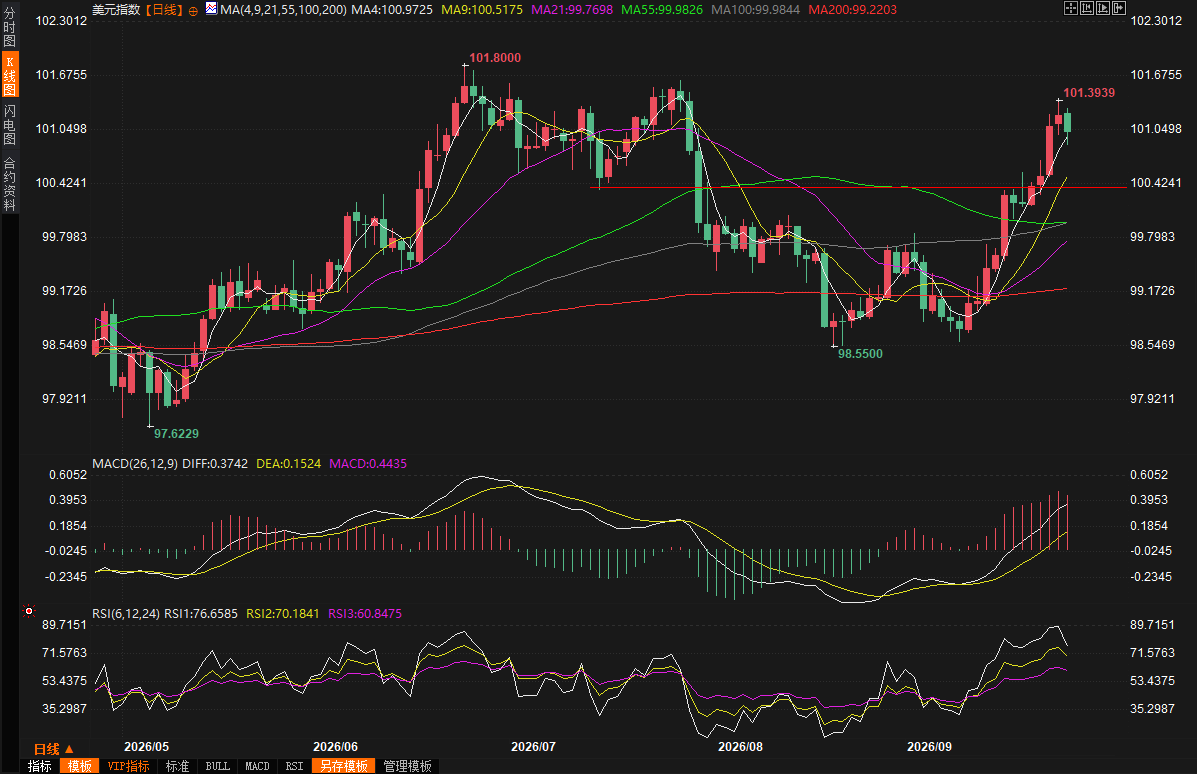
(美元指數日線圖,)
日元本週經歷了明顯的跌宕起伏。日本央行上週將利率上調至1.25%的31年高位,但兩票反對以及缺乏明確的後續加息指引,令市場對日本央行政策路徑的信心不足。美元兑日元在週一即升至157.48附近,並在隨後幾個交易日持續走高,一度觸及159.03的9月2日以來的最高水平,日線錄得五連陽。日本市場因三天假期休市導致流動性下降,進一步放大了匯率波動,交易員密切關注任何可能指向干預的跡象。此前日經報道稱日本官員進行匯率詢價,被市場視為干預前兆,令日元在低位附近略有企穩,但整體仍處於弱勢區間。
分析師普遍認為,在157至157.5附近直接干預的可能性並不大,但市場情緒明顯緊張。紐約Bannockburn Capital Markets首席市場策略師Marc Chandler指出,只要美國利率保持堅挺,日元仍可能維持區間震盪。週五情況出現轉折。日本財務大臣片山皋月表示,美國總統特朗普在與日本首相會晤時對日元疲勢表達了關切,隨後財務省聲明顯示,片山與美國財長貝森特電話會談,雙方重申日元匯率被低估令人擔憂,並強調將加強合作。貝森特也確認雙方討論了日元走強的必要性以及保持密切溝通的重要性。受此推動,日元兑美元單日上漲超過1%;美元兑日元一度回落至157關口下方,收報157.31,創下9月7日以來最大單日跌幅,並終結連續四日漲勢。儘管如此,由於日本央行政策指引仍偏謹慎,日元全周仍下跌0.3%,干預陰影短期內難以完全消散。
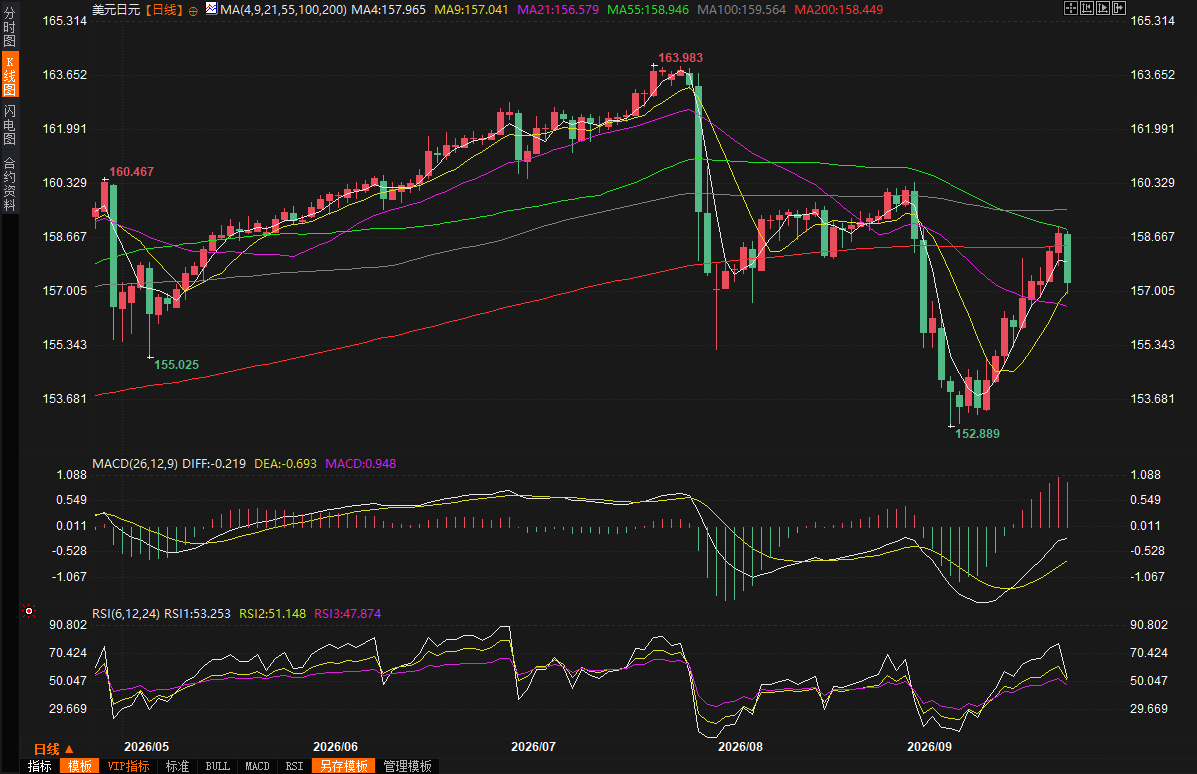
(美元兑日元日線圖,)
歐元本週表現疲弱,連續多日下跌,兑美元一度跌至1.1358附近的7月底以來低位。德國極右翼政黨在東北部州議會選舉中的表現令市場對歐洲政治穩定性產生擔憂,同時歐洲央行內部人事變動也為政策前景增添不確定性。儘管歐元區綜合PMI初值顯示經濟仍有一定韌性,但中東衝突推高能源成本的壓力依然存在,歐元周線連續第三週下跌,這將是今年以來最長連跌週期。
英鎊同樣承壓,兑美元一度接近三個月低點,儘管英國央行行長貝利的鷹派言論在週五提供了一定支撐,但整體仍難擺脱弱勢。油價波動成為本週影響風險情緒的重要變量。伊朗與美國圍繞霍爾木茲海峽及停火談判的表態反覆變化,令油價先跌後漲再回落。特朗普在聯合國表示美伊官員舉行了順利會晤,但同時又暗示協議可能要等到11月中期選舉後才能達成;伊朗方面則表示條件得不到滿足就不會重開海峽。週五油價回落超過2%,一定程度上緩解了通脹擔憂,但油價仍維持在每桶100美元上方,持續對全球央行政策形成壓力。
此外,挪威央行加息、瑞典央行暗示可能跟進,而瑞士央行則維持利率不變,顯示全球央行在應對能源衝擊時路徑出現分化。
綜合來看,本週外匯市場清晰地反映了利率預期與地緣政治之間的博弈。美元在美聯儲鷹派立場與強勁數據支撐下一度強勢上攻,但油價回落令其在週末出現喘息;日元則在政策失望與干預預期之間反覆拉鋸,最終在日本官員強硬表態後實現反彈。歐元與英鎊繼續承壓,顯示非美貨幣整體處於相對被動的位置。
展望下週,市場將繼續密切關注美聯儲官員講話、美國經濟數據以及中東局勢的任何新進展。若油價再度攀升或通脹數據超預期,美元可能重拾升勢;而日元方面,只要日本央行未能給出更明確的加息路徑,干預風險仍將是市場無法忽視的變量。在流動性與政策不確定性並存的環境下,匯市波動或將進一步加大,投資者需保持高度警惕。
美元指數強勢攀升,美聯儲鷹派預期持續升温
本週美元走勢總體偏強,美元指數在週四(9月24日)一度觸及101.39的近兩個月高位,顯示市場對美聯儲後續加息路徑的重新定價。上週美聯儲將利率區間上調至3.75%-4.00%後,多位官員在本週公開講話中反覆強調,若通脹未能明顯降温,進一步收緊政策的必要性依然存在。芝加哥、聖路易斯、波士頓、里奇蒙、紐約、費城以及克利夫蘭聯儲官員的表態高度一致,指出當前通脹壓力不僅來自能源與關税衝擊,強勁需求本身也可能成為推升物價的重要因素。這種集體鷹派聲音顯著抬升了市場對10月加息的預期,CME FedWatch數據顯示,10月至少加息25個基點的概率從一週前的約43.5%一度升至70%附近,週五仍維持在66%左右的高位。
經濟數據也為本週美元提供了支撐。標普全球美國綜合PMI初值從56.0大幅升至58.4,創2021年7月以來新高,顯示商業活動加速擴張;初請失業金人數降至19.7萬,低於市場預期,勞動力市場繼續展現韌性;製造業資本財訂單增幅超預期,進一步強化了經濟增長動能。與此同時,美國國債收益率大幅攀升,10年期與30年期收益率分別觸及近20年和22年高位,為美元提供了利率差優勢。不過週五油價回落超過2%,令美元指數出現約0.3%的回落,終結連續四日漲勢,全周仍錄得明顯上漲(周線漲幅約0.82%),為連續第二週上漲,顯示美元在震盪中整體保持強勢基調。
(美元指數日線圖,)
日元承壓後強勢反彈,干預風險始終籠罩市場
日元本週經歷了明顯的跌宕起伏。日本央行上週將利率上調至1.25%的31年高位,但兩票反對以及缺乏明確的後續加息指引,令市場對日本央行政策路徑的信心不足。美元兑日元在週一即升至157.48附近,並在隨後幾個交易日持續走高,一度觸及159.03的9月2日以來的最高水平,日線錄得五連陽。日本市場因三天假期休市導致流動性下降,進一步放大了匯率波動,交易員密切關注任何可能指向干預的跡象。此前日經報道稱日本官員進行匯率詢價,被市場視為干預前兆,令日元在低位附近略有企穩,但整體仍處於弱勢區間。
分析師普遍認為,在157至157.5附近直接干預的可能性並不大,但市場情緒明顯緊張。紐約Bannockburn Capital Markets首席市場策略師Marc Chandler指出,只要美國利率保持堅挺,日元仍可能維持區間震盪。週五情況出現轉折。日本財務大臣片山皋月表示,美國總統特朗普在與日本首相會晤時對日元疲勢表達了關切,隨後財務省聲明顯示,片山與美國財長貝森特電話會談,雙方重申日元匯率被低估令人擔憂,並強調將加強合作。貝森特也確認雙方討論了日元走強的必要性以及保持密切溝通的重要性。受此推動,日元兑美元單日上漲超過1%;美元兑日元一度回落至157關口下方,收報157.31,創下9月7日以來最大單日跌幅,並終結連續四日漲勢。儘管如此,由於日本央行政策指引仍偏謹慎,日元全周仍下跌0.3%,干預陰影短期內難以完全消散。
(美元兑日元日線圖,)
歐元與英鎊持續承壓,地緣政治與油價波動攪動市場情緒
歐元本週表現疲弱,連續多日下跌,兑美元一度跌至1.1358附近的7月底以來低位。德國極右翼政黨在東北部州議會選舉中的表現令市場對歐洲政治穩定性產生擔憂,同時歐洲央行內部人事變動也為政策前景增添不確定性。儘管歐元區綜合PMI初值顯示經濟仍有一定韌性,但中東衝突推高能源成本的壓力依然存在,歐元周線連續第三週下跌,這將是今年以來最長連跌週期。
英鎊同樣承壓,兑美元一度接近三個月低點,儘管英國央行行長貝利的鷹派言論在週五提供了一定支撐,但整體仍難擺脱弱勢。油價波動成為本週影響風險情緒的重要變量。伊朗與美國圍繞霍爾木茲海峽及停火談判的表態反覆變化,令油價先跌後漲再回落。特朗普在聯合國表示美伊官員舉行了順利會晤,但同時又暗示協議可能要等到11月中期選舉後才能達成;伊朗方面則表示條件得不到滿足就不會重開海峽。週五油價回落超過2%,一定程度上緩解了通脹擔憂,但油價仍維持在每桶100美元上方,持續對全球央行政策形成壓力。
此外,挪威央行加息、瑞典央行暗示可能跟進,而瑞士央行則維持利率不變,顯示全球央行在應對能源衝擊時路徑出現分化。
總結與後市展望
綜合來看,本週外匯市場清晰地反映了利率預期與地緣政治之間的博弈。美元在美聯儲鷹派立場與強勁數據支撐下一度強勢上攻,但油價回落令其在週末出現喘息;日元則在政策失望與干預預期之間反覆拉鋸,最終在日本官員強硬表態後實現反彈。歐元與英鎊繼續承壓,顯示非美貨幣整體處於相對被動的位置。
展望下週,市場將繼續密切關注美聯儲官員講話、美國經濟數據以及中東局勢的任何新進展。若油價再度攀升或通脹數據超預期,美元可能重拾升勢;而日元方面,只要日本央行未能給出更明確的加息路徑,干預風險仍將是市場無法忽視的變量。在流動性與政策不確定性並存的環境下,匯市波動或將進一步加大,投資者需保持高度警惕。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

