能源衝擊下歐美通脹分化,PCE或將暗示通脹拐點
2026-09-29 21:50:14
同樣處於加息週期、共同面對中東衝突帶來的能源擾動,歐洲央行的觀點可以用來觀察美國經濟,歐元區與美國相比經濟基本面、能源脆弱性都要弱,那麼如果歐元區樂觀的地方美國理應更加樂觀。
歐央行行長拉加德最新表態,歐元區通脹將受能源危機推升,但目前尚未看到能源漲價傳導至薪資的跡象;歐央行維持貨幣政策“中間路線”。
對比推演,美國經濟韌性顯著強於歐元區,若明日PCE數據好於預期,疊加美伊局勢緩和、AI長期抬升生產率壓制通脹的假設,通脹拐點可能已經悄然到來,當前市場對通脹的恐慌或已觸頂,美元指數的定價邏輯將迎來切換。
今天歐央行行長拉加德在歐洲議會發言,受伊朗衝突引發能源價格上行影響,歐元區通脹預期進一步抬升。
歐央行9月更新預測,將2027、2028年通脹上調至2.5%、2.1%。但拉加德重點強調,現階段沒有證據證明能源漲價傳導至薪資,本輪能源衝擊屬於一次性供給擾動,尚未形成“能源→薪資→物價”的惡性螺旋
在政策層面,歐央行選擇平衡控通脹與經濟增長壓力,走“中間路線”。
拉加德提到,歐元區長期利率上行幅度超出此前模型預估,會壓制經濟增長、削弱能源價格向終端物價傳導。
同時她提出AI長期具備提升企業生產效率、降低成本的潛力,長期維度能夠緩解通脹壓力,但短期對經濟與通脹的影響仍存在不確定性。
歐美雖然同步加息,但能源衝擊對兩大經濟體的傷害完全不在一個量級。
歐元區高度依賴外部能源進口,地緣衝突帶來的油價上行直接衝擊居民消費與製造業成本,屬於典型供給側被動承壓,經濟增長底子薄弱,加息的副作用被放大。
拉加德的樂觀推斷集中在:能源衝擊暫未傳導薪資、長債利率上行自動抑制通脹傳導。
即便這兩個樂觀假設全部兑現,歐元區也只能做到避免陷入滯脹,很難實現強勁增長。
反觀美國,本土能源自給度更高,能源價格對整體CPI、核心PCE的傳導力度遠弱於歐元區。
美國本輪加息的底層環境是內需韌性更強、勞動力市場更健康,疊加AI資本開支持續拉動總供給,經濟能夠承受更高利率而不發生深度衰退。這就構成了歐美最大分化:歐元區是能源衝擊拖累增長;美國是加息+能源擾動之下,經濟依然保有韌性。
從通脹傳導鏈條來看,歐元區需要警惕能源價格持續上漲後,滯後推升服務業薪資;
美國薪資增長的內生動力來自勞動力市場緊平衡,能源對薪資的間接拉動有限。
換言之,歐元區通脹上行主要由外部能源輸入驅動,美國通脹更多是內生需求與服務價格主導。
一旦外部能源壓力緩解,美國通脹回落的阻力會顯著小於歐元區。
市場目光將聚焦於明日美國PCE物價指數——這是美聯儲最看重的通脹指標,也是短期美元指數的核心催化劑。
如果PCE好於預期(核心PCE繼續回落):在美伊緩和、油價下行,疊加AI長期提升生產率壓制通脹的組合假設下,市場會開始交易通脹拐點已經到來。
當前市場的通脹擔憂大概率已經處於本輪高點。通脹預期下行,會壓低美債長端收益率,降息預期提前修復,美元指數短期承壓回落。
如果PCE高於預期,通脹粘性超預期:市場會重新定價美聯儲“更高利率維持更久”,美債收益率反彈,利差再度擴張,美元指數反彈走強。
中長期維度看美元指數的底層邏輯:美元指數本質是美國相對歐元、日元等一籃子經濟體的經濟+貨幣政策利差定價。
歐元區的上限是“不陷入滯脹”,而美國有機會實現軟着陸。
一旦確認美國通脹拐點出現,美聯儲政策週期將率先轉向,而歐央行仍需要更長時間應對能源帶來的通脹尾部風險,歐美貨幣政策週期差會收窄,壓制美元指數中長期上行空間。
但這裏存在重要風險約束:美伊衝突再度升級、油價重新大幅跳漲,會重新點燃全球通脹預期,推翻當前“通脹拐點”假設,全球通脹擔憂再度升温,美元作為避險資產將再度走強。
拉加德提到的AI利好屬於長期慢變量,短期無法對沖地緣衝突帶來的能源衝擊。
站在當前時點,歐美通脹的底層矛盾已經清晰:歐元區被動承受外部能源衝擊,上限是規避滯脹;美國經濟內生韌性更強,存在軟着陸機會。
明日PCE是短期最重要的驗證節點,如果PCE數據邊際改善,疊加美伊緩和的能源利好,市場將逐步確認通脹拐點,此前發酵的通脹恐慌見頂。
短期美元會受降息預期交易而走弱;但如果中東局勢反覆,油價反彈,通脹敍事會再度反轉,美元重新獲得支撐。
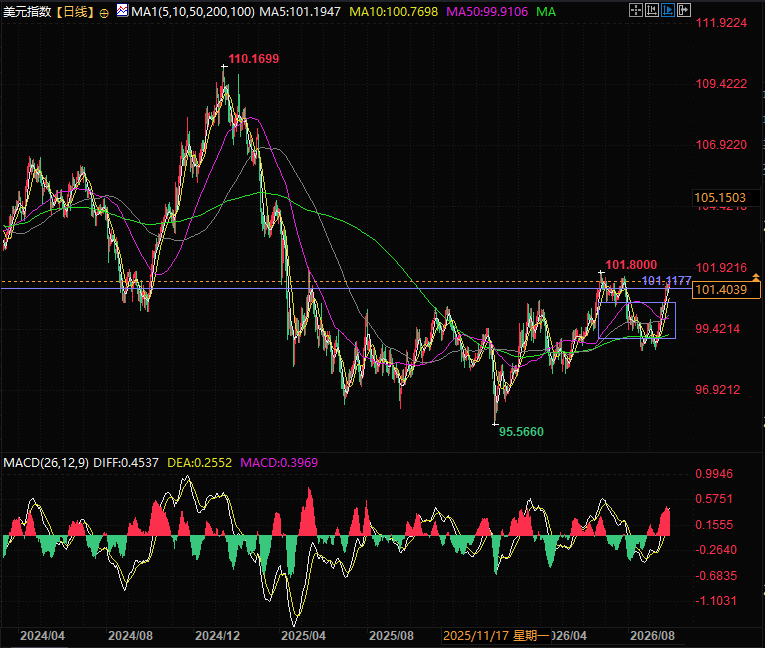
(美元指數日線圖,來源:易匯通)
北京時間21:48,美元指數現報101.37。
歐央行行長拉加德最新表態,歐元區通脹將受能源危機推升,但目前尚未看到能源漲價傳導至薪資的跡象;歐央行維持貨幣政策“中間路線”。
對比推演,美國經濟韌性顯著強於歐元區,若明日PCE數據好於預期,疊加美伊局勢緩和、AI長期抬升生產率壓制通脹的假設,通脹拐點可能已經悄然到來,當前市場對通脹的恐慌或已觸頂,美元指數的定價邏輯將迎來切換。
今天歐央行行長拉加德在歐洲議會發言,受伊朗衝突引發能源價格上行影響,歐元區通脹預期進一步抬升。
歐央行9月更新預測,將2027、2028年通脹上調至2.5%、2.1%。但拉加德重點強調,現階段沒有證據證明能源漲價傳導至薪資,本輪能源衝擊屬於一次性供給擾動,尚未形成“能源→薪資→物價”的惡性螺旋
在政策層面,歐央行選擇平衡控通脹與經濟增長壓力,走“中間路線”。
拉加德提到,歐元區長期利率上行幅度超出此前模型預估,會壓制經濟增長、削弱能源價格向終端物價傳導。
同時她提出AI長期具備提升企業生產效率、降低成本的潛力,長期維度能夠緩解通脹壓力,但短期對經濟與通脹的影響仍存在不確定性。
歐美通脹與經濟韌性對比
歐美雖然同步加息,但能源衝擊對兩大經濟體的傷害完全不在一個量級。
歐元區高度依賴外部能源進口,地緣衝突帶來的油價上行直接衝擊居民消費與製造業成本,屬於典型供給側被動承壓,經濟增長底子薄弱,加息的副作用被放大。
拉加德的樂觀推斷集中在:能源衝擊暫未傳導薪資、長債利率上行自動抑制通脹傳導。
即便這兩個樂觀假設全部兑現,歐元區也只能做到避免陷入滯脹,很難實現強勁增長。
反觀美國,本土能源自給度更高,能源價格對整體CPI、核心PCE的傳導力度遠弱於歐元區。
美國本輪加息的底層環境是內需韌性更強、勞動力市場更健康,疊加AI資本開支持續拉動總供給,經濟能夠承受更高利率而不發生深度衰退。這就構成了歐美最大分化:歐元區是能源衝擊拖累增長;美國是加息+能源擾動之下,經濟依然保有韌性。
從通脹傳導鏈條來看,歐元區需要警惕能源價格持續上漲後,滯後推升服務業薪資;
美國薪資增長的內生動力來自勞動力市場緊平衡,能源對薪資的間接拉動有限。
換言之,歐元區通脹上行主要由外部能源輸入驅動,美國通脹更多是內生需求與服務價格主導。
一旦外部能源壓力緩解,美國通脹回落的阻力會顯著小於歐元區。
明日PCE數據:通脹拐點的驗證窗口,直接牽動美元指數
市場目光將聚焦於明日美國PCE物價指數——這是美聯儲最看重的通脹指標,也是短期美元指數的核心催化劑。
如果PCE好於預期(核心PCE繼續回落):在美伊緩和、油價下行,疊加AI長期提升生產率壓制通脹的組合假設下,市場會開始交易通脹拐點已經到來。
當前市場的通脹擔憂大概率已經處於本輪高點。通脹預期下行,會壓低美債長端收益率,降息預期提前修復,美元指數短期承壓回落。
如果PCE高於預期,通脹粘性超預期:市場會重新定價美聯儲“更高利率維持更久”,美債收益率反彈,利差再度擴張,美元指數反彈走強。
中長期維度看美元指數的底層邏輯:美元指數本質是美國相對歐元、日元等一籃子經濟體的經濟+貨幣政策利差定價。
歐元區的上限是“不陷入滯脹”,而美國有機會實現軟着陸。
一旦確認美國通脹拐點出現,美聯儲政策週期將率先轉向,而歐央行仍需要更長時間應對能源帶來的通脹尾部風險,歐美貨幣政策週期差會收窄,壓制美元指數中長期上行空間。
但這裏存在重要風險約束:美伊衝突再度升級、油價重新大幅跳漲,會重新點燃全球通脹預期,推翻當前“通脹拐點”假設,全球通脹擔憂再度升温,美元作為避險資產將再度走強。
拉加德提到的AI利好屬於長期慢變量,短期無法對沖地緣衝突帶來的能源衝擊。
總結:
站在當前時點,歐美通脹的底層矛盾已經清晰:歐元區被動承受外部能源衝擊,上限是規避滯脹;美國經濟內生韌性更強,存在軟着陸機會。
明日PCE是短期最重要的驗證節點,如果PCE數據邊際改善,疊加美伊緩和的能源利好,市場將逐步確認通脹拐點,此前發酵的通脹恐慌見頂。
短期美元會受降息預期交易而走弱;但如果中東局勢反覆,油價反彈,通脹敍事會再度反轉,美元重新獲得支撐。
(美元指數日線圖,來源:易匯通)
北京時間21:48,美元指數現報101.37。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。