一場全球債務危機如何爆發
2026-09-29 22:03:08
針對長期政府債券收益率攀升這一現象,很多評論都糾結於各類技術細節,我也曾撰文探討過全球債務後遺症、全球債務危機以及全球債務積壓等相關話題。有一種觀點認為,當前收益率上行,只是向歷史水平迴歸的正常化過程;另一種看法則覺得,收益率走高僅僅是市場在定價央行的政策將更為強硬,而風險溢價與期限溢價仍處於可控區間。這些論調頗有“温水煮青蛙”的意味。部分地區的長期收益率走勢已然顯現危機徵兆,法國和意大利的情況尤為突出。
在債務相關討論中,拿其他案例來轉移焦點的詭辯,完全無視高頻數據釋放出的重重危機警報。今年已經接連發生多輪小規模金融動盪:一月份,日本首相高市早苗表態稱緊縮財政毫無意義,隨後日本長期國債收益率急劇飆升,這是第一波動盪。美聯儲會議釋放偏鴿派信號後,美國收益率曲線進一步陡峭化;與此同時,美國財政部意外宣佈回購債券,美元大幅下挫,貴金屬價格暴漲,這是又一輪動盪。而最新的風波,便是法國與意大利本就處於高位的長期國債收益率,於昨日再度衝高。過去一年,全球債券拋售潮不斷變換衝擊對象,此起彼伏。但近幾個月,市場將矛頭集中指向法、意兩國,認定二者是風險最高的薄弱環節,如今兩國已經站在全面危機的臨界點。
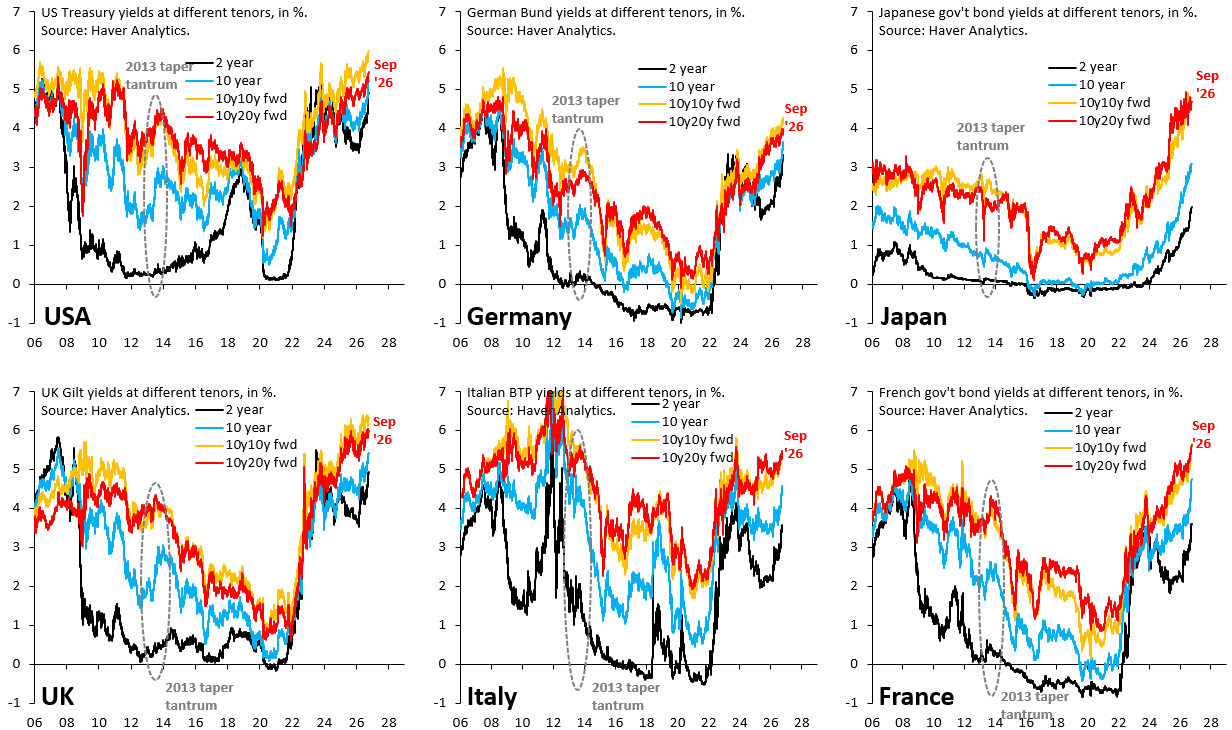
上方圖表展示了多國政府債券收益率:左上為美國,中上為德國,右上為日本,左下為英國,中下為意大利,右下為法國。每張圖中黑線代表兩年期收益率,反映市場對貨幣政策的預期;藍線為十年期收益率;橙線與紅線分別是10年期遠期10年期收益率、10年期遠期20年期收益率,該兩組數據由10年期、20年期、30年期收益率推算得出。相比20年期收益率,10年期遠期10年期收益率的優勢在於剔除了前10年的收益率影響,因此它受短期貨幣政策預期的干擾更小,10年期遠期20年期收益率亦是同理。
有幾點值得關注。第一,受市場預期各國央行將在更長時間維持強硬政策的推動,全球各國長期收益率普遍走高。如果市場判斷地緣動盪會推高油價且該局面會長期持續,即便剔除收益率曲線前端的擾動因素,市場也會定價更高的長期收益率。第二,本輪長期收益率上行絕非市場正常回歸。幾乎所有國家的10年期遠期10年期收益率,都已經遠超2006年以來的歷史高點。僅有兩個特例:一是德國,其依舊具備避險資產屬性;二是意大利,該國十五年前曾深陷債務危機。第三,昨日法國、意大利的10年期遠期10年期收益率均上行11個基點。在收益率本就處於高位的基礎上,這屬於多倍標準差級別的劇烈波動。作為參照,美國和英國昨日該指標僅上行5個基點,而美英兩國的財政紀律也難言審慎。
一個顯而易見的問題是:為何市場把矛頭對準法國和意大利?原因之一在於,歐元區主權債券相對德國的利差仍維持在低位,歐洲央行因此束手束腳。“金融碎片化”是歐洲央行炮製出來的概念,用來為實質上的收益率上限政策辯護——該政策相當於為歐元區內高負債國家提供補貼。而當前利差並未大幅走闊,因此歐洲央行無法以出現“金融碎片化”為由出手干預。利差需要進一步大幅擴大,歐洲央行才有可能採取行動,而局勢似乎正朝這個方向發展。市場正是抓住了歐洲央行政策工具箱裏的這一漏洞。
學界可以針對收益率上漲的解讀開展學術探討,但絕不能因此忽視各類令人不安的短期預警信號。危機總是從最脆弱的地區爆發,再向外蔓延,而當下,這一幕正在上演。
在債務相關討論中,拿其他案例來轉移焦點的詭辯,完全無視高頻數據釋放出的重重危機警報。今年已經接連發生多輪小規模金融動盪:一月份,日本首相高市早苗表態稱緊縮財政毫無意義,隨後日本長期國債收益率急劇飆升,這是第一波動盪。美聯儲會議釋放偏鴿派信號後,美國收益率曲線進一步陡峭化;與此同時,美國財政部意外宣佈回購債券,美元大幅下挫,貴金屬價格暴漲,這是又一輪動盪。而最新的風波,便是法國與意大利本就處於高位的長期國債收益率,於昨日再度衝高。過去一年,全球債券拋售潮不斷變換衝擊對象,此起彼伏。但近幾個月,市場將矛頭集中指向法、意兩國,認定二者是風險最高的薄弱環節,如今兩國已經站在全面危機的臨界點。
上方圖表展示了多國政府債券收益率:左上為美國,中上為德國,右上為日本,左下為英國,中下為意大利,右下為法國。每張圖中黑線代表兩年期收益率,反映市場對貨幣政策的預期;藍線為十年期收益率;橙線與紅線分別是10年期遠期10年期收益率、10年期遠期20年期收益率,該兩組數據由10年期、20年期、30年期收益率推算得出。相比20年期收益率,10年期遠期10年期收益率的優勢在於剔除了前10年的收益率影響,因此它受短期貨幣政策預期的干擾更小,10年期遠期20年期收益率亦是同理。
有幾點值得關注。第一,受市場預期各國央行將在更長時間維持強硬政策的推動,全球各國長期收益率普遍走高。如果市場判斷地緣動盪會推高油價且該局面會長期持續,即便剔除收益率曲線前端的擾動因素,市場也會定價更高的長期收益率。第二,本輪長期收益率上行絕非市場正常回歸。幾乎所有國家的10年期遠期10年期收益率,都已經遠超2006年以來的歷史高點。僅有兩個特例:一是德國,其依舊具備避險資產屬性;二是意大利,該國十五年前曾深陷債務危機。第三,昨日法國、意大利的10年期遠期10年期收益率均上行11個基點。在收益率本就處於高位的基礎上,這屬於多倍標準差級別的劇烈波動。作為參照,美國和英國昨日該指標僅上行5個基點,而美英兩國的財政紀律也難言審慎。
一個顯而易見的問題是:為何市場把矛頭對準法國和意大利?原因之一在於,歐元區主權債券相對德國的利差仍維持在低位,歐洲央行因此束手束腳。“金融碎片化”是歐洲央行炮製出來的概念,用來為實質上的收益率上限政策辯護——該政策相當於為歐元區內高負債國家提供補貼。而當前利差並未大幅走闊,因此歐洲央行無法以出現“金融碎片化”為由出手干預。利差需要進一步大幅擴大,歐洲央行才有可能採取行動,而局勢似乎正朝這個方向發展。市場正是抓住了歐洲央行政策工具箱裏的這一漏洞。
學界可以針對收益率上漲的解讀開展學術探討,但絕不能因此忽視各類令人不安的短期預警信號。危機總是從最脆弱的地區爆發,再向外蔓延,而當下,這一幕正在上演。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。